
共英製鋼の株価はなぜ割安?高配当の裏に潜むリスクと今後の買い時

共英製鋼の株価はなぜ割安?高配当の裏に潜むリスクと今後の買い時の具体的な内容に迫る! わかりやすい言葉でまとめました。
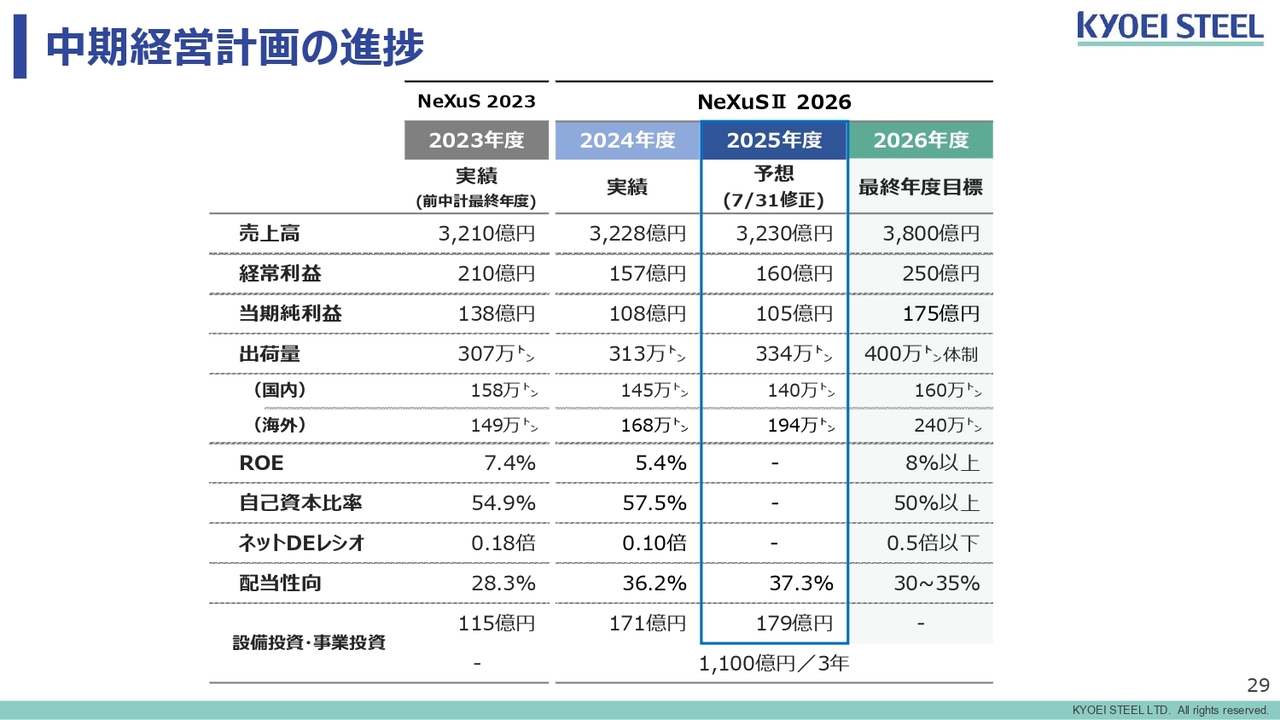
共英製鋼を語る上で避けて通れないのが、共英製鋼の割安の真相とPBRを巡る議論です。同社のPBR(株価純資産倍率)は長らく0.5倍前後の低位に沈んでおり、東京証券取引所が上場企業に対して強く求める「資本コストや株価を意識した経営(PBR1倍割れの是正)」の観点からも、市場の厳しい視線にさらされています。保有する純資産の価値から考えれば理論上は半値近くで放置されている計算になりますが、これを単純な「お宝銘柄」と片付けるのは危険です。
市場がPBRを低く評価し続ける最大の理由は、ROE(自己資本当期純利益率)の低迷と利益のボラティリティにあります。鉄鋼業界のように景気変動の影響を極端に受けるシクリカル銘柄は、好況期に巨額の利益を叩き出す反面、不況期には利益が蒸発するリスクを内包しています。投資家は将来の景気後退リスクをディスカウント(割り引き)して株価を形成するため、資産面だけで見た割安さが何年も放置される「バリュートラップ」が生じやすくなるのです。
しかし、足元では財務健全性の高さを活かした資本政策の見直しが進んでいます。投資判断の客観的な基準を可視化するため、同業他社および市場平均との主要財務データを比較した以下の表を確認してください。
現在、共英製鋼の配当利回りは現在の株価水準において4%前後の高水準をマークしています。過去の共英製鋼における配当金推移を振り返ると、業績の好不調に応じて配当金が増減する「業績連動型」の側面が強く、好況期には大盤振る舞いされる一方で、市況急減速期には減配を余儀なくされた歴史があります。見かけの高利回りだけに目を奪われるのではなく、強固な自己資本比率を盾にした還元政策の継続性にこそ着目すべきです。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
