
督促状の色の違いに潜む危険度とは?赤や黄色の真相と差し押さえ回避策

督促状の色の違いに潜む危険度とは?赤や黄色の真相と差し押さえ回避策の疑問点について、最新情報を詳しくお届けします。
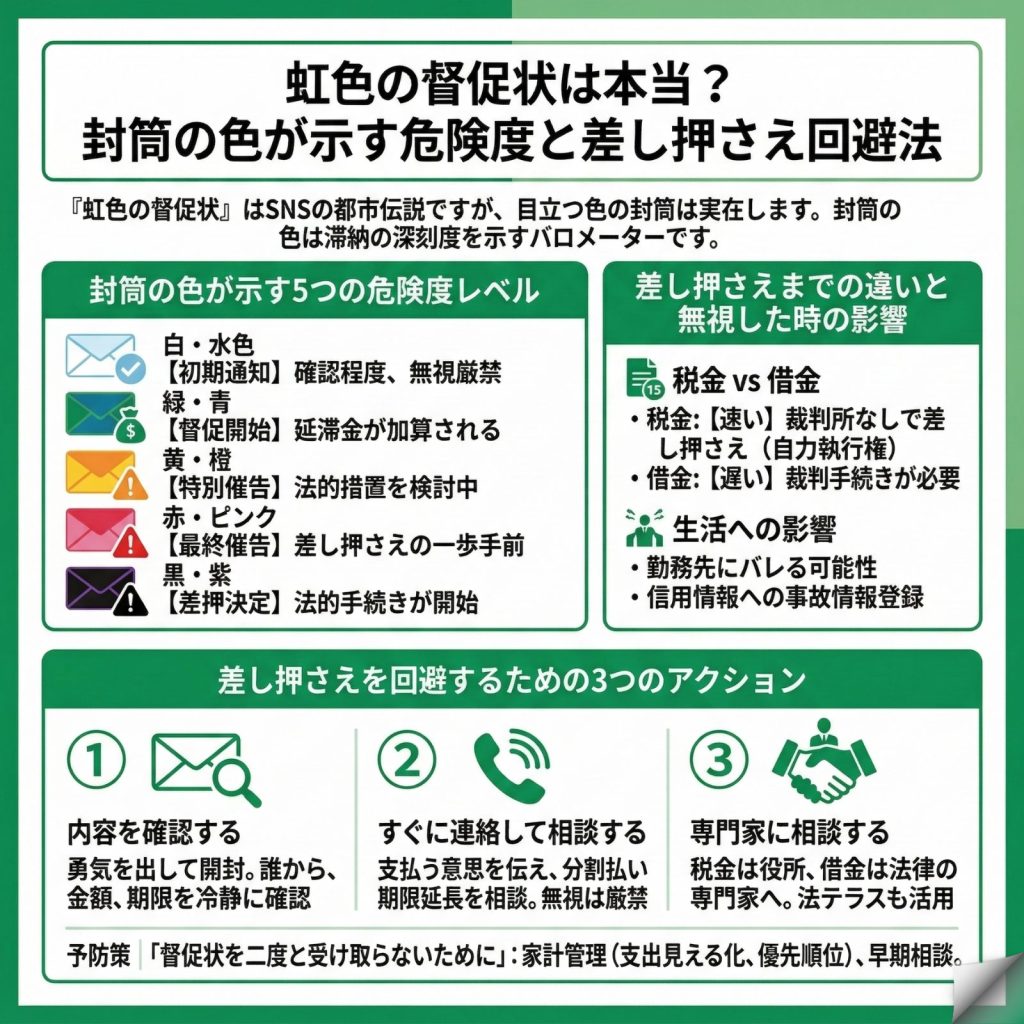
多くの人が混同しがちなのが「督促状」と「催告書」という2つの書類の法的性質です。日常会話では同義語のように扱われますが、法律上、特に税金や公租公課の回収プロセスにおいて両者が持つ効力には明確な差異が存在します。
必読記事
まず押さえるべきは、催告書と督促状の違い詳細まとめにおける根幹部分です。地方税法第331条および国税徴収法第47条の規定により、行政が滞納者の財産を差し押さえるためには、納期限後に「督促状を発すること」が法的な絶対条件となっています。つまり、督促状は差し押さえを行うための「法的トリガー(必須手続き)」です。法律の条文上は、督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならないと明記されています。
これに対し、「催告書」は法律で義務付けられた必須手続きではありません。督促状を発送したにもかかわらず納付がない場合、行政側が「直ちに差し押さえを行うことも可能だが、自主的な納付や相談の機会を最後にもう一度だけ与える」という情状酌量的な性格を持って送付する書類です。そのため、法的手続きの順序としては「督促状」が先行し、その後に届く「催告書」や「最終催告状」のほうが、実務上の差し押さえ実行期日に極めて近い危険な状態を指すケースが多々あります。
催告書が赤やピンクの封筒で届いた場合、それは「最終催告状無視のリスク」が現実化する瀬戸際です。行政がこの最終通告すら無視されたと判断した段階で、書類の名称は「税金滞納差押予告通知書」へと切り替わります。この予告通知書が届いた時点で、指定期日までに連絡や納付を行わなければ、事前の予告電話などなしに口座や財産が強制的に処分されます。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
