
固定負債とは?流動負債との違いや倒産リスクを見抜く財務分析の極意

固定負債とは?流動負債との違いや倒産リスクを見抜く財務分析の極意の基礎知識と応用に迫る! わかりやすい言葉でご紹介しています。
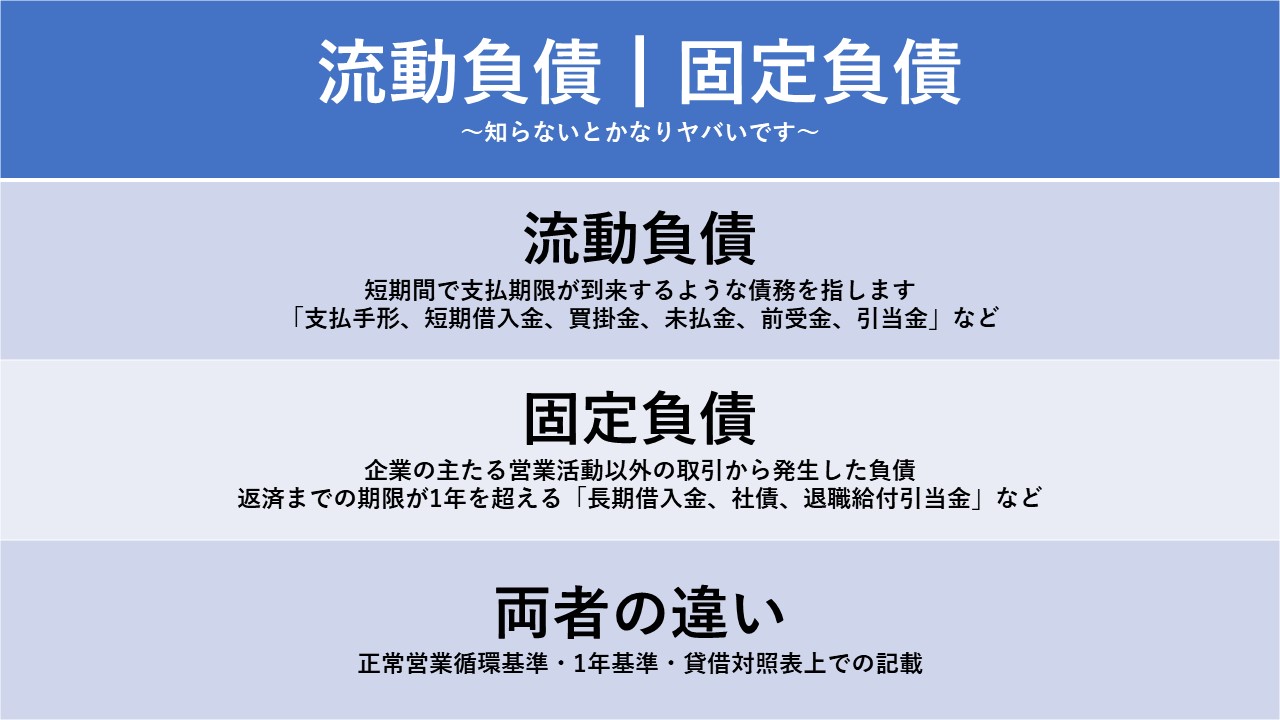
固定負債には、金融機関からの融資だけでなく、市場からの直接調達や将来の支出に備えた会計上の引当金など、多岐にわたる科目が含まれます。主要な勘定科目の性質を把握しておくことは、企業の財務戦略を読み解く第一歩です。
代表的な固定負債の勘定科目は以下の通りです。
- 長期借入金:銀行などの金融機関から返済期日を1年超として借り入れた資金。設備資金として調達されるケースが一般的です。
- 社債:企業が直接金融市場で投資家からまとまった資金を調達するために発行する確定利付の有価証券です。
- 退職給付引当金:従業員の将来の退職金支給に備え、当期までに発生していると認められる見積額をあらかじめ計上した負債です。
- 繰延税金負債:会計上の収益・費用と税務上の益金・損金の認識タイミングのズレ(一時差異)により、将来支払う税金が増加すると見込まれる額です。
- 役員長期借入金:オーナー企業の経営者などから会社が長期的に借り入れている資金で、実質的に自己資本に近い性質を持つ場合もあります。
- 長期預り保証金:不動産の賃貸借契約時などにテナントから預かり、退去時(1年超先)に返還義務が生じる敷金・保証金です。
負債項目の全体像と各科目のリスク構造を比較したデータは次の通りです。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
