
粉飾決算とは?なぜバレる?衝撃の手口と有名企業の真相を徹底解説

粉飾決算とは?なぜバレる?衝撃の手口と有名企業の真相を徹底解説について分かりやすく解説いたします。専門家の見解をご確認ください。
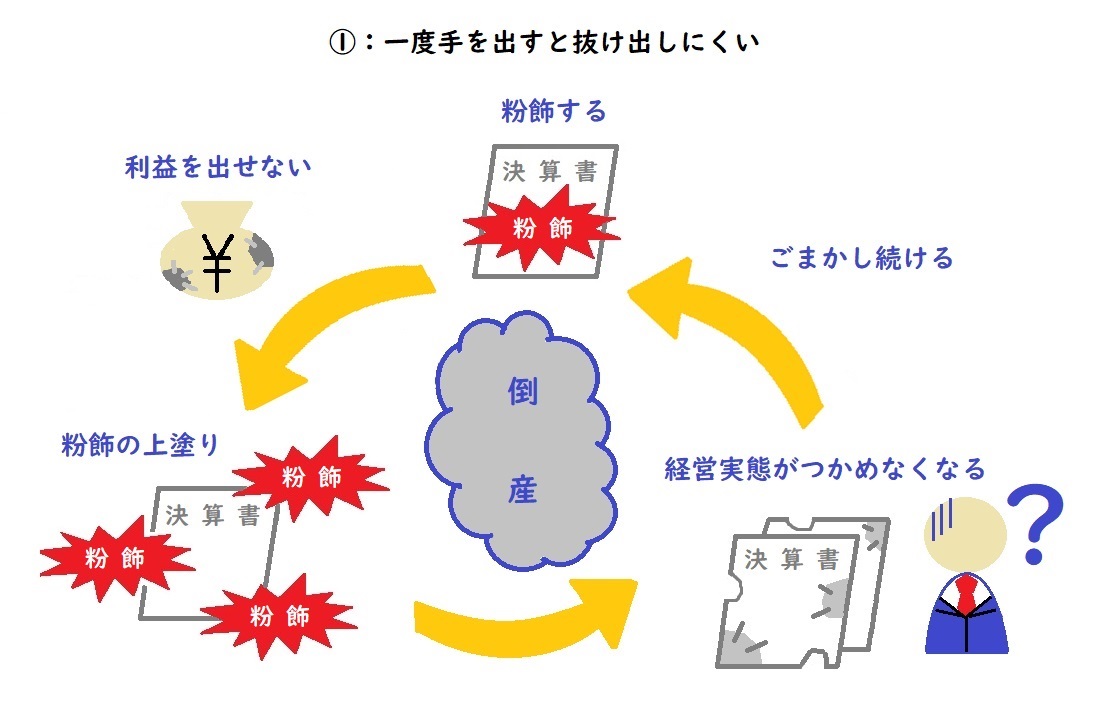
粉飾決算とは、企業が自社の財政状態や経営成績を実際よりも良く見せかけるため、意図的に虚偽の財務諸表を作成・開示する違法行為を指します。貸借対照表(B/S)や損益計算書(P/L)の数値を歪め、赤字を黒字に見せかけたり、利益を大幅に水増ししたりする行為が典型例です。
粉飾決算と対比される概念として知られるのが「逆粉飾決算(ぎゃくふんしょくけっさん)」です。両者は数字を操作する点では共通していますが、その動機と手口の方向性が正反対に位置します。
- 粉飾決算(利益の過大計上):銀行からの融資維持・獲得、株価の下落防止、上場維持基準のクリア、経営陣の保身や役員報酬の維持を狙い、利益を実際より多く見せかける。
- 逆粉飾決算(利益の過小計上・脱税目的):本来得た利益を意図的に隠蔽・圧縮し、法人税などの納税額を不当に低く抑えたり、社外秘の裏金を捻出したりする目的で行われる。税務署の税務調査によって厳しく追及される。
上場企業・非上場企業を問わず、粉飾決算に手を染める直接のトリガーは「資金調達の途絶への恐怖」です。銀行からの借入条件(財務コベナンツ)に抵触し、一括返済を求められる事態を回避しようとする焦りが、経営陣を不正の泥沼へと引きずり込みます。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
