
パーセントの出し方を完全図解!仕事や買い物で役立つ一瞬の計算術

パーセントの出し方を完全図解!仕事や買い物で役立つ一瞬の計算術に関する深掘り解説を丁寧に解説いたします。
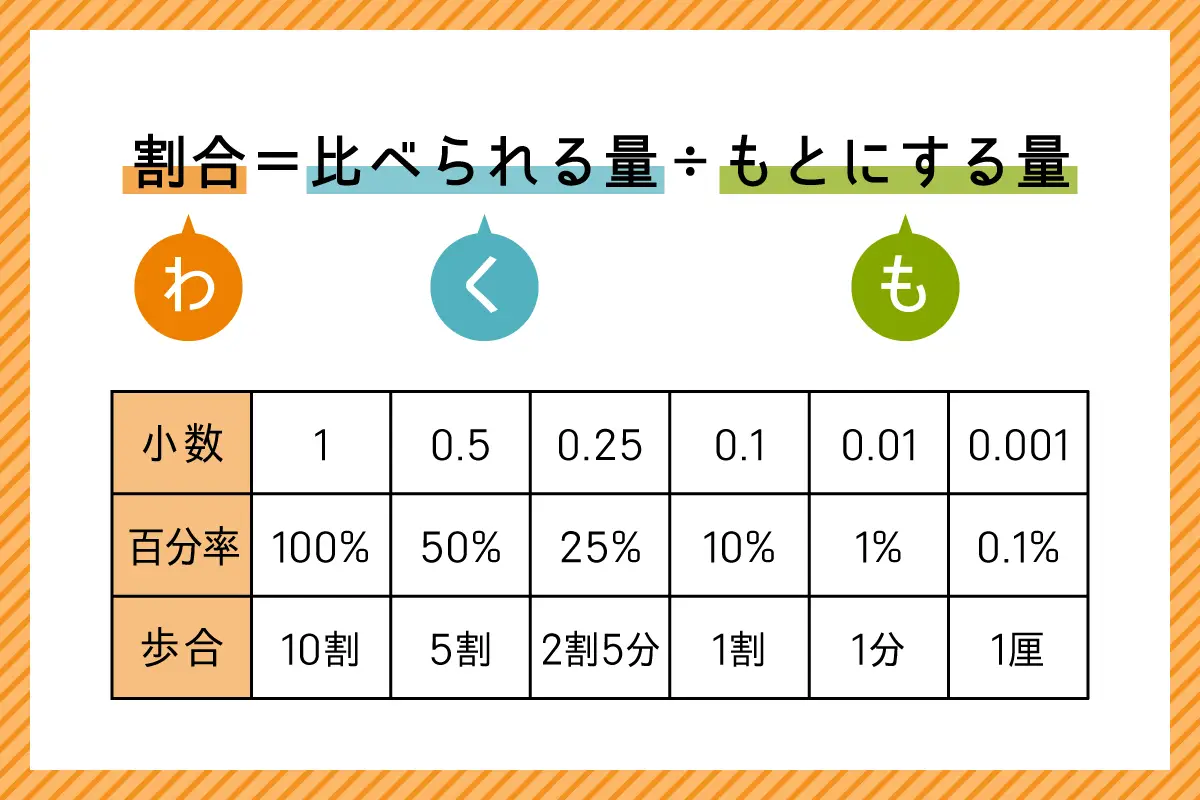
ビジネスの月次報告や企画書で必須となるのがパーセント増減率の出し方です。「前年比で何%伸びたか(減ったか)」を計算する際、計算順序を逆にしてしまうミスが散見されます。
増減率の正確な計算式は以下の通りです。
「(今年の数値 − 前年の数値)÷ 前年の数値 × 100」
具体例として、前年の売上が200万円、今年の売上が260万円だった場合を見てみましょう。
(260 − 200)÷ 200 × 100 = 60 ÷ 200 × 100 = +30%(30%増加)
エクセルで行う場合は、セルに「=(今年-前年)/前年」と入力し、表示形式をパーセンテージにするだけで完了します。ここで注意したいのが「前年比130%」と「30%増加」の混同です。前年比(今年 ÷ 前年)は基準を100%とした絶対比率であり、増減率(変化した幅)とは意味合いが異なります。経営資料などを作成する際は、主語と指標の整合性を必ず確認してください。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
