
売上原価とは?知らないと損する計算方法と製造原価の違いを完全解説

売上原価とは?知らないと損する計算方法と製造原価の違いを完全解説の具体的な内容に迫る! 専門的な視点でまとめました。
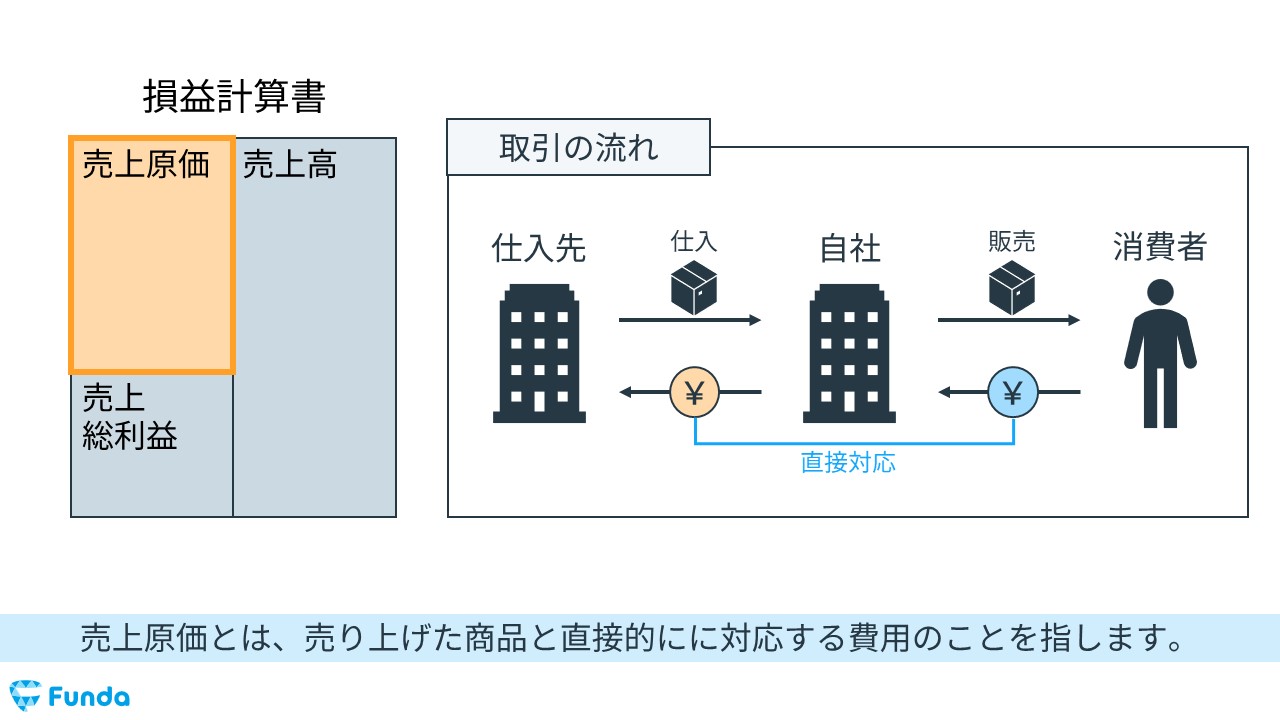
売上原価の内訳や勘定科目は、ビジネスモデルによって構造が大きく異なります。
製造業における原価構造(製造原価明細書)
製造業 売上原価 内訳は「材料費」「労務費」「経費」の3要素に分類され、製造原価明細書を通じて売上原価へ変換されます。
- 材料費:主要原材料費、購入部品費、補助材料費
- 労務費:工場の現場作業員に支払う賃金、賞与、法定福利費
- 経費:工場の減価償却費、工場の水道光熱費、外注加工費
製造業の売上原価は、「期首製品棚卸高 + 当期製品製造原価 - 期末製品棚卸高」で計算されます。製造ラインの人件費は販管費ではなく「労務費(売上原価の内訳)」に含まれる点が商業との最大の違いです。
サービス業・IT業における売上原価の考え方
有形の商品を持たないサービス業 売上原価の考え方では、在庫の概念がほとんど存在しません。コンサルティング業、受託開発を行うIT業、士業などの場合、売上原価の内訳は以下の勘定科目が中心となります。
- 外注費・業務委託費:案件に直接アサインされた社外プロフェッショナルへの報酬
- 直接人件費:クライアント案件に直接従事した社内エンジニアやコンサルタントの工数工賃
- 直接経費:プロジェクト遂行のために個別購入したソフトウェアライセンスやサーバー代
自社社員の給与であっても、個別プロジェクトに直接投入された工数分は「売上原価(労務費)」に振り分け、バックオフィスや営業部門の人件費は「販管費」に計上する運用が求められます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
