
手書き領収書の書き方徹底解説!「上様・品代」は無効?注意点を総ざらい

手書き領収書の書き方徹底解説!「上様・品代」は無効?注意点を総ざらいについての疑問解決ガイドを徹底解説します。
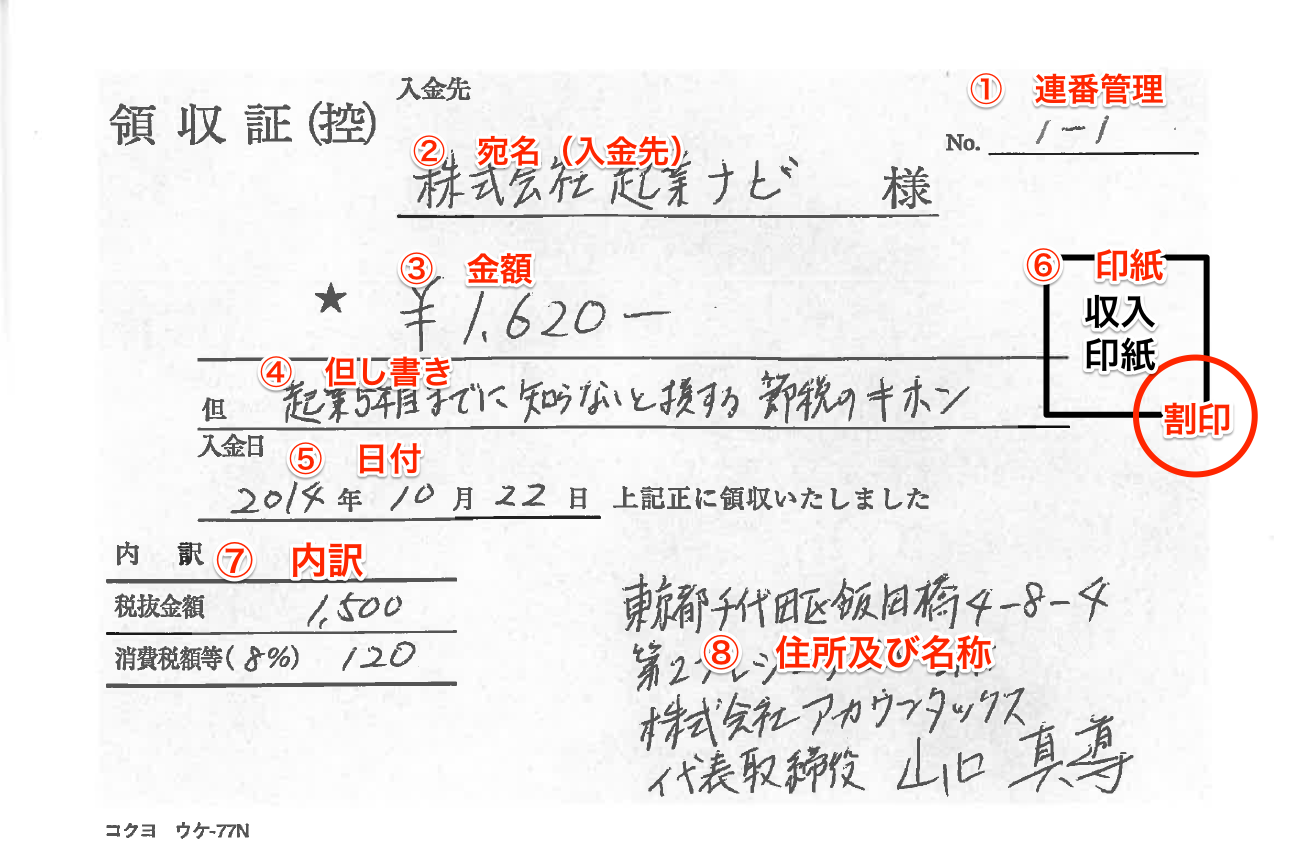
手書き領収書を発行する際、長年の商習慣として使われてきた「上様」や「品代(お品代)」という表現ですが、現代のビジネス実務においては極めてリスクの高い行為となっています。
まず宛名に関してですが、税務調査において「誰が支払ったのか」が特定できない領収書は、経費の架空計上を疑われる大きな要因になります。また、インボイス制度における適格請求書では、原則として交付を受ける事業者の氏名または名称(正式な宛名)の記載が義務付けられています。
飲食業、小売業、タクシー業、写真業、旅行業など、不特定多数の顧客を対象とする業種に限り、宛名の記載を省略できる「適格簡易請求書(簡易インボイス)」の発行が認められていますが、それ以外の一般的なBtoB取引や高額な取引においては、必ず「株式会社〇〇」「〇〇商店」といった正式名称を記載しなければなりません。
さらに危険なのが宛名を空白(無記名)のまま発行・受領する行為です。宛名が空欄の領収書は、第三者への横流しや二重計上など不正利用のリスクが極めて高く、社内監査や税務調査で経費計上を否認される典型的なパターンです。「後で自分で書いておきます」と言われても、発行側は決して白紙で渡してはなりません。
同様に、但し書きの「品代」も避けるべき表現です。何に対する対価として金銭が支払われたのかが分からない領収書は、業務関連性を証明できません。「お食事代(〇名様分)」「文房具代(事務用品一式)」「書籍代」など、客観的に使途が判別できる具体的な名称を記載しましょう。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
