
年金繰り下げ率は最大84%増!後悔する理由と損益分岐点の真実

年金繰り下げ率は最大84%増!後悔する理由と損益分岐点の真実の全体像を分かりやすくまとめてご紹介します。
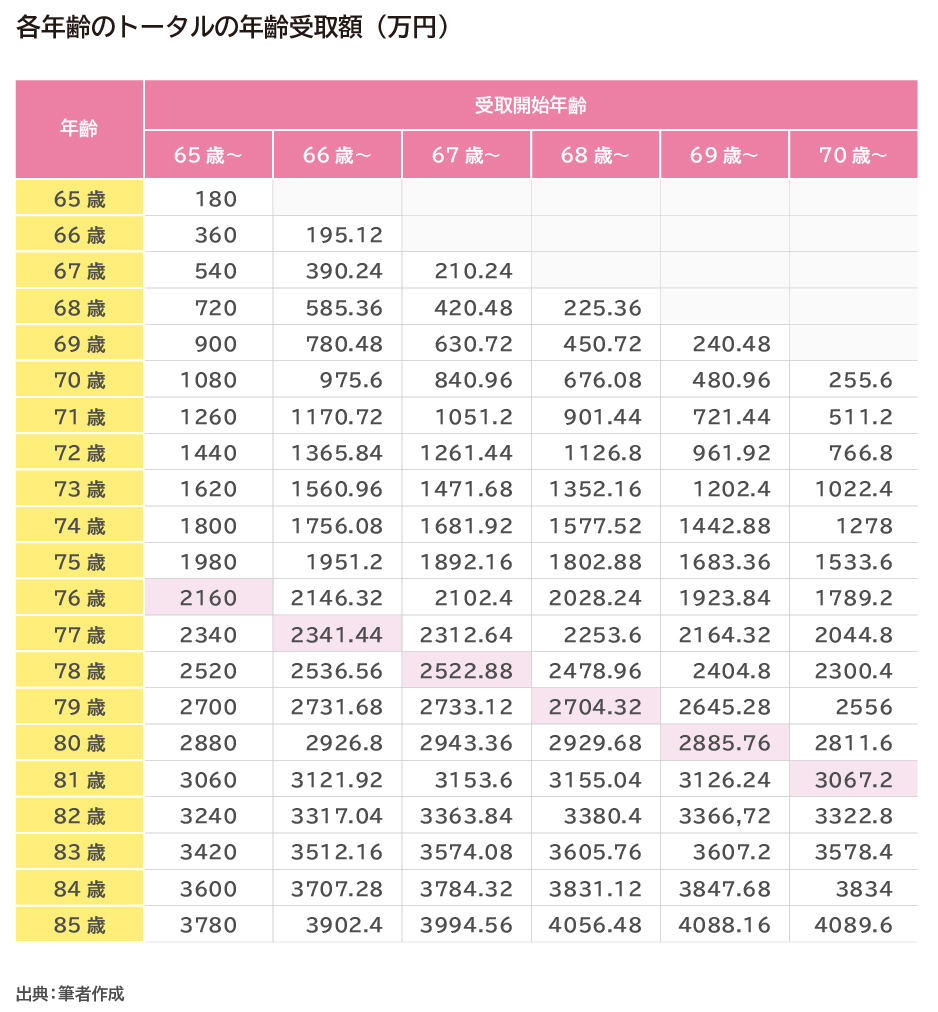
後悔を避けるためには、基礎年金と厚生年金を一括で考えるのではなく、別々に受給時期を調整する柔軟なアプローチが求められます。年金繰り下げにおける夫婦の損得詳細を整理すると、世帯単位での最適解が見えてきます。
代表的な戦略が「老齢基礎年金のみを繰り下げ、老齢厚生年金は65歳から受給する」というハイブリッド方式です。
- 厚生年金を65歳で受給:加給年金を全額もれなく受け取る
- 基礎年金を70〜75歳まで繰り下げ:社会保険料や税金の急激な跳ね上がりを抑えつつ、確実な増額(42%〜84%)を確保する
繰り下げの手続きは、受給を開始したい年齢に達した時点で日本年金機構へ繰下げ請求書を提出することで行います。年金証書や請求書類で基礎年金と厚生年金のどちらか一方のみを指定して請求することが可能です。
また、万が一受給権者が亡くなった場合の遺族厚生年金についても留意が必要です。妻が遺族年金を受け取る場合、夫が増額させた厚生年金の権利は引き継がれず、65歳時点の本来水準をもとに計算されます。夫の繰り下げ待機中に万が一の事態が起きれば、増額分の恩恵を家族が享受できないリスクも考慮しておくべきです。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
