
収入金額と所得金額の違いとは?源泉徴収票や確定申告の罠を徹底解剖

収入金額と所得金額の違いとは?源泉徴収票や確定申告の罠を徹底解剖について知っておくべき ポイントを厳選して解説いたします。
毎年12月から1月にかけて会社から交付される「給与所得の源泉徴収票」は、この二つの概念が並列して記載されている代表的な公的書類です。文字が細かく詰め込まれたレイアウトに戸惑う声も多いですが、着目すべきブロックは限定されています。
必読記事
まず、最上段の左側にある「支払金額」の欄に印字されている数値が「収入金額」です。1月1日から12月31日までに支給が確定した給与や賞与の額面総計であり、通勤手当などの非課税給与を除いた金額がここに載ります。そしてその右隣にある「給与所得控除後の金額」こそが、法律上の「所得金額」に他なりません。支払金額から所定の計算式に基づいた給与所得控除を差し引いた後の数値が、ここに自動計算されて表示されます。
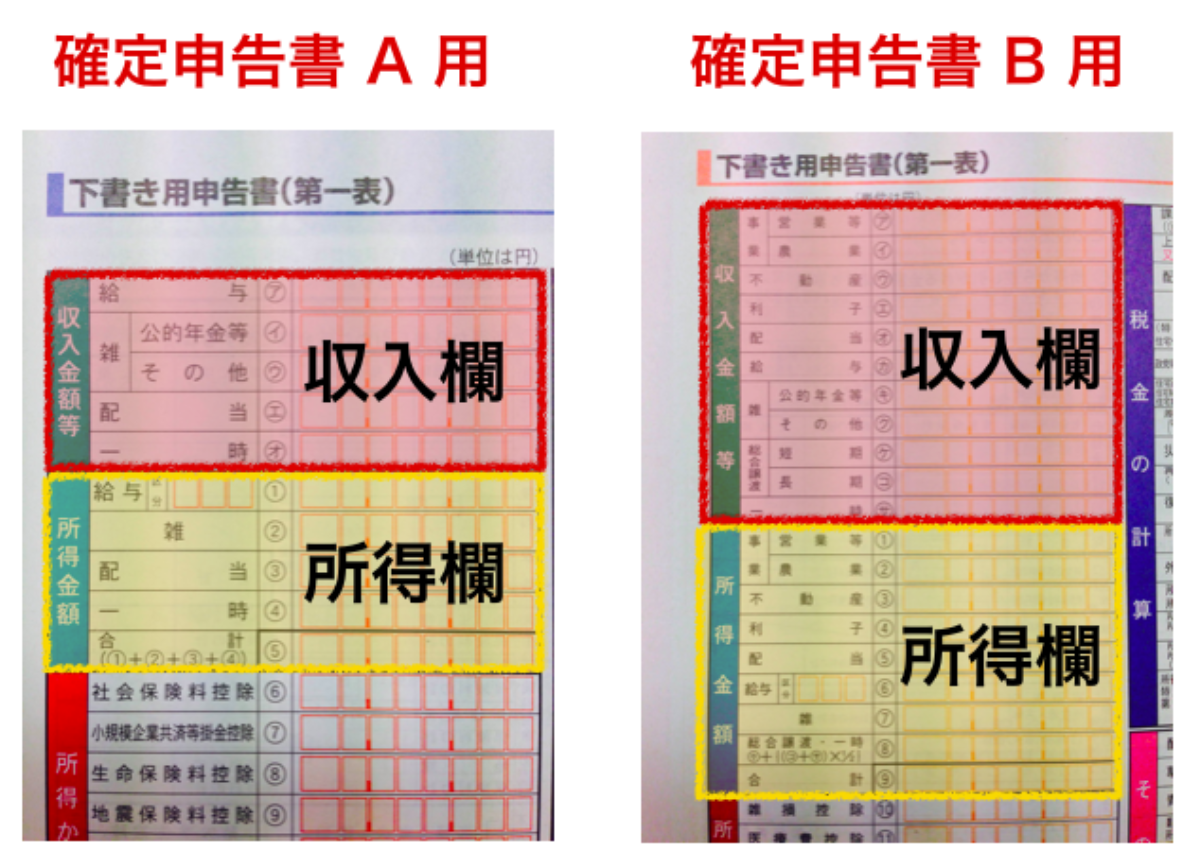
さらに確定申告の書き方においては、申告書第一表のレイアウトが明確に分かれている点に留意しなければなりません。左上の「収入金額等」の枠には、給料の額面や事業の総売上をそのまま記入します。そのすぐ下、あるいは隣に配置された「所得金額等」の枠には、必要経費や給与所得控除を差し引いた後の「純粋な儲け」を転記していく構成になっています。
年末調整の記入例において最もミスが多発するのが、「給与所得者の基礎控除申告書 兼 配偶者控除等申告書」の提出時です。用紙の中央部分に「あなたの本年中の合計所得金額の見積額」という欄が存在しますが、ここに額面年収(収入金額)をそのまま書いてしまう人が毎年後を絶ちません。ここは給与所得控除を引いた後の「所得」を書くルールとなっているため、誤って高額な額面を記入すると、本来受けられるはずの配偶者控除や基礎控除が機械的に弾かれてしまう危険があります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
