
お妾さんとは何者?愛人との決定的な違いと現代の法的実態を徹底解説

お妾さんとは何者?愛人との決定的な違いと現代の法的実態を徹底解説に関する基本知識を初心者にも親しみやすくまとめました。詳細を読もうことができます。
かつて「妾宅(めかけたく)」と呼ばれた別宅は、本邸とは別に富裕層の男性が用意した専用の住まいを意味しました。下町の一軒家や閑静な住宅街の離れ、昭和後期からは都心の高級分譲マンションなどがその舞台となりました。妾宅に住まわせることは、世間の目を遮断しつつ、女性を生活のすべてにおいて支配・囲い込むための物理的なインフラだったと言えます。
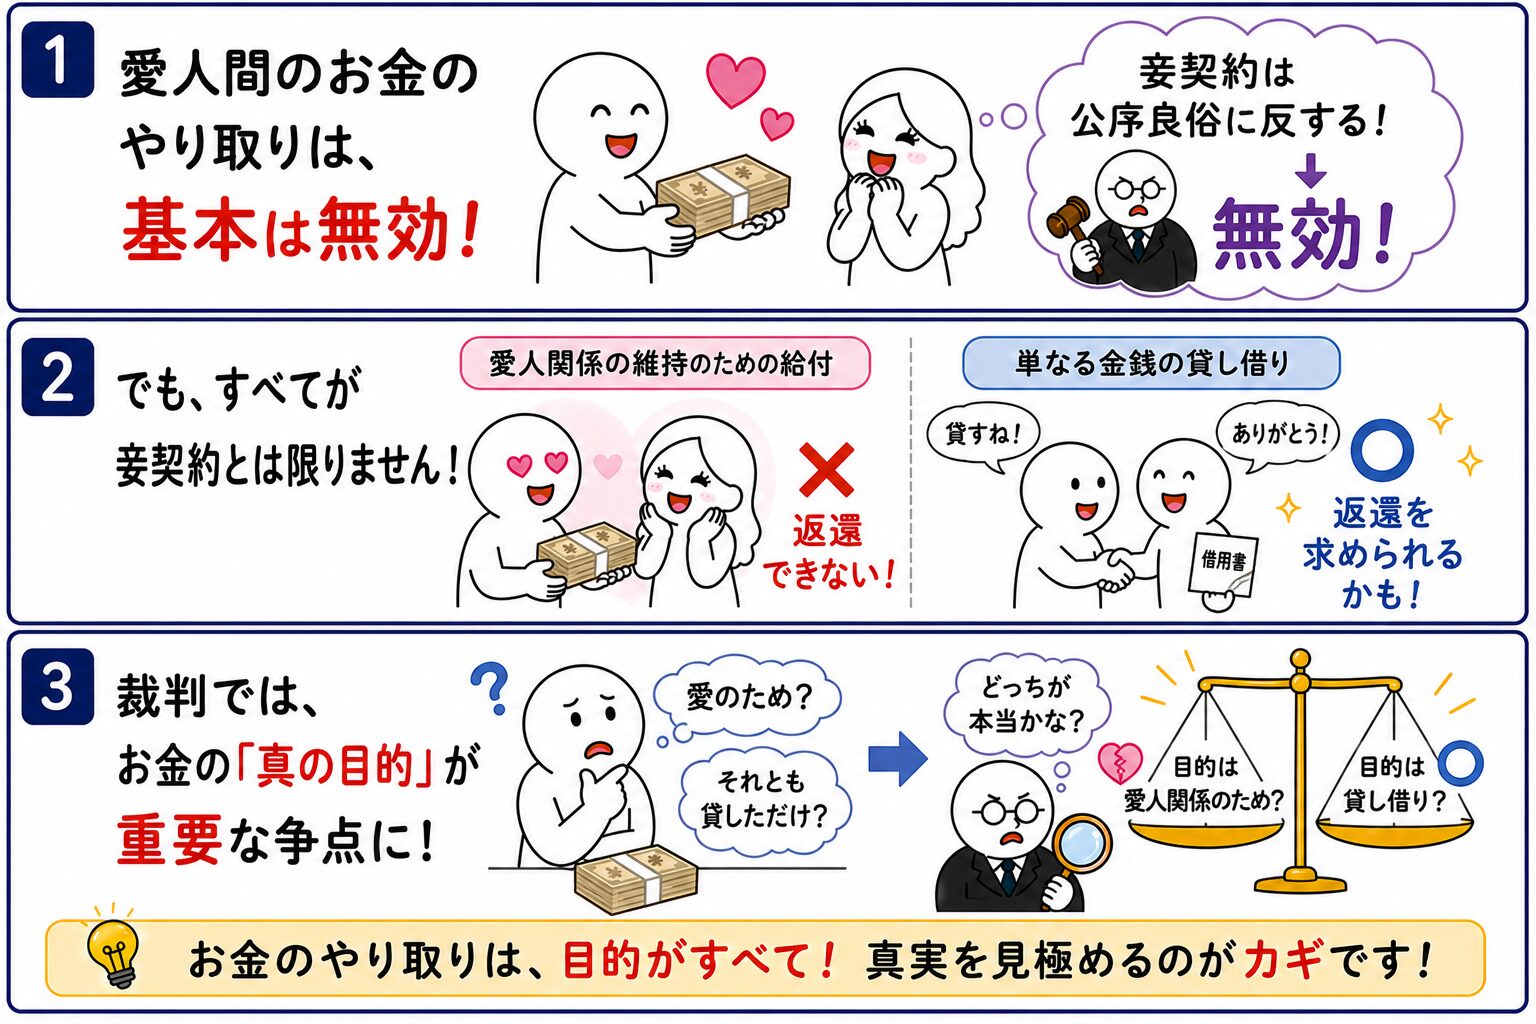
金銭面接点の実態について、過去の家事調停資料やプライベートバンク関係者への取材データによると、お妾さんの手当相場は住居費の全額支給に加え、毎月30万〜100万円超の生活費が目安とされてきました。さらに高級車の貸与や宝飾品の贈与、子の教育費全額負担などが付随するケースが大半です。
しかし、現代においてこの手当には重い税務リスクがつきまといます。生活費名目であっても、生計を一にしていない男女間での多額の金銭移動は贈与税の課税対象となります。年間110万円の基礎控除を超える手当は、税務署からの指摘によって巨額の追徴課税(無申告加算税や延滞税)を招く温床となっています。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
