
年金受取口座はどこがいい?メガバンク・ゆうちょ・ネット銀行徹底比較

年金受取口座はどこがいい?メガバンク・ゆうちょ・ネット銀行徹底比較とは一体何なのか? 詳しい意味を整理してお届けします。
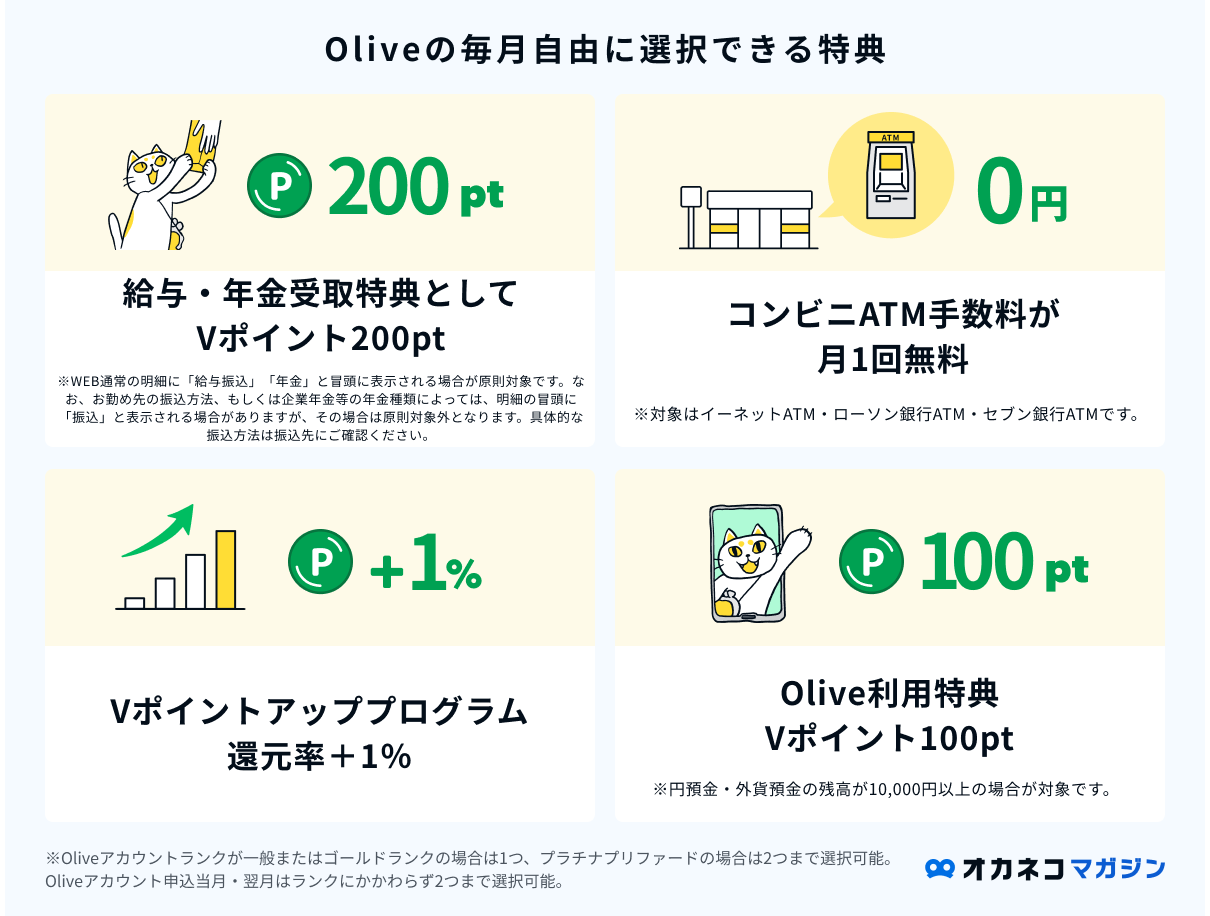
すでに年金を受け取っている人であっても、振込口座は後から自由に変更できます。「退職時に勤務先から勧められたメガバンクをなんとなく使い続けているが、優遇のある信金や利便性の高いネット銀行に変えたい」と考える受給者は年々増えています。しかし、口座変更の手続きには知っておくべき明確な罠とタイムラグが存在します。
変更手続きから反映まで「1ヶ月〜2ヶ月」のブランクが発生する
年金の振込口座を変更する場合、管轄の年金事務所または街角の年金相談センターへ「年金受給権者 住所・支払機関変更届」を提出するか、マイナポータルを経由した公金受取口座の変更登録を行う必要があります。ここで最も重要な注意点が、届出を提出してから実際の振込先が切り替わるまでに約1ヶ月から2ヶ月の処理期間を要するという点です。
例えば、4月15日の支給日直前の3月下旬に変更届を出した場合、事務処理が間に合わず、4月支給分は旧口座へ振り込まれ、新口座への入金は6月15日支給分からになるという現象が頻繁に起きます。旧口座を早合点して解約してしまうと、年金の振込不能エラーが発生し、再振込の手続きでさらに数ヶ月受給が遅れる危険性があります。旧口座は、必ず新口座に最初の年金が着金したことを通帳で確認してから解約するのが鉄則です。
「通帳レス」「ネット完結」が高齢期にもたらす認知症・相続リスク
ネット銀行は日常の手数料やポイント面で圧倒的な優位性を誇る反面、シニアライフの後半において深刻な構造的リスクを孕んでいます。それが「デジタル遺産化」と「判断能力低下時の代理人手続きの難しさ」です。
実店舗を持つ銀行や信用金庫であれば、本人が万が一認知症等で判断能力を喪失したり入院したりした場合でも、家族が「紙の通帳」と印鑑、戸籍謄本などを持参して窓口で相談すれば、成年後見制度の利用や家族による生活費引き出しの道筋を立てやすくなります。しかし、紙の通帳が存在しない完全ネット銀行の場合、本人がスマートフォンのパスワードや二重認証コードを失念した瞬間に、残高の確認すら困難になります。家族が口座の存在そのものを把握できず、相続時に預金が放置されてしまうトラブルが金融庁や国民生活センターでも問題視されています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
