バンドルカードの危険性とは?「やばい」噂の真相と手数料の罠を暴く
バンドルカードの危険性とは?「やばい」噂の真相と手数料の罠を暴くについて知っておくべき ポイントを厳選して解説いたします。
バンドルカードの危険性とは?「やばい」噂の真相と手数料の罠を暴くについて重要なポイントを解説いたします。最新の情報をご確認ください。
後払いアプリの危険性を客観的に評価するため、編集部では主要な後払い決済サービスおよび一般クレジットカードのスペックを横断的に比較検証しました。
項目詳細・数値データ一般的な基準・相場編集部の見解・評価発行審査の有無なし(後払いチャージ時のみ独自基準で都度審査)CIC/JICC等の信用情報機関照会が必須発行障壁が極めて低く、未成年や債務超過者でも持ててしまうリスクがある。利用限度額の上限ポチっと:3,000円〜上限50,000円
(累計残高上限はカード種別により最大100万円)一般クレカ:10万〜100万円
他社後払い:3万〜5万円上限枠が比較的小さく抑えられているため、壊滅的な借金にはなりにくいが依存しやすい。後払い実質手数料率510円〜1,830円(1回あたり実質3.6%〜17.0%)クレカ1回払い:無料
Paidy等:無料〜コンビニ手数料競合の「翌月一括払い」が手数料無料であるのに対し、明確に割高。不正利用返金補償規約上条件付きで対応(自己過失時は対象外)60日前まで原則全額補償(国内主要カード各社)補償基準がクレカより厳格であり、パスコード流出時は救済されない懸念が残る。運営企業の安全性株式会社カンム(東証プライム・三菱UFJフィナンシャル・グループ連結子会社)大手信販会社・メガバンク系メガバンクグループ傘下のフィンテック企業であり、組織としての信用力・資金基盤は強固。
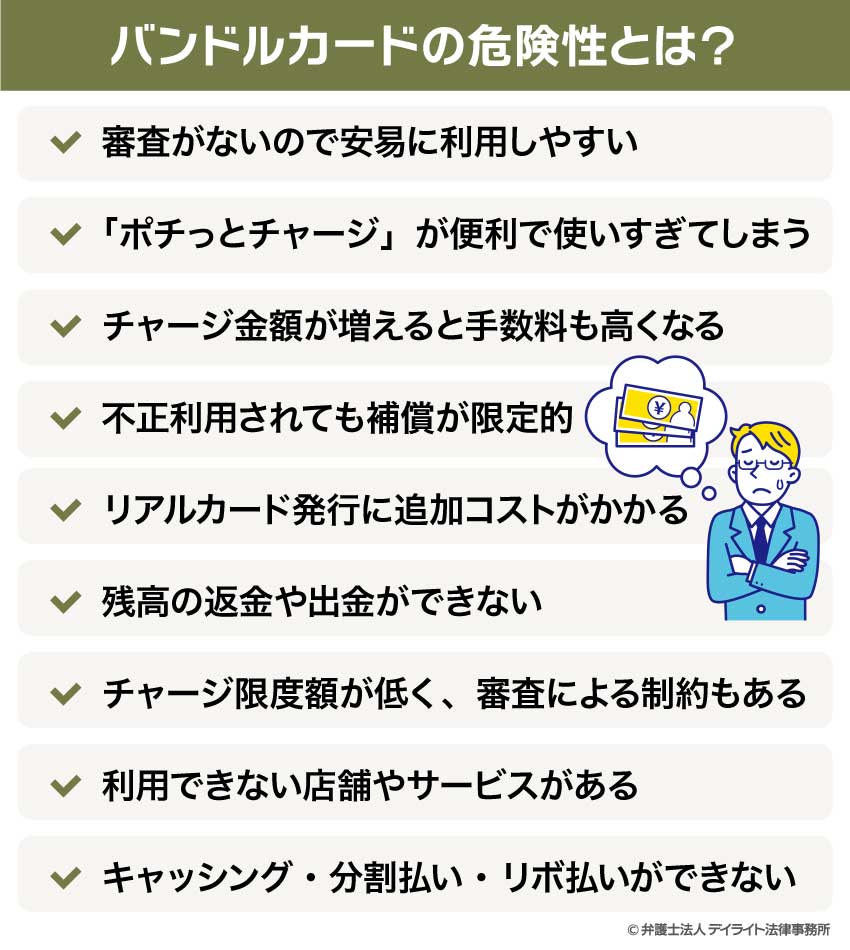
調査の結果、運営元の株式会社カンム自体は三菱UFJ銀行等を擁するMUFGグループの一員であり、怪しい闇金業者や詐欺企業ではありません。資金決済法を遵守した正規のフィンテック事業者です。それにもかかわらず利用者の間でネガティブな評価が目立つのは、「後払いサービスとしての手数料体系が他社より重いこと」、そして「審査の緩さゆえに自己管理能力の低いユーザーが集まりやすいこと」の2点に集約されます。