
退職一時金とは?年金受取との違いと手取り激変の真実【2026最新】

退職一時金とは?年金受取との違いと手取り激変の真実【2026最新】の詳細について、専門知識を詳しくお届けします。
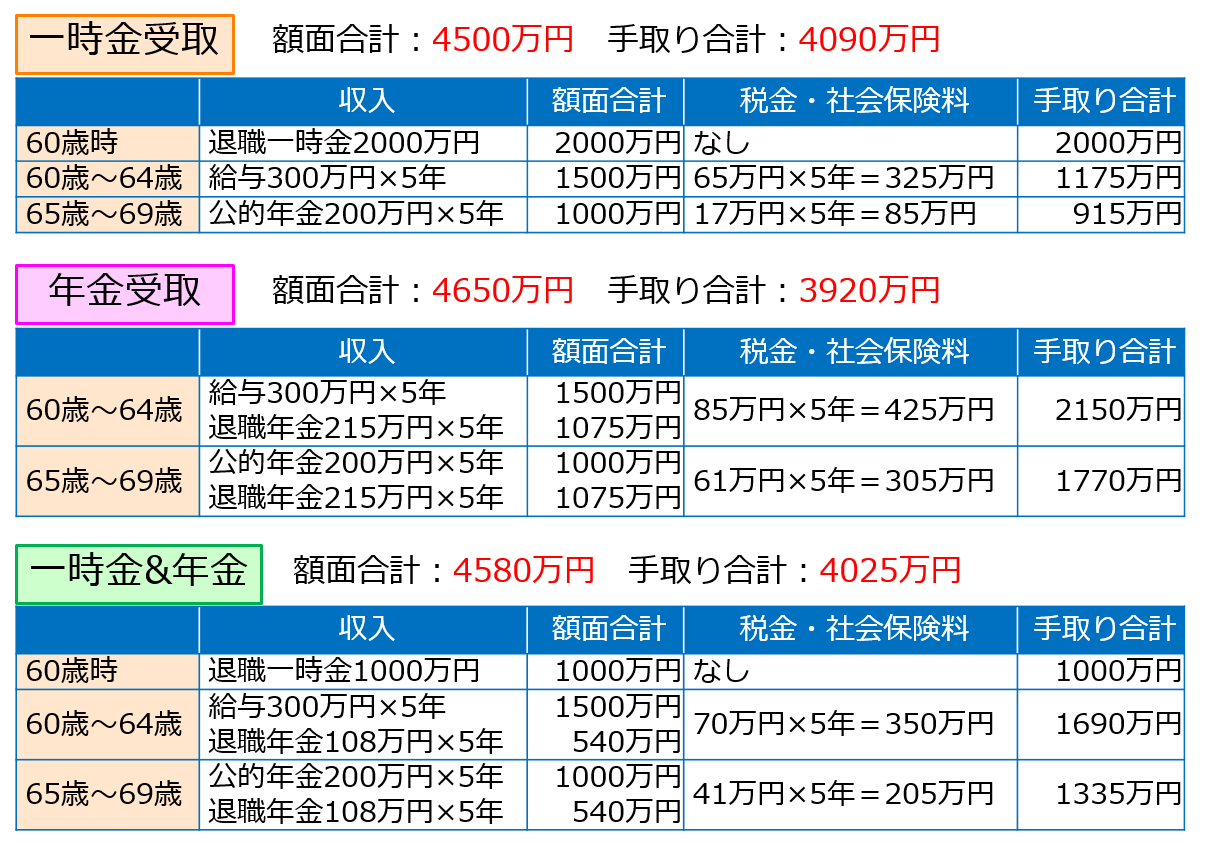
ファイナンシャルプランニングおよび行動科学の観点から導き出される、受取方法の明確な選別基準を提示します。感情論や机上の利率計算に惑わされず、自らの性格と資産状況に合わせた合理的な決断を下すことが重要です。
退職一時金(一括受取)を選ぶべき人
退職一時金を最優先すべきなのは、「明確かつ確実な資金使途がある人」および「自力で堅実な資産管理ができる人」です。退職所得控除による節税効果を限界まで享受し、手元に残った資金を低コストのインデックスファンド等へ時間分散して投資できるリテラシーのある人にとって、一括受取は最も資産寿命を延ばす選択肢となります。また、健康状態に不安があり、将来の受給期間が長期にわたる年金方式では元本回収に不安が残る場合も、一時金受取が極めて堅実な防衛策となります。
退職一時金(一括受取)をおすすめできない・慎重になるべき人
一方で、一括受取を避けるべきなのは、「まとまった現金があると気が大きくなり無計画に使ってしまう人」や「投資や家計管理に強い苦手意識がある人」です。手元に2,000万円もの現金が存在すること自体が心理的重圧となり、怪しげな投資勧誘や親族間トラブルの引き金になるケースは後を絶ちません。このような自己制御に不安のある層は、たとえ税制や保険料の面で目減りするとしても、年金方式(または一時金と年金のハイブリッド受取)を選択し、強制的に毎月の生活費として分割配分される仕組みを構築するほうが、結果として破綻を防ぐ賢明な防貧策となります。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
