
確定拠出年金おすすめ配分!元本確保型放置の罠と年代別黄金比率

確定拠出年金おすすめ配分!元本確保型放置の罠と年代別黄金比率の注目ポイントを詳しく解説してご紹介します。
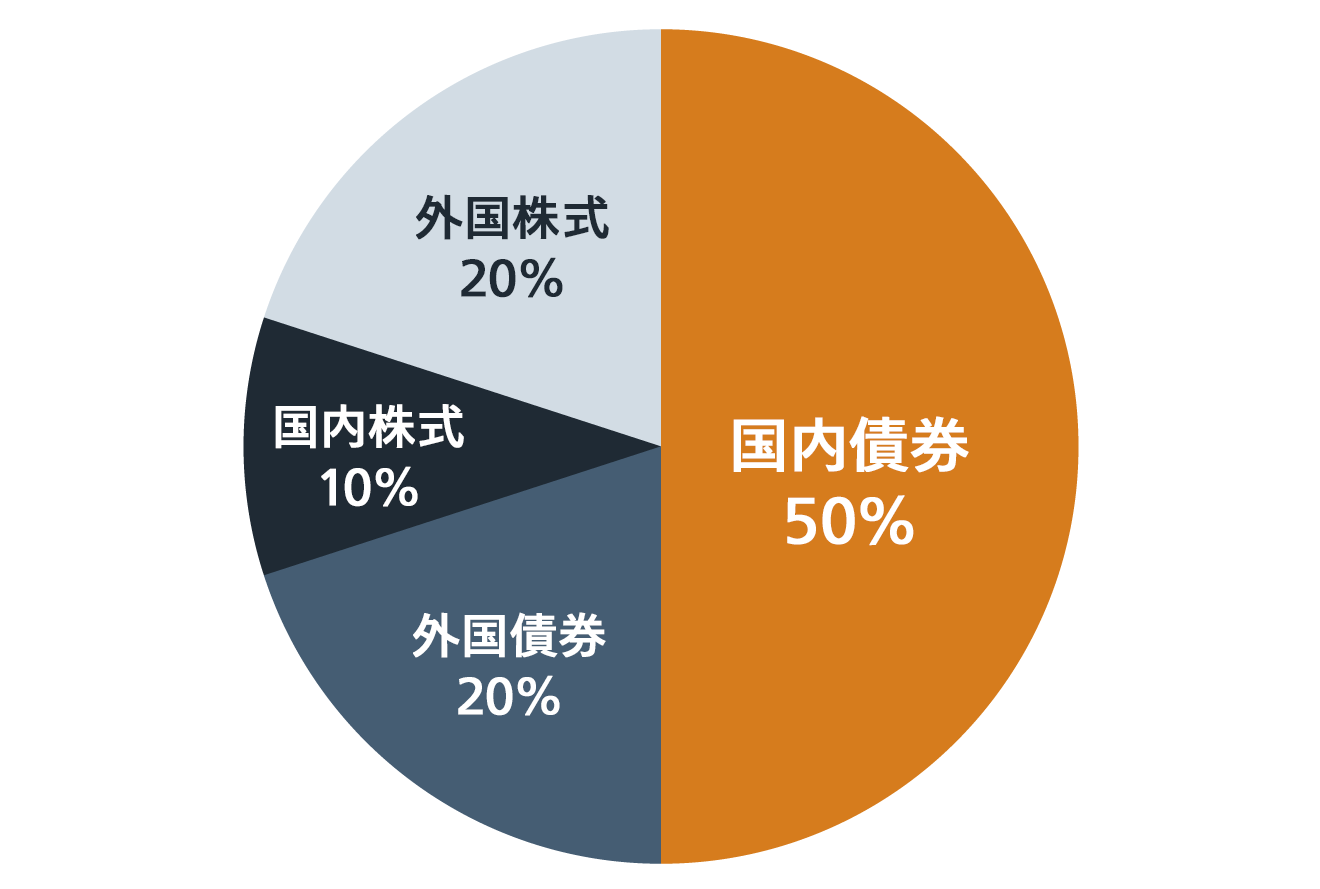
資産配分を見直すにあたっては、確定拠出年金配分変更理由を正しく整理し、具体的な2つの手続きの違いを理解する必要があります。
確定拠出年金の見直しには、「配分変更(掛金の指定変更)」と「スイッチング(預け替え)」の2種類が存在します。
1. 配分変更(これから積み立てる掛金の割合を変える):
来月以降に拠出する掛金で購入する商品の比率を変更する手続きです。既存の保有資産は売却されません。ノーリスクで手続きでき、手数料もかからないため、まずはここから着手するのが鉄則です。
2. スイッチング(これまでに積み立てた資産を売却して別商品を買う):
現在保有している資産の一部または全部を売却し、別の商品に買い替える手続きです。元本確保型に眠っている数百万円を一括して株式ファンドに買い替える場合などに実行します。
具体的なスイッチング手順は以下の通りです。
- 運営管理機関のWebサイトにログイン:企業型DCならJIS&TやNRK、iDeCoならSBI証券や楽天証券などの加入者ポータルにアクセスします。
- 資産状況と保有商品の確認:現在の保有資産内訳をチェックし、元本確保型商品の残高を確認します。
- 売却する商品の指定:定期預金などの元本確保型商品を「売却(解約)」として選択し、売却金額または口数を指定します。
- 新たに購入する商品の選択:売却代金で購入したい商品(信託報酬の低い全世界株式や米国株式インデックスファンド)を選択します。
- 注文内容の確定と受渡日確認:注文から約定・受渡までは通常3〜5営業日かかります。投資信託の売買タイミングのズレを認識した上で注文を確定させます。
なお、まとまった元本確保型の資金を株式ファンドへスイッチングする際、相場の高値掴みが不安な場合は、数カ月から1年程度に分けて段階的にスイッチングする「時間分散」を行うと精神的な負担を大きく軽減できます。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
