
家族4人の生活費平均と内訳は?赤字脱却と年間100万貯める防衛術

家族4人の生活費平均と内訳は?赤字脱却と年間100万貯める防衛術の基礎知識と応用に迫る! わかりやすい言葉でご紹介しています。
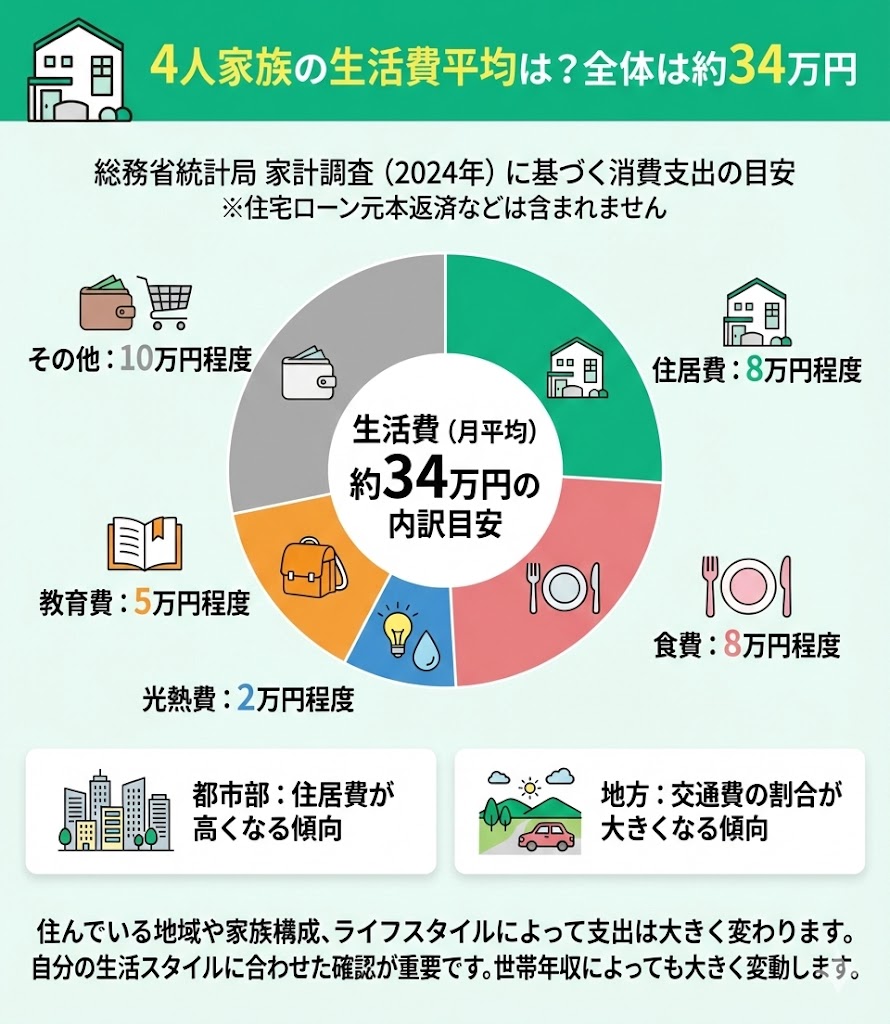
家族4人の家計運営において最大の不確実要素となるのが、子どもの進路と教育費のピーク設計です。文部科学省の学習費調査などを踏まえると、子ども1人を幼稚園から大学卒業まで育て上げるための総教育費は、オール公立ルートで約1,000万〜1,200万円、高校や大学から私立文系に進む一般的なルートで約1,500万円、中学から大学までオール私立ルートを選択した場合は約2,500万円以上に跳ね上がります。これが2人分となれば、単純計算でも3,000万〜5,000万円規模の資金手当てが必要になります。
ここで多くの親が陥るのが、教育費の「聖域化バイアス」です。「子どもの将来の選択肢を狭めたくない」という崇高な親心から、小学校・中学校の段階から月謝3万〜5万円を超える進学塾や複数の習い事に資金を投じ、結果として大学進学時のまとまった学費や親自身の老後資金が完全に枯渇する事例が後を絶ちません。
児童手当の高校生までの支給延長や所得制限の撤廃といった公的支援の拡充は歓迎すべき要素ですが、給付金を日々の生活費口座と混在させて消費してしまうと意味がありません。児童手当は最初から「存在しないもの」として全額を子ども名義の進学資金用口座や長期インデックス投資枠に振り分け、18歳の大学進学時までに1人あたり最低300万〜500万円の現金を確実に確保する計画性が求められます。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
