
社会保険の壁で手取り激減?2026年最新改正と働き損回避の境界線

社会保険の壁で手取り激減?2026年最新改正と働き損回避の境界線について押さえておきたい 事実を厳選して解説いたします。
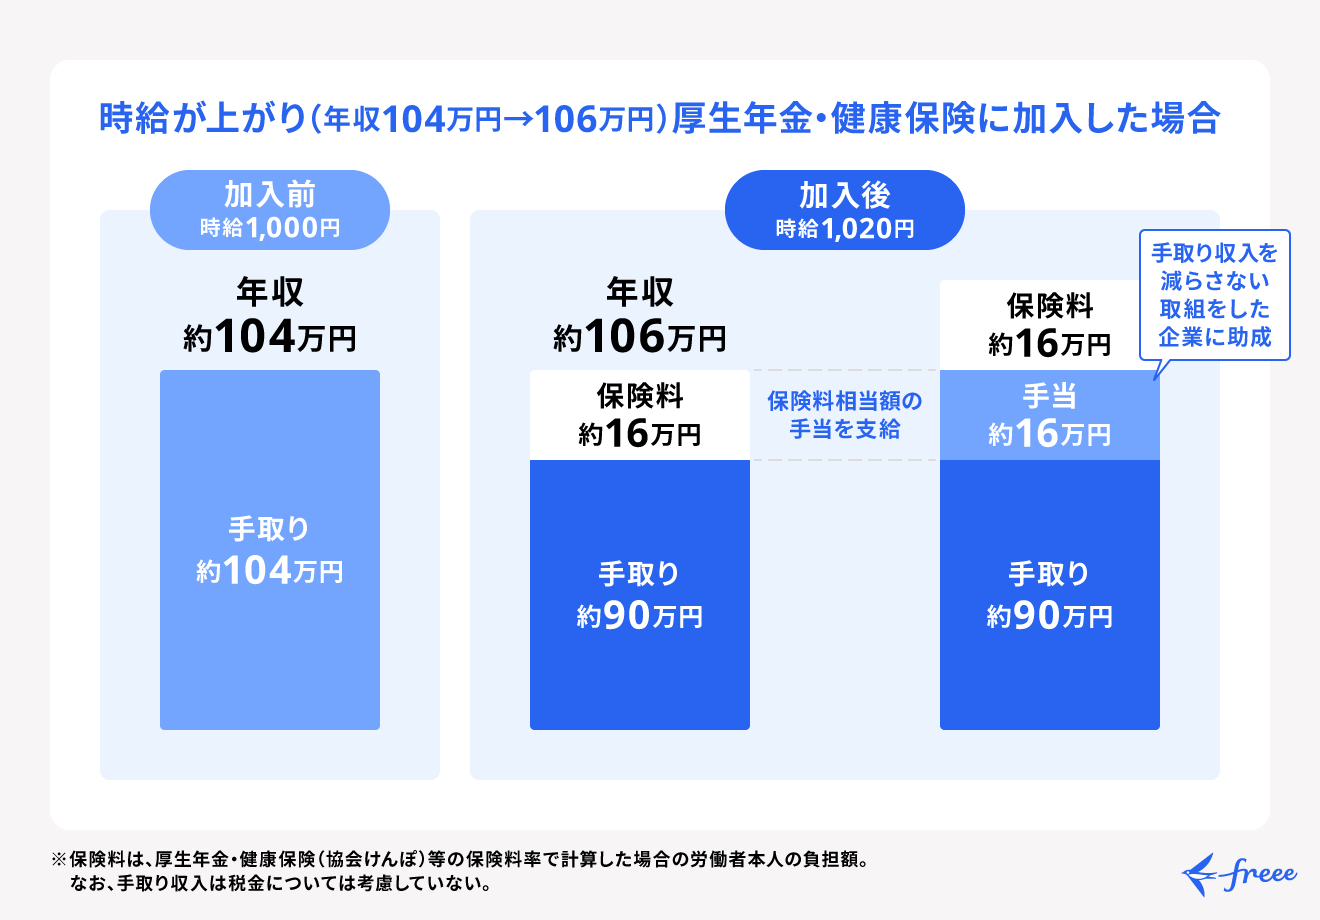
では、実際にいくら稼ぐと手取りはどう推移するのでしょうか。手取りの谷を可視化するため、従業員数51人以上の企業で働くパート労働者をモデルに、具体的な社会保険の壁 働き損シミュレーションを算定しました。
試算データが明瞭に示している通り、年収110万円まで働いた場合、年収105万円で抑えていた時と比べて年間約11万円も手取りが減るという理不尽な現実が存在します。さらに、配偶者の勤務先から支給される「家族手当・配偶者手当(月額1万〜2万円程度)」に年収106万や130万の制限がついている家庭の場合、その支給停止も重なって世帯全体で年間30万円以上のマイナスに見舞われるケースすらあります。
「105万円の手取り額(約104.8万円)」を再び上回るためには、最低でも年収125万円以上稼がなければなりません。さらに、配偶者手当の消失や税負担の増加まで考慮して「働いた実感を明確に得る」ためには、年収155万〜160万円以上まで一気にシフトを伸ばして突き抜けることが必須条件となります。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
