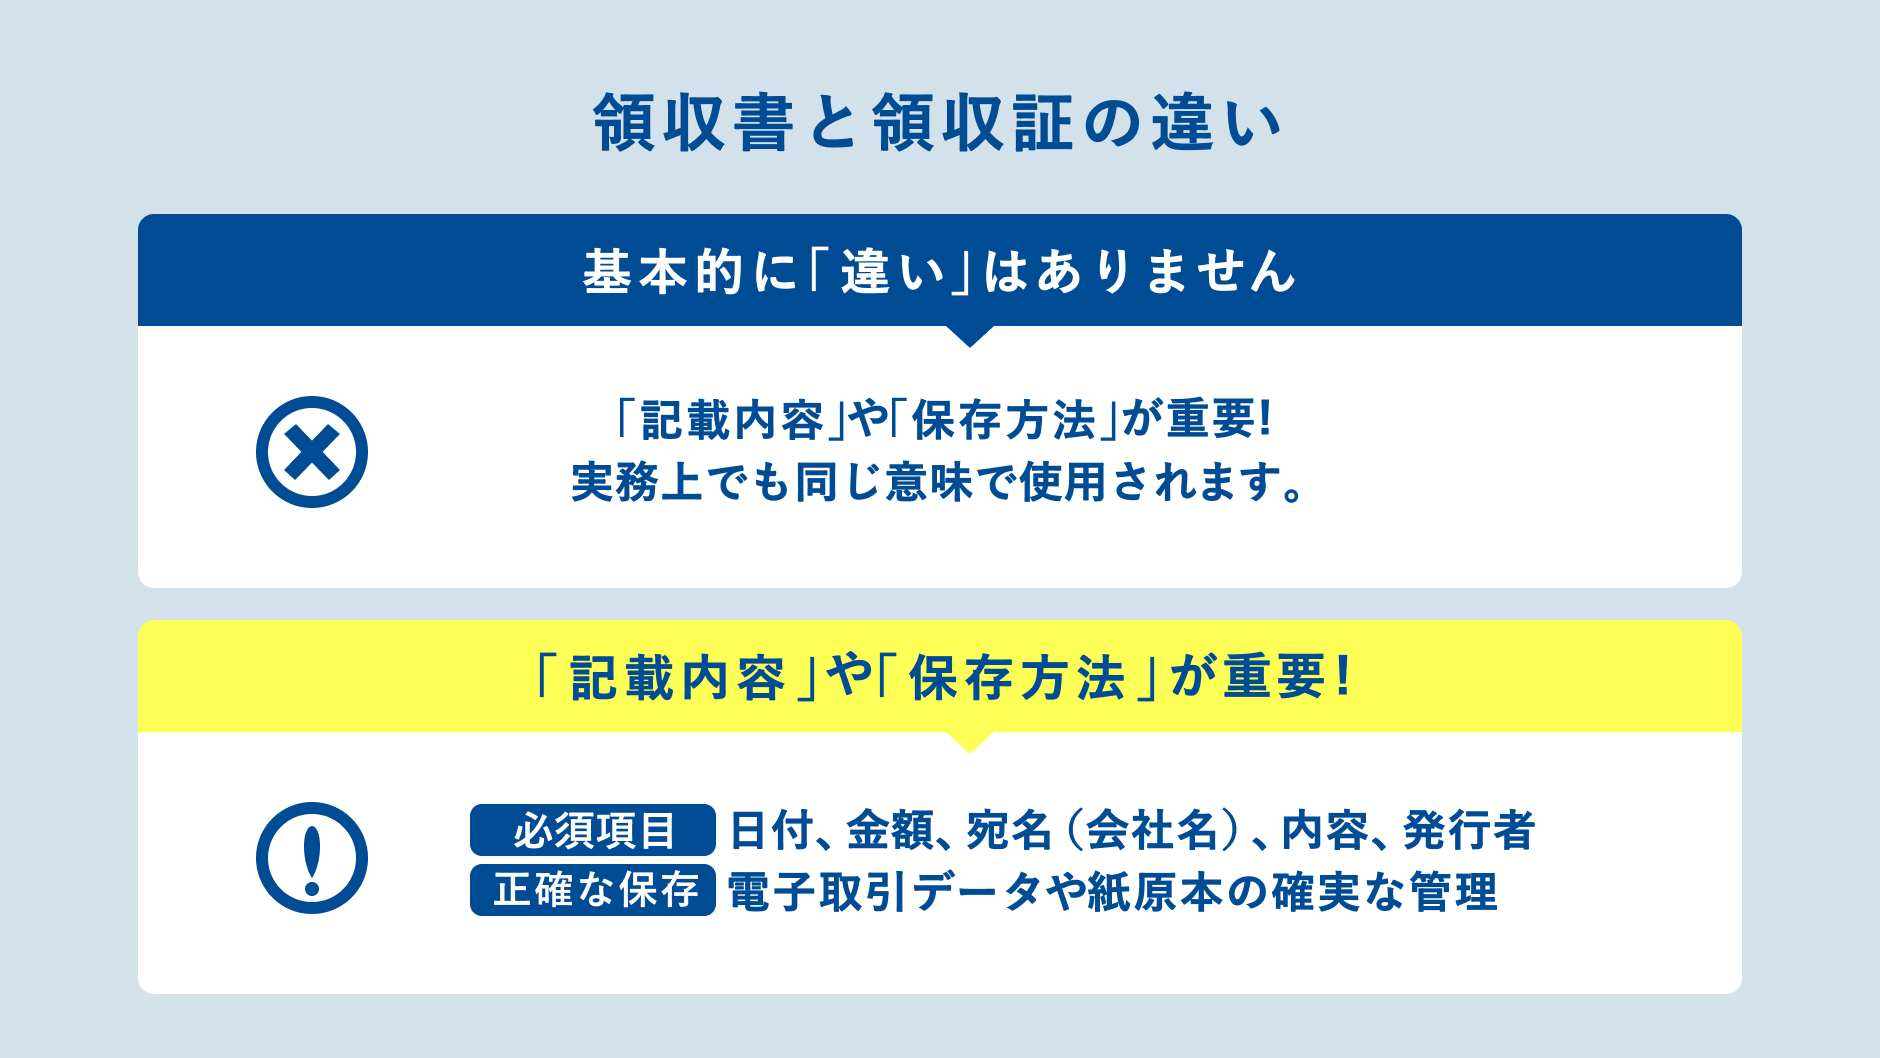
領収書と領収証の違いをプロが解剖!法的効力と経費精算の新常識

領収書と領収証の違いをプロが解剖!法的効力と経費精算の新常識の要点や背景を専門的かつ分かりやすくまとめました。最新トレンドを一目で把握できます。

ビジネスパーソンが現場で最も混乱しやすい「領収書」「領収証」「レシート」の3者について、法的根拠、記載要件、実務上の信頼度を整理しました。以下の比較表から、それぞれの実務的な立ち位置が明確に読み取れます。

項目詳細・数値データ一般的な基準・相場編集部の見解・評価民法上の位置づけ民法第486条「受取証書」支払完了を証明する同一の法的効力名称による優劣は皆無。弁済の証明としては全て有効。印紙税の貼付義務売上代金5万円以上で200円〜(紙の場合)非課税枠:記載金額49,999円以下収入印紙 5万円 領収証 貼付義務は紙文書のみ。電子発行なら非課税。税務調査での立証力取引明細の網羅性:レシート>手書き領収証「お品代」手書き領収書は否認リスク高品目・日時・店舗が自動印字されるレシートの方が客観的証拠力が圧倒的。インボイス対応登録番号(T+13桁)および税率別消費税額適格請求書発行事業者のみ交付可能要件を満たせば「適格簡易請求書」としてレシートが正式に認められる。

この表から分かる通り、領収書 領収証 レシート 違いにおいて、税務上の優劣を決めるのは紙のタイトルではなく「記載されている情報の粒度」です。昭和の商慣習に囚われ、機械印字のレシートをわざわざ手書きの領収証に差し替えてもらう行為は、税務上の立証力を自ら低下させているに等しい行為と言えます。

林 結菜

林 結菜

ライフスタイル編集者

エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。

Share this article
Twitter Facebook Pinterest