
トヨタが法人税を払っていない噂の真相|5年間0円の理由と最新の納税額

トヨタが法人税を払っていない噂の真相|5年間0円の理由と最新の納税額の全貌を詳しく解説してご紹介します。
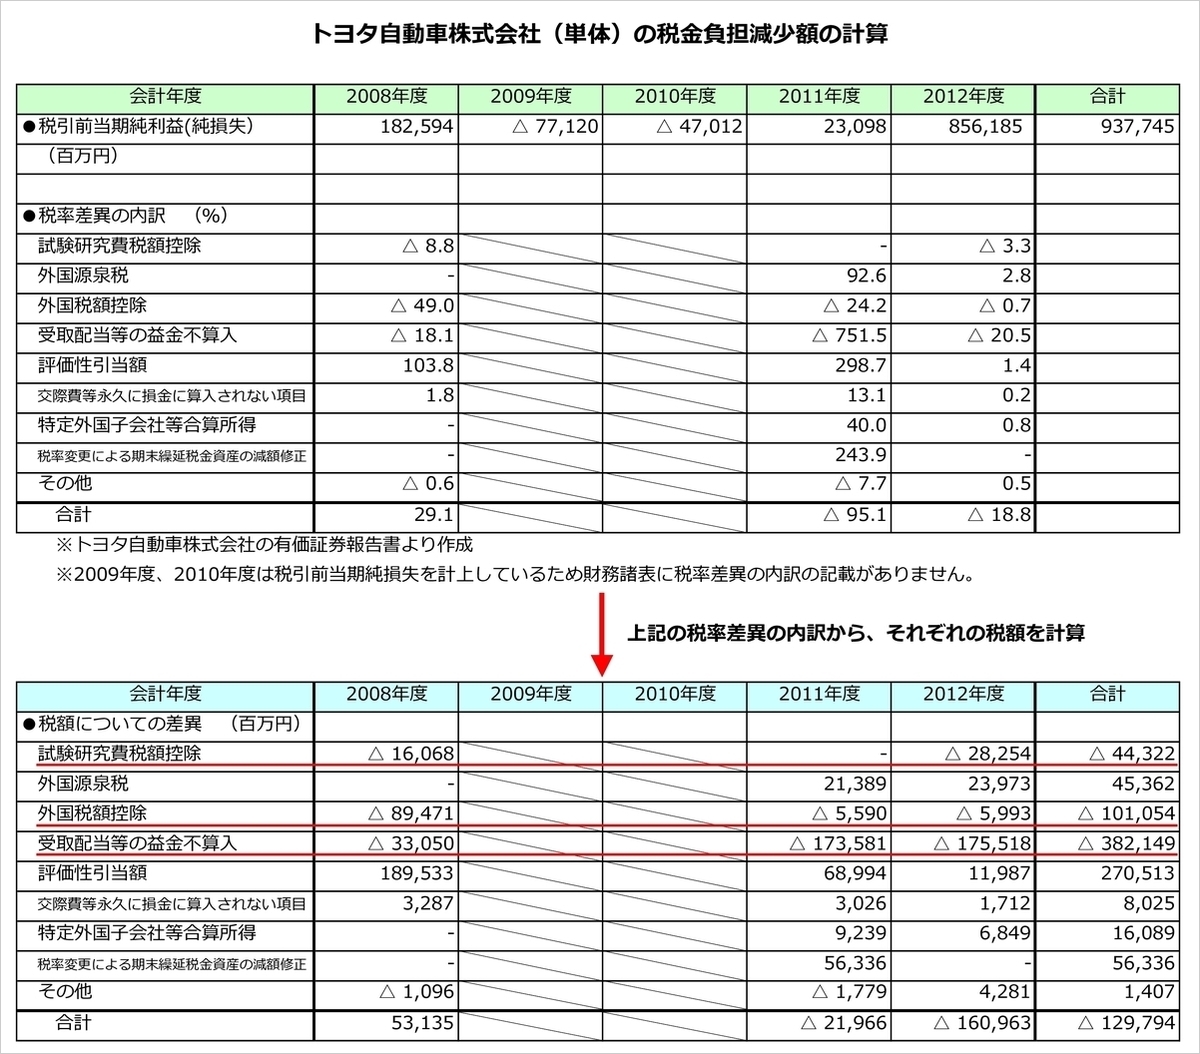
世界中で車を売り、巨額の売上高を誇るメガ企業が、なぜ赤字から回復し始めた後も含めて5年間も法人税ゼロを維持できたのでしょうか。そこには日本の税法に明確に規定された3つの合法的メカニズムが存在します。
① 繰越欠損金控除:巨大な赤字を将来の黒字と相殺するルール
第一の要因は、税法上の「繰越欠損金控除」の適用です。この制度は、ある年度に出した巨額の赤字(欠損金)を最長10年間(当時の税制では7〜9年間)繰り越し、翌年度以降に利益が出た際にその黒字分から差し引くことができる仕組みです。
リーマン・ショックで抱えた数千億円規模の累積赤字があったため、その後の決算で単年度の営業黒字を計上しても、過去の赤字分と相殺されて課税所得が計算上ゼロになり、法人税が課されない期間が続きました。これは大企業優遇ではなく、中小企業を含むすべての法人に認められている企業の存続と雇用を守るための普遍的セーフティネットです。
② 受取配当等の益金不算入:多重課税を防ぐ国際的原則
第二の要因は、子会社からの配当金に対する「受取配当等の益金不算入」です。トヨタ自動車本体は、世界各国の現地法人や国内グループ会社を束ねる持ち株親会社としての性格を強く持ちます。
米国やアジアなどの海外子会社が現地で利益を出し、現地国で法人税を納めた後、残った利益を日本の親会社へ配当として送金します。もしこの配当金に日本国内で再び丸ごと法人税を課せば、ひとつの利益に対して二重課税(国際多重課税)が発生してしまいます。これを防ぐため、すでに課税済みの配当金は日本の課税所得から除外するルールが整備されています。
③ 外国税額控除:海外で納めた税金を差し引く調整弁
第三の要因が「外国税額控除」です。グローバルに展開する企業が海外で納付した税額の一部を、国内で納めるべき法人税額から控除できる制度です。トヨタは日本国内で赤字に苦しんでいた時期も、海外市場では現地政府に対して莫大な法人税を納め続けていました。これらの国際税務ルールが組み合わさった結果、日本国内における親会社単体の国税納付額がゼロとして処理されました。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
