
年金繰り下げ率最大84%の罠!利用者が少ない理由と損益分岐点を検証

年金繰り下げ率最大84%の罠!利用者が少ない理由と損益分岐点を検証にまつわる興味深い視点を分かりやすく発信ます。
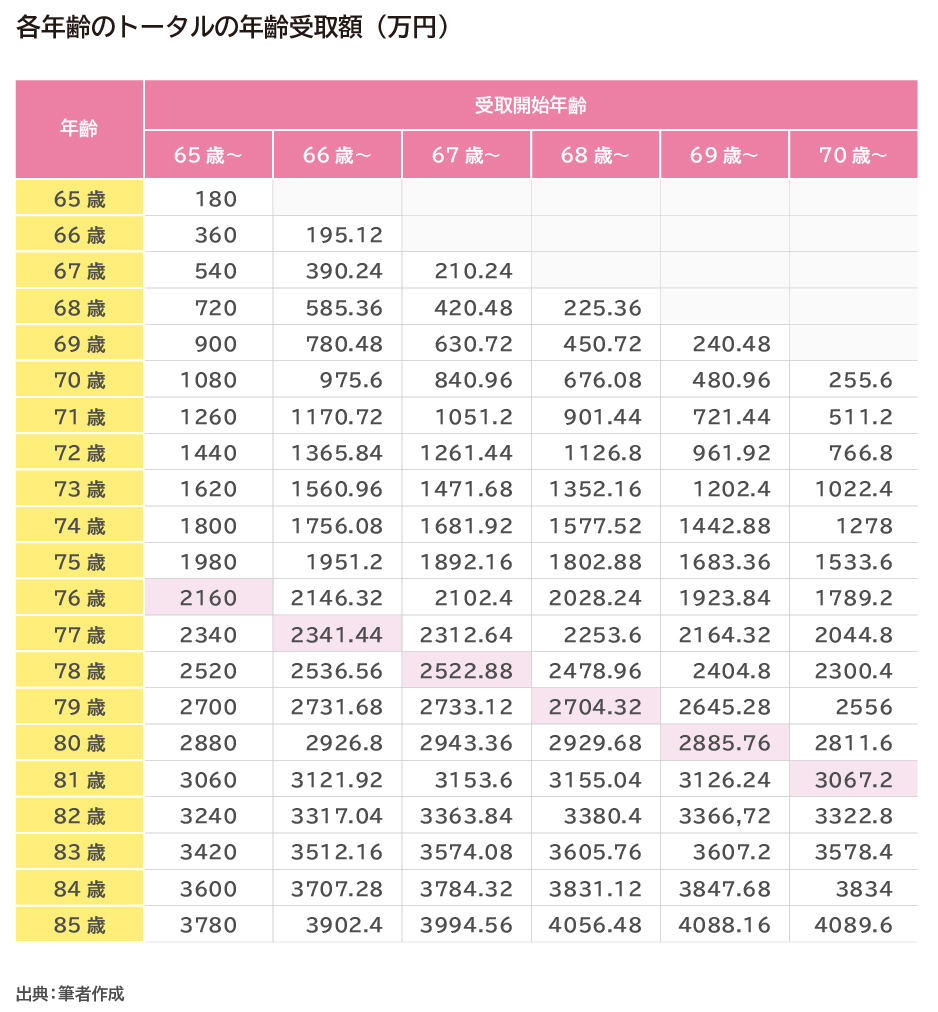
「年金が84%増えれば、生活水準も84%豊かになる」という思い込みは、日本の税金・社会保険料システムの前では完全に崩壊します。受給額の増加に伴い、引き落とされる各種負担が加速度的に膨れ上がる年金繰り下げデメリット税金と年金繰り下げ社会保険料の壁が存在するためです。
公的年金は雑所得として所得税および住民税の課税対象となります。年金額が増加すれば税率のブラケットが上がり、所得税・住民税が跳ね上がります。さらに深刻なのが、国民健康保険料(75歳以降は後期高齢者医療保険料)と介護保険料の負担増です。これら社会保険料は前年の合計所得金額を基準に算定されるため、年金額が跳ね上がると保険料も上限近くまで跳ね上がります。
以下は、額面年金額が単身世帯で月額20万円から繰り下げによって月額36万8,000円(84%増)へ増額された場合の手取りの変化を示した検証です。
- 65歳受給(年額240万円): 税金・社会保険料の控除後の手取り額は約205万円(手取り率 約85%)
- 75歳繰り下げ受給(年額約441万円): 税金・社会保険料の控除後の手取り額は約340万円(手取り率 約77%)
額面は84%増えたにもかかわらず、手取りベースの増加率は約65%程度に押し下げられます。つまり、増額分の約2割から3割が公的控除によって相殺されてしまうのです。
さらに見過ごせないのが「住民税非課税世帯」の恩恵からの脱落です。年金受給額が一定基準以下であれば住民税非課税となり、高額療養費制度の自己負担限度額の大幅な引き下げや、介護保険サービスの自己負担軽減など、手厚いセーフティネットを享受できます。しかし、繰り下げによって中途半端に収入が上がってしまうと、医療費窓口負担が1割から2割・3割へと引き上げられ、高額な医療・介護が発生した際の自己負担が一気に膨らむリスクを抱えることになります。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
