
家のローンで後悔しない!2026年金利動向と審査の落とし穴を徹底解説

家のローンで後悔しない!2026年金利動向と審査の落とし穴を徹底解説に関する深掘り記事を分かりやすく解説します。最新情報を求める方は必見です。
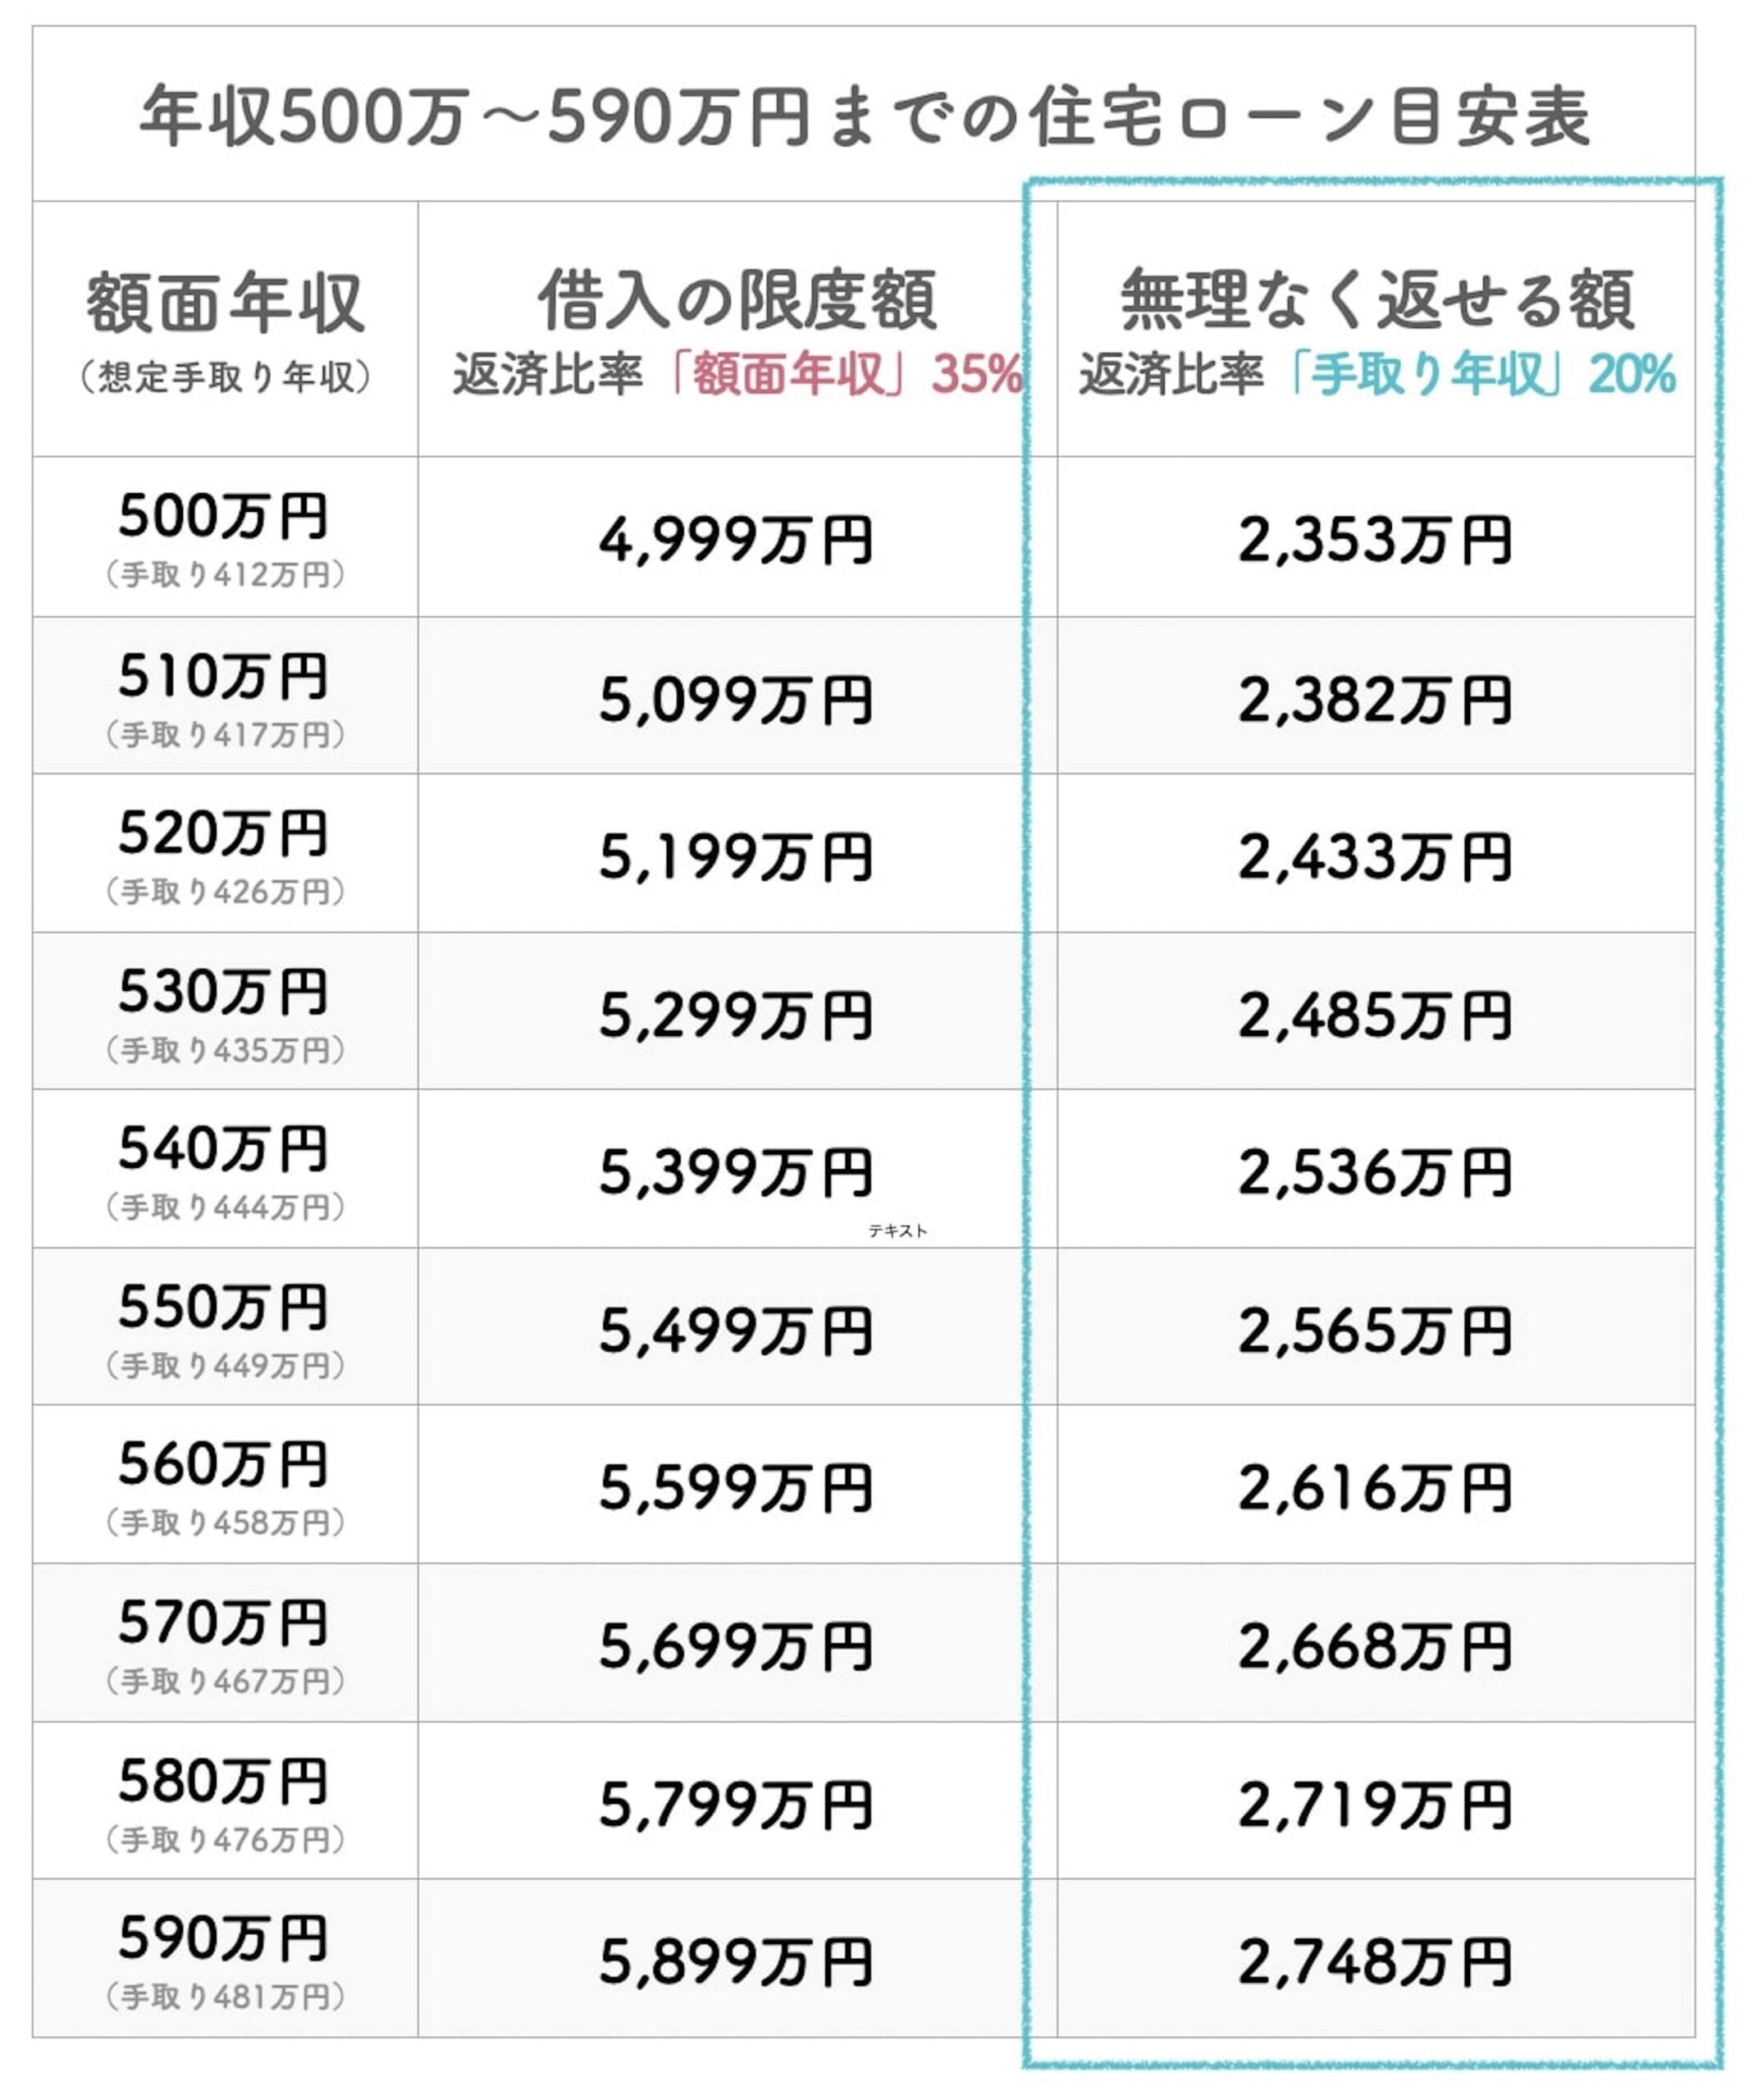
首都圏や都市部の新築マンション価格が高騰した結果、単独の年収では借入可能額が届かず、夫婦の収入を合算して借りる「ペアローン」や「収入合算(連帯債務)」を選択する世帯が急増しています。しかし、ネットの口コミや知恵袋、SNS上では「ペアローンを組んだことを死ぬほど後悔している」という当事者の悲痛な叫びが溢れています。
必読記事
現場取材で見えてきたペアローンの落とし穴と注意点は、夫婦のどちらか一方に生じる予期せぬライフイベントの脆弱性にあります。典型的なのが、出産・育児に伴う妻側の収入減や休職です。フルタイム勤務を前提に限界まで組んだ返済計画は、片方の手取りが減った瞬間に崩壊します。
また、離婚問題に詳しい弁護士の証言によると「ペアローンの残った不動産ほど、離婚協議を泥沼化させる要因はない」と口を揃えます。住宅の名義が夫婦共有になっているため、一方が住み続けて相手の持分を買い取るか、売却してローンを完済するしかありません。しかし、前述の通り購入初期はオーバーローン状態であることが多く、自己資金で不足分を補填できなければ売却すら不可能となり、別居後も元配偶者の債務を返済し続けるという地獄のような共依存状態が固定化されてしまいます。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
