
国民年金の付加年金は本当にお得?月400円の損益分岐点と落とし穴

国民年金の付加年金は本当にお得?月400円の損益分岐点と落とし穴とはどのようなものなのか? 主要なファクトを整理してお届けします。
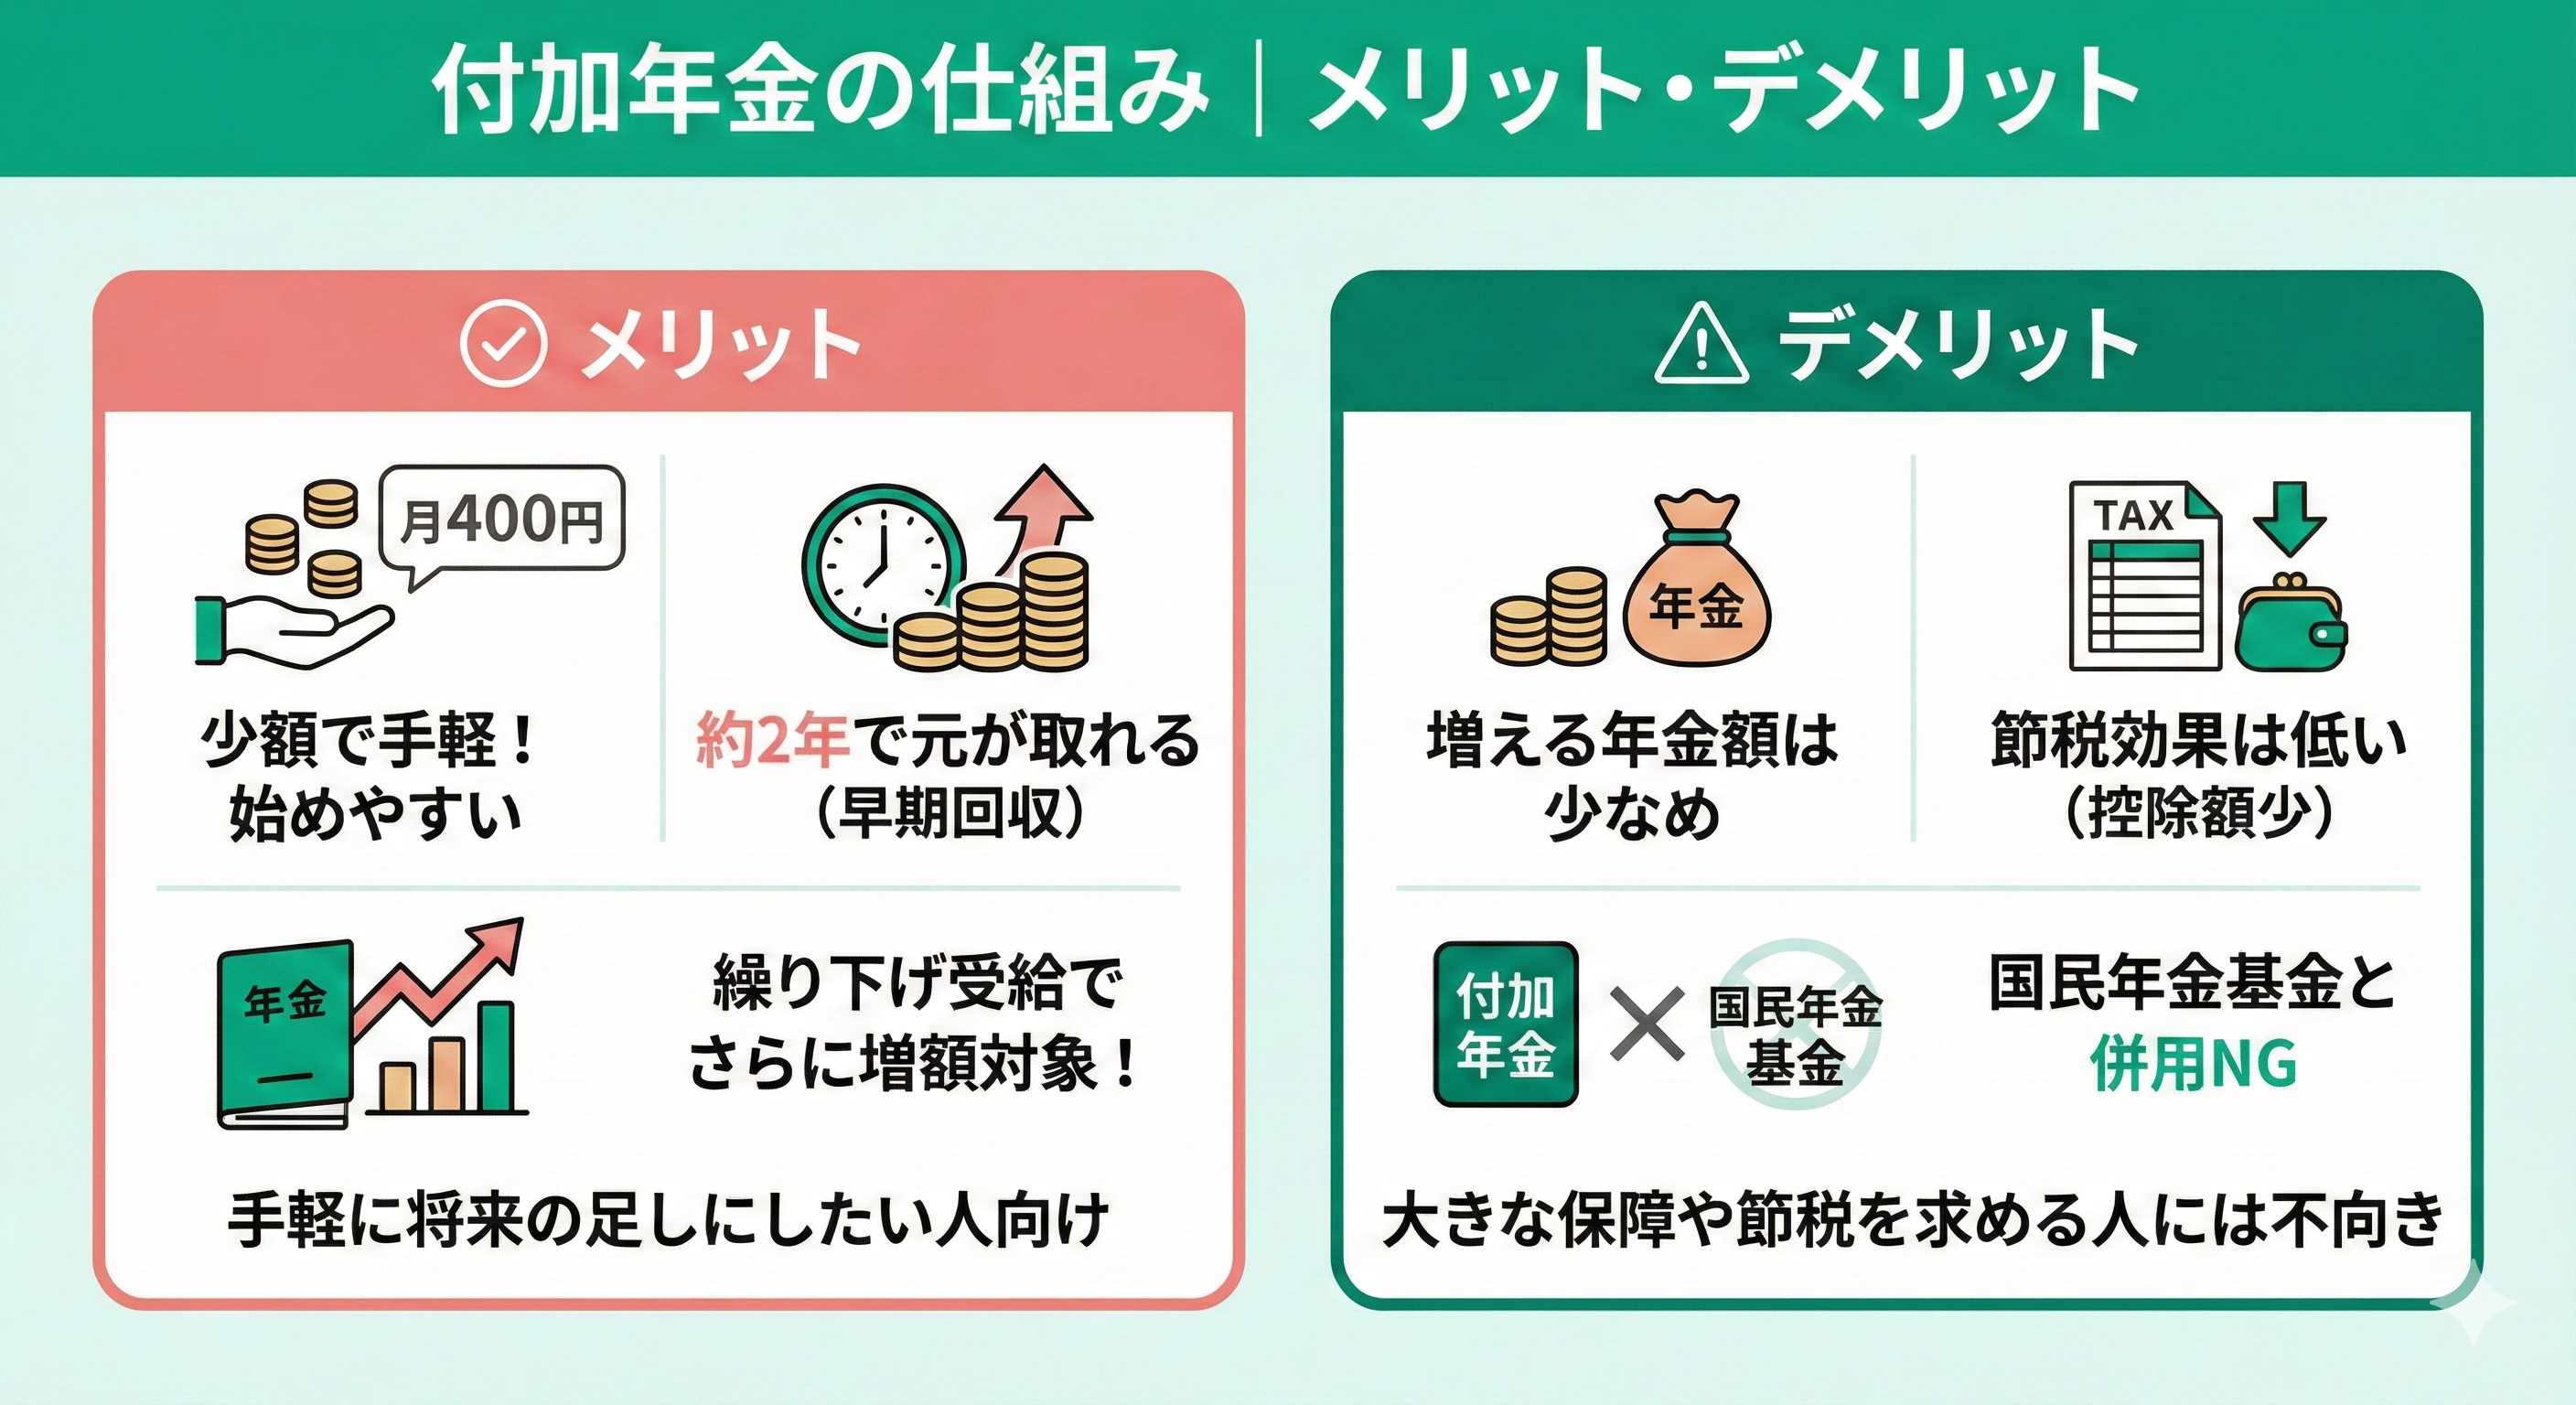
当メディア編集部が個人事業主やフリーランスコミュニティの生の声、およびファイナンシャルプランナー(FP)の相談現場を独自取材したところ、付加年金に対する極めて現実的な評価が浮かび上がってきました。
SNSや相談窓口では「役所で手続きした際、窓口担当者から『一番得な制度ですよ』と勧められた」「iDeCoの枠を600円余らせるのがもったいない気もしたが、月400円で確実に確定給付が乗るのは精神的安心感が段違い」という肯定的な意見が大半を占めます。
行動経済学や生活設計の視点から見ると、投資信託を中心とするiDeCoや新NISAは元本割れリスクや市場暴落の恐怖が常につきまといます。これに対して付加年金は「国家が破綻しない限り終身で確実なキャッシュフローを保証する超低リスク資産」として機能します。少額であっても、生活費の絶対的な底支え(ベースインカム)を強化する役割は極めて大きいです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これまでの事実と検証結果に基づき、客観的な判断基準を提示します。
▼ 付加年金への加入を強く推奨する人
- 国民年金第1号被保険者で、手軽に将来の確定受給額を増やしたい人
- 投資リスクを抑え、少額でも確実に元が取れる終身年金を確保したい人
- iDeCoの拠出額が月額67,000円以下で、枠の余りを気にする必要がない人
- 現在学生で、国民年金保険料を親が納付している、または自力納付している人
▼ 付加年金の加入に慎重になるべき人
- 国民年金基金で手厚い終身年金を設計したい人(制度上、同時併用が不可能なため)
- iDeCoを満額(上限68,000円)きっちり使い切り、全額を株式等で積極運用したい人
- 健康状態に大きな不安があり、平均余命までの生存確率に懸念がある人
- 近いうちに就職して会社員(第2号被保険者)になる予定が確定している人
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
