
貸借対照表と損益計算書の違いとは?繋がりで見抜く決算書の超基本

貸借対照表と損益計算書の違いとは?繋がりで見抜く決算書の超基本の真相や最新動向に迫る! わかりやすい言葉でまとめました。
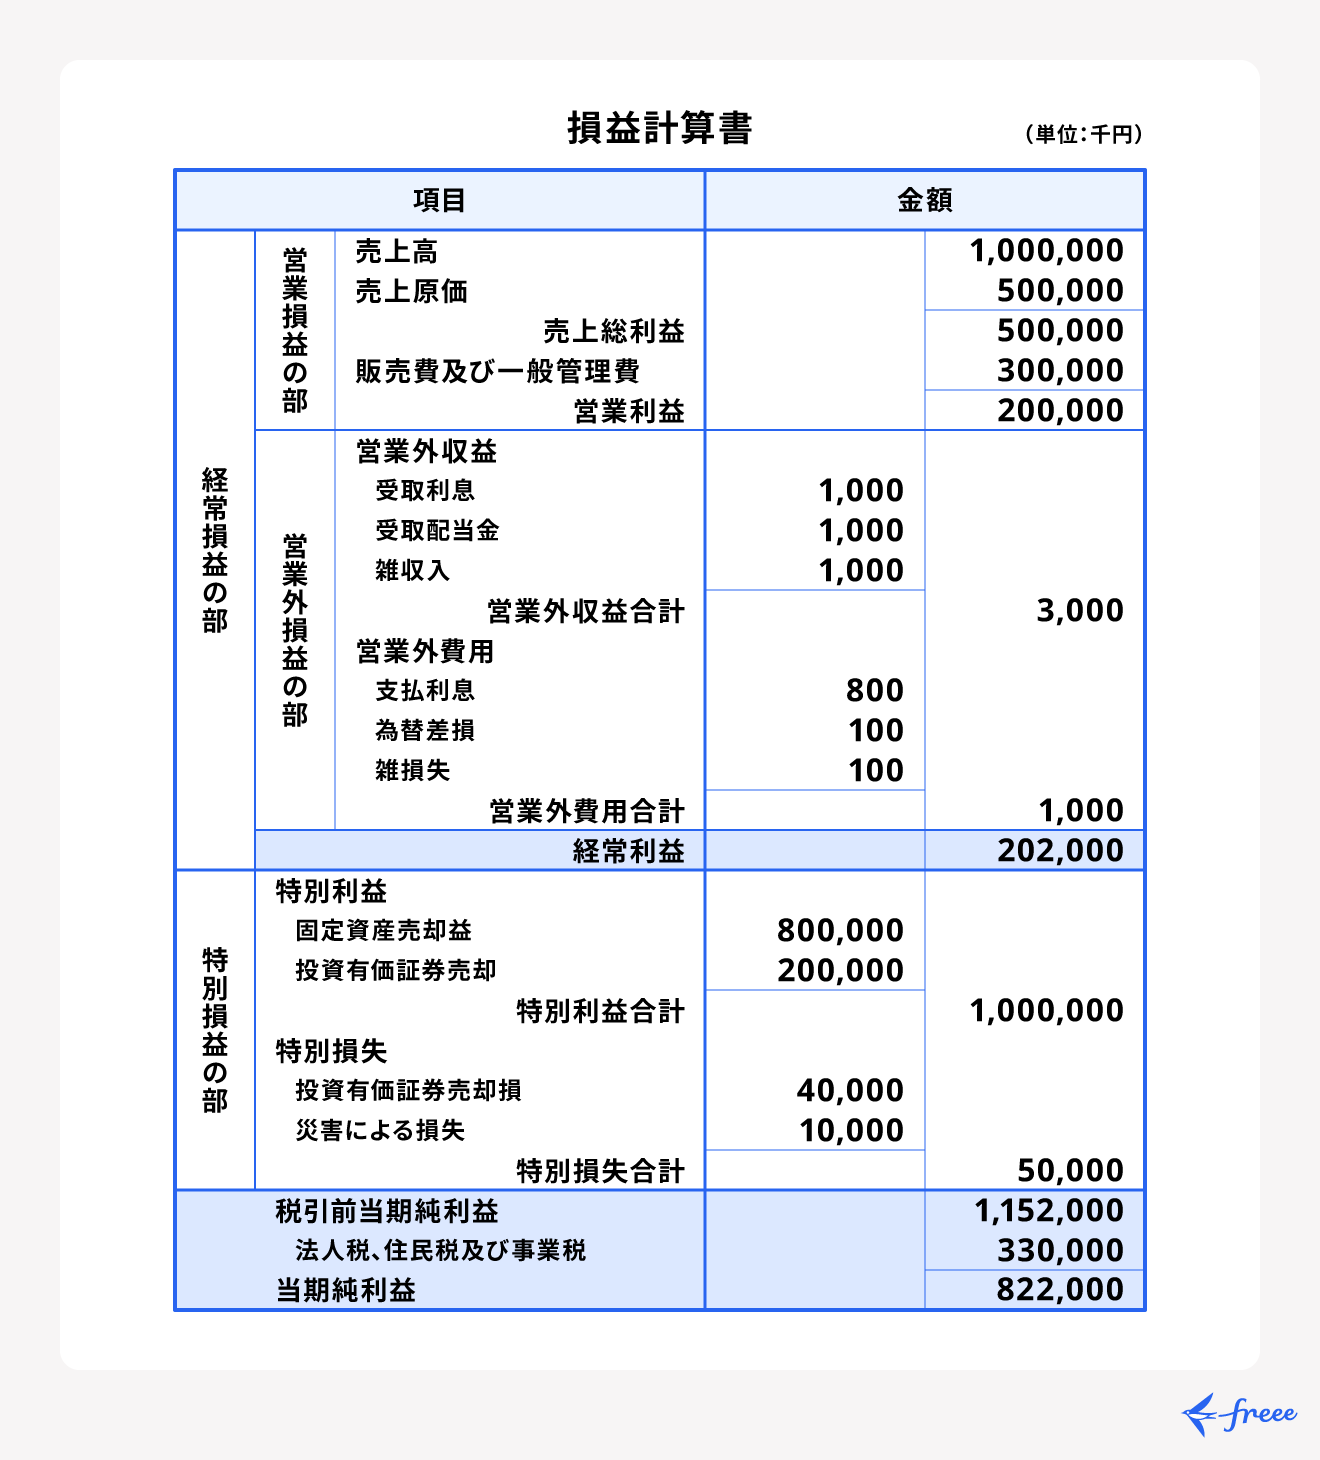
健全に成長を続ける企業と、経営危機に瀕している企業では、決算書に現れるシグナルが対照的です。実際のビジネスシーンで役立つ代表的な2つのパターンを比較してみましょう。
【パターンA:高収益・成長企業の決算書】
P/Lでは売上総利益率(粗利率)や営業利益率が高水準を維持しており、本業の競争力が際立っています。そこで稼ぎ出した豊富な当期純利益がB/Sの純資産に着実に積み上がり、自己資本比率は50%を超過。営業キャッシュフローが潤沢に出ているため、借入金に過度におびえることなく、新規事業やDX推進へ積極的な設備投資を継続できる好循環を描いています。
【パターンB:業績悪化・衰退企業の決算書】
価格競争に巻き込まれて営業利益が極端に薄く、原材料高騰などの外部ショックで最終赤字に転落。B/Sを見ると、売れない在庫(棚卸資産)や回収の滞った売掛金が膨らみ、純資産の繰越利益剰余金が急激に減少しています。減少し続ける現金を補うために短期借入金を繰り返した結果、負債比率が跳ね上がり、資金繰りに行き詰まるリスクが高まります。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
