
ブラックリスト確認方法とスマホ開示手順|審査落ちの真相と保有期間

ブラックリスト確認方法とスマホ開示手順|審査落ちの真相と保有期間に取り組みたい方へ、最短で成果を出す 手順書をお届けします。
インターネット上やSNSでは、「ブラックリストを裏技で消去します」「信用情報の傷を消す専門弁護士」といった甘い誘い文句が横行しています。しかし、正当な理由のない異動情報を意図的に消す方法は存在しません。
信用情報機関に登録されているデータは、金融機関が取引事実に基づいて厳格に送信したデータであり、虚偽の記載や誤認登録でない限り、弁護士や司法書士であっても抹消請求を行う法的な権利はありません。手数料を騙し取る詐欺広告には細心の警戒が必要です。
では、事故情報は一体何年で消えるのか。最新の保有期間ルールには明確な基準が設けられています。
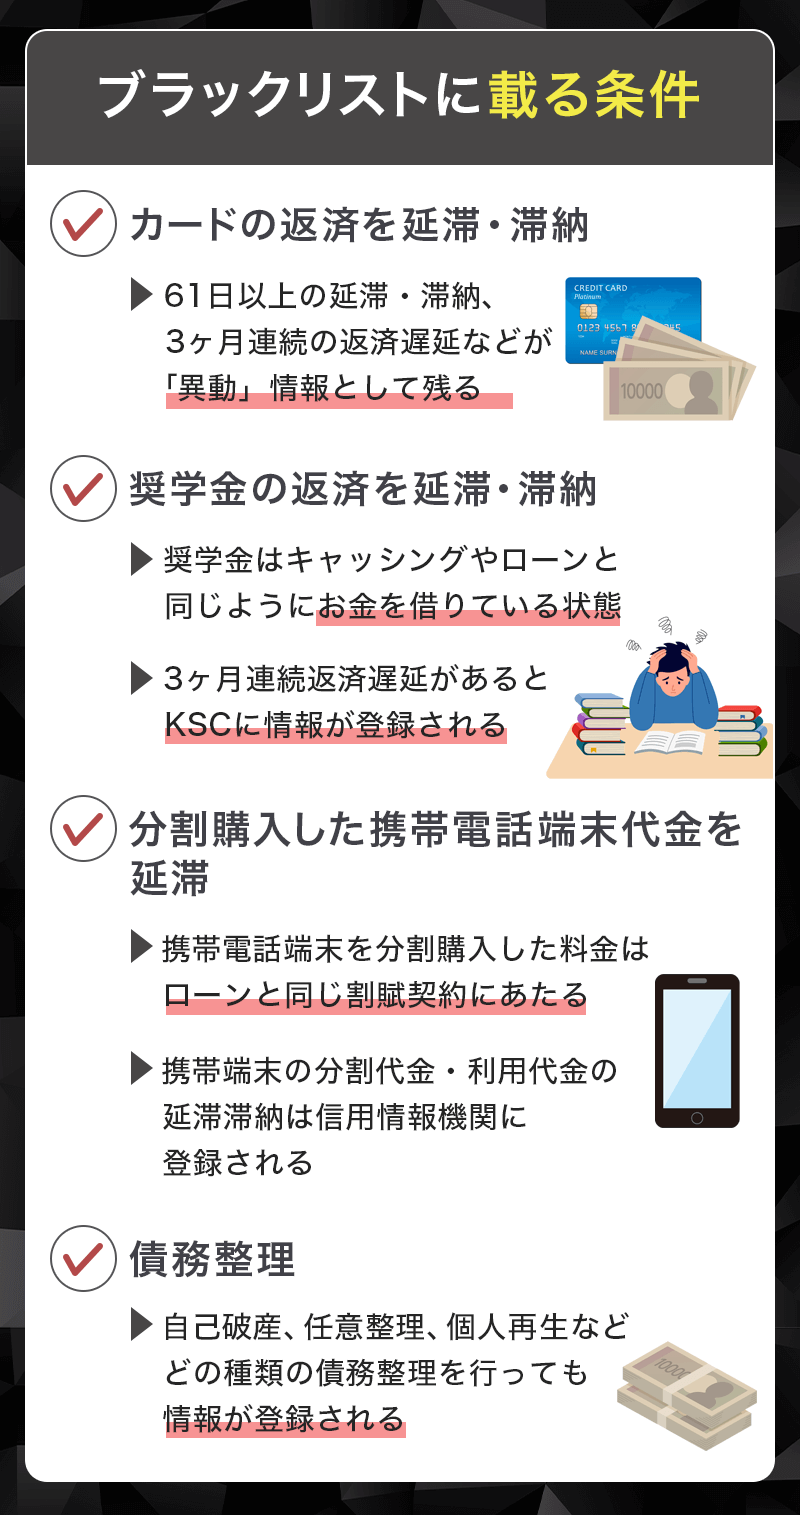
CICやJICCにおける延滞の記録は、「滞納していた債務を完済した日」から最長5年間保有されます。ここで最も警戒すべき盲点は、「滞納したまま放置しても5年で消えるわけではない」という点です。返済を放置している間は延滞状態が現在進行形として維持され、いつまで経っても5年のカウントダウンはスタートしません。信用を回復するための第一歩は、少額であっても未払い債務の存在を特定し、速やかに完済(清算)することに尽きます。
なお、自己破産などの官報公告情報について、かつて全銀協(KSC)は「最長10年間」保有していましたが、制度改定により現在は「破産手続開始決定日から最長7年間」へと短縮されています。ネット上の古い情報では依然として「銀行ブラックは10年」と書かれているケースが散見されますが、客観的なルール変更を正しく見極める姿勢が不可欠です。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
