
貸借対照表と損益計算書の違いとは?2026年最新の読み解き方

貸借対照表と損益計算書の違いとは?2026年最新の読み解き方についての真相をご紹介します。
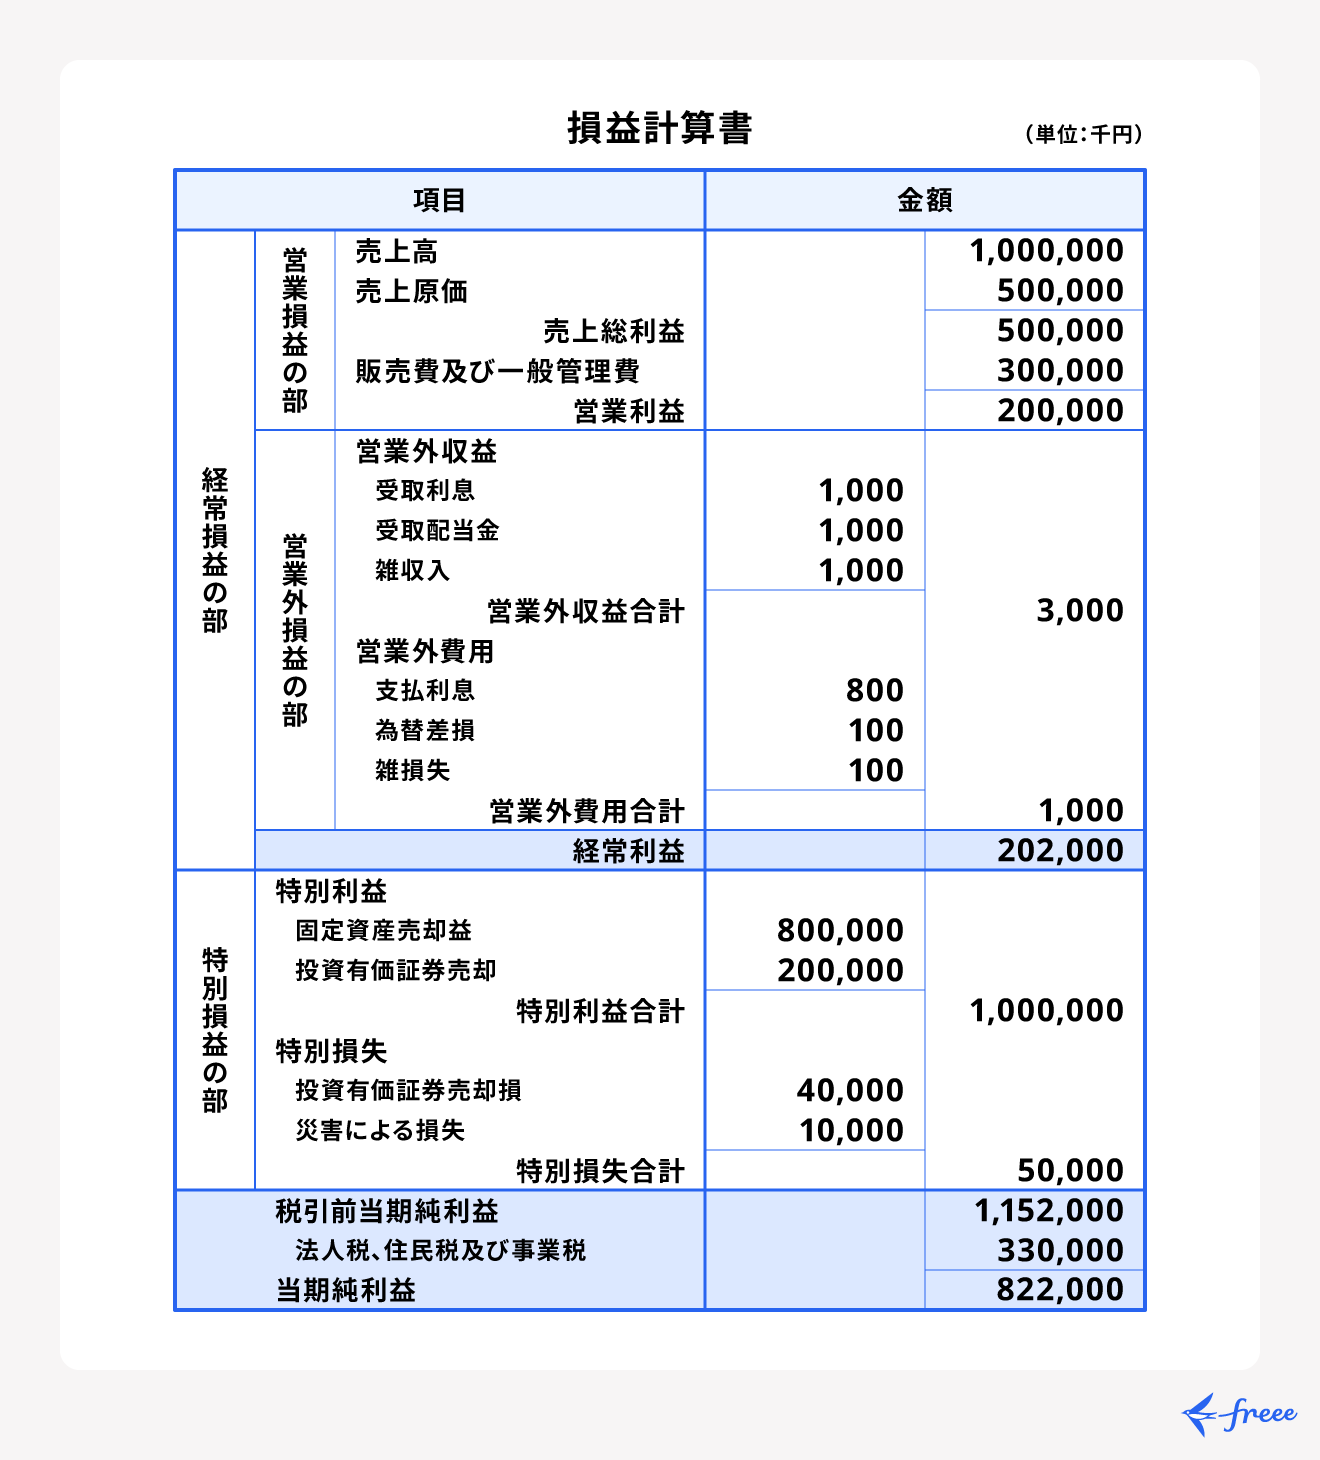
財務諸表に向き合う際、まず最初に理解すべき本質は「スナップ写真」と「ビデオ動画」の対比です。貸借対照表(Balance Sheet:B/S)は、決算期末というピンポイントの特定日において、会社にどれだけの財産があり、どれだけの借金があるのかを写し出した「スナップ写真」に該当します。これに対して損益計算書(Profit and Loss Statement:P/L)は、1年という決められた営業期間の中で、どれだけの売上を上げ、どれだけの費用を使い、結果としていくら儲かったのかという動的なプロセスを記録した「ビデオ動画」です。
この二つは独立して存在しているわけではありません。両者を繋ぐ決定的な架け橋こそが、損益計算書の最下段に記載される当期純利益と、貸借対照表の純資産の部に蓄積される繰越利益剰余金の関係性です。1年間の企業活動によって生み出された当期純利益から株主配当などを差し引いた残額は、B/Sの純資産内にある「繰越利益剰余金」へと流れ込み、企業が過去から積み上げてきた内部留保の一部として蓄積されます。
つまり、P/Lで叩き出した1年間の成果(フロー)が、そのままB/Sの純資産という企業の基礎体力(ストック)へと加算されていく循環構造を持っています。この貸借対照表と損益計算書のつながりを脳内で一本のラインとしてイメージできるかどうかが、数字の迷宮から脱出するための分岐点となります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
