
川崎重工の株価乱高下はなぜ?防衛特需と不祥事の真相、2026年の買い時

川崎重工の株価乱高下はなぜ?防衛特需と不祥事の真相、2026年の買い時について知っておくべき 理由を厳選して解説いたします。
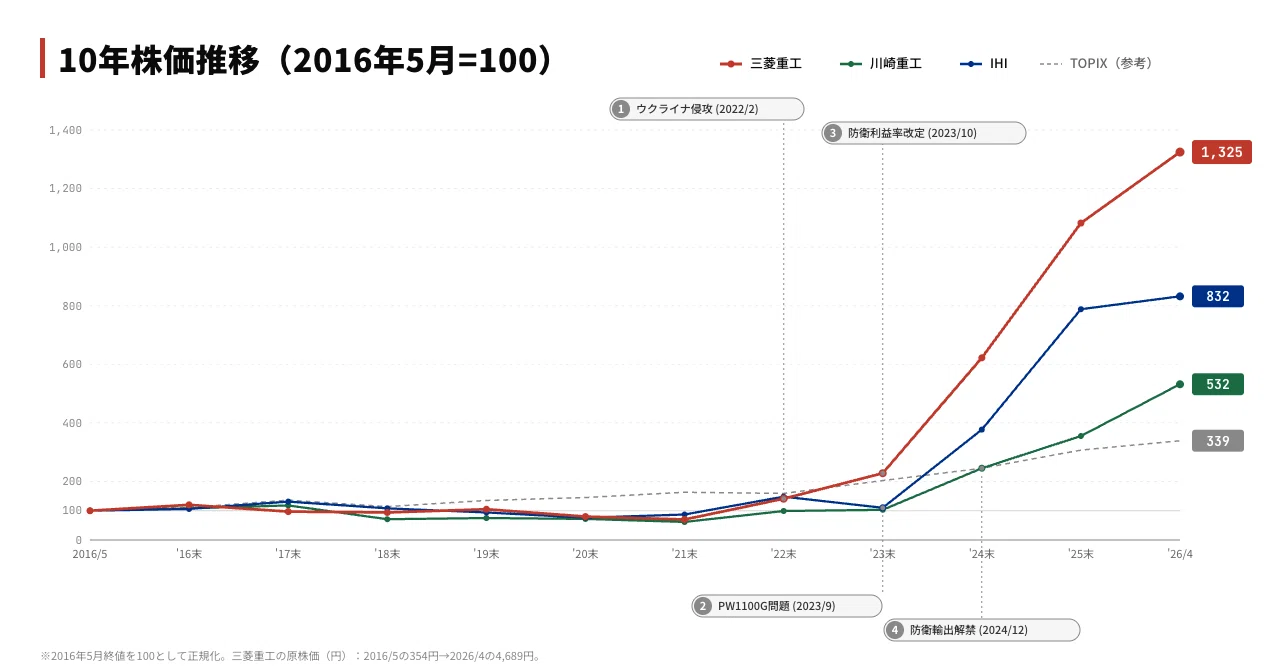
投資判断を下すうえで、情緒的な思惑を排したハードデータの直視は欠かせません。同社の成長シナリオの中核に位置づけられる川崎重工 防衛関連 業績影響は、日本の防衛力抜本的強化計画に伴い、確実に数字として結実しつつあります。防衛省向け潜水艦、固定翼哨戒機P-1、C-2輸送機、さらにはスタンドオフ防衛能力を担う各種誘導弾の開発・量産は、数千億円規模の安定した受注残高を形成しています。
公表された決算説明会資料および市場コンセンサスを統合した川崎重工 2026年業績予想の主要指標を、業界水準と比較したデータが以下の通りです。
防衛省向け装備品は、利益率の上限が制度上厳格に規定されているものの、代金回収の確実性と長期的な稼働率の保証という絶対的な安心感をもたらします。民間航空機エンジンの点検補修費用といった一時的損失を吸収し得る「防壁」として、防衛事業の存在感はかつてない高まりを見せています。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
