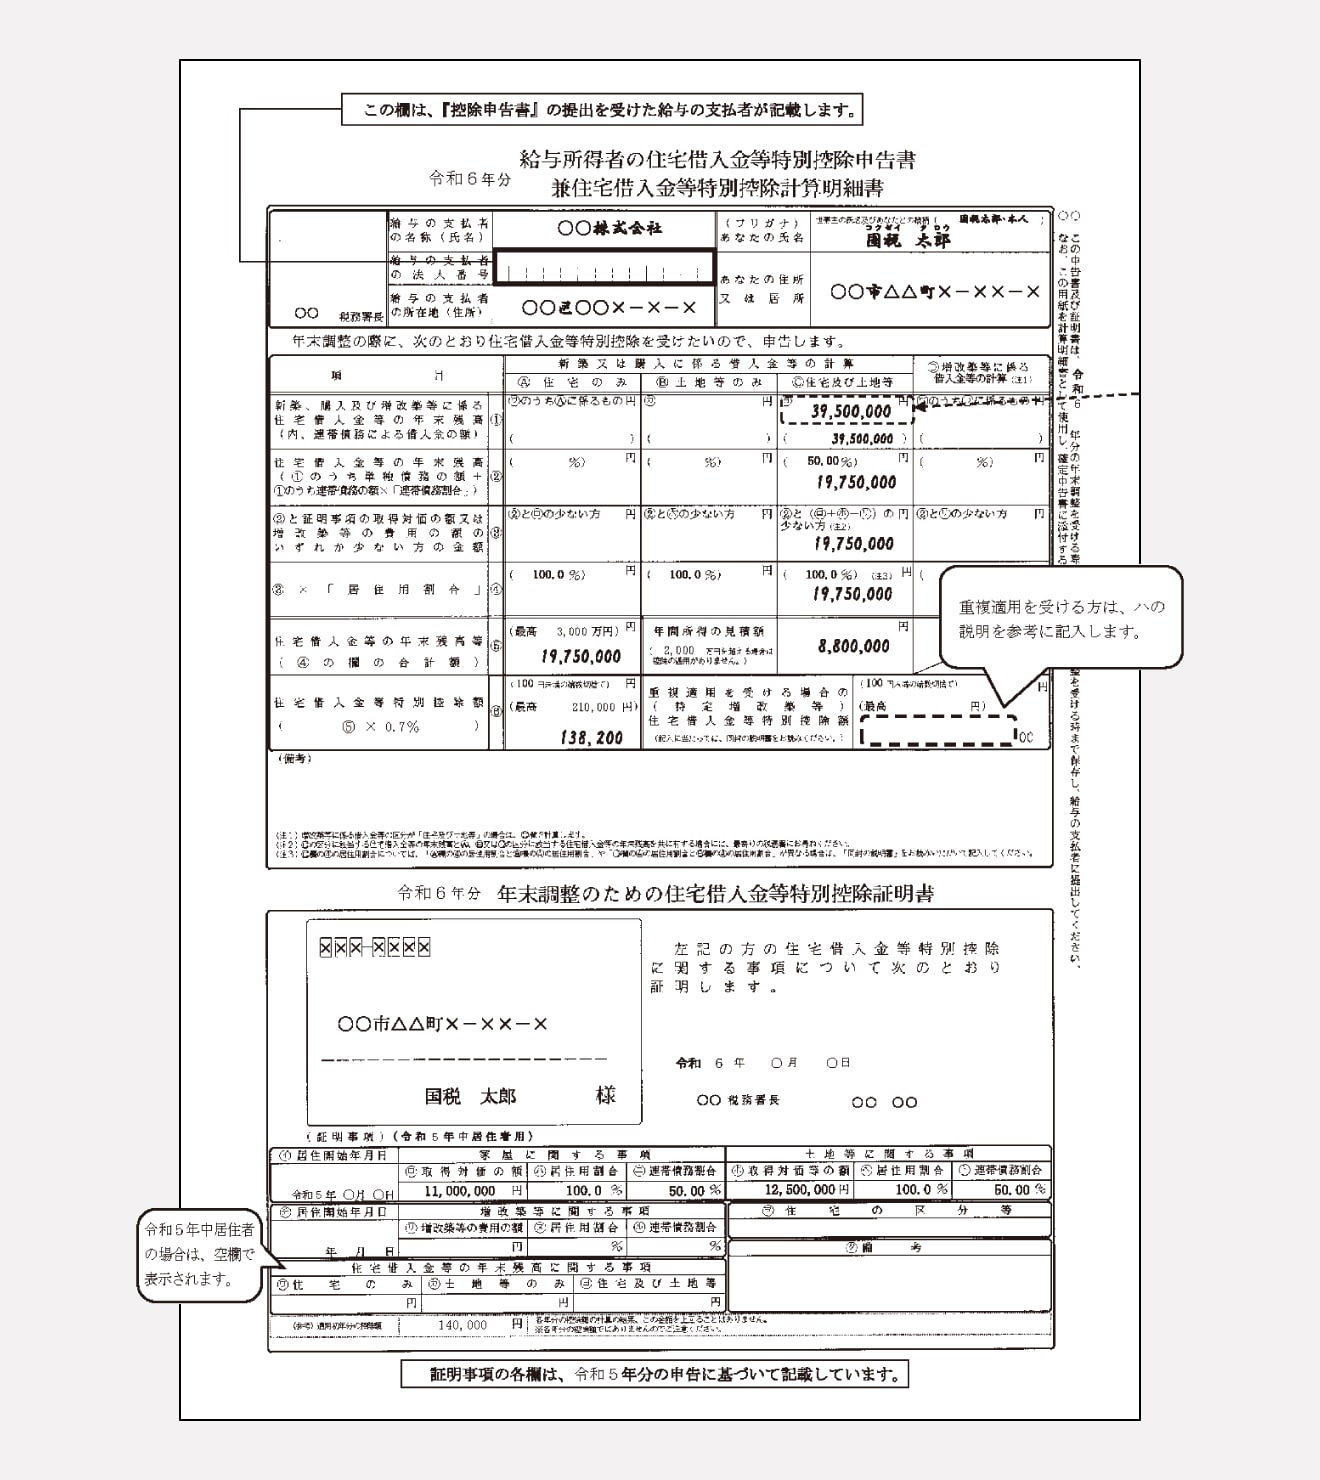
住宅ローン控除の年末調整書き方完全版!2年目書類の計算と申告手順

住宅ローン控除の年末調整書き方完全版!2年目書類の計算と申告手順を徹底追究! 読者が気になる 重要ポイントを分かりやすく展開します。

住宅ローン控除制度は、近年の税制改正によって住宅の省エネ性能に応じた借入限度額の細分化や、子育て世帯への重点支援など複雑な見直しが重ねられてきました。2026年時点において適用される主な住宅区分と控除枠のスペックを整理しました。

住宅区分・借入形態詳細・数値データ一般的な基準・相場編集部の見解・評価長期優良住宅・低炭素住宅借入限度額:最大5,000万円
年間最大控除額:35万円子育て世帯・若者夫婦世帯への上乗せ措置(一般世帯は4,500万円)新築取得における最大の優遇枠。控除期間13年間の恩恵をフルに享受可能。ZEH水準省エネ住宅借入限度額:最大4,500万円
年間最大控除額:31.5万円子育て・若者世帯(一般世帯は3,500万円)現代の建売住宅・分譲マンションの主軸規格。手堅い減税効果を確保。省エネ基準適合住宅借入限度額:最大4,000万円
年間最大控除額:28万円子育て・若者世帯(一般世帯は3,000万円)最低限満たすべき環境基準。借入額が上限を超える場合は切り捨てに注意。その他の一般住宅(新築)借入限度額:0円(控除適用対象外)省エネ基準を満たさない新築物件2024年以降入居の新築では省エネ要件未達の場合、原則として控除不可。

現行制度では、所得要件として「合計所得金額2,000万円以下」が課されている点も見落とせません。残業代や株式売却益、不動産所得などで年間の合計所得が2,000万円を超えた年については、住宅ローン残高が残っていてもその年の控除は受けられなくなります。翌年再び2,000万円以下に戻れば控除は復活します。

高橋 健太

高橋 健太

ライフスタイル編集者

Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。

Share this article
Twitter Facebook Pinterest