
住民税に年1000円上乗せ!森林環境税とは?使い道の真相を追う

住民税に年1000円上乗せ!森林環境税とは?使い道の真相を追うの具体的な内容に迫る! 専門的な視点でまとめました。
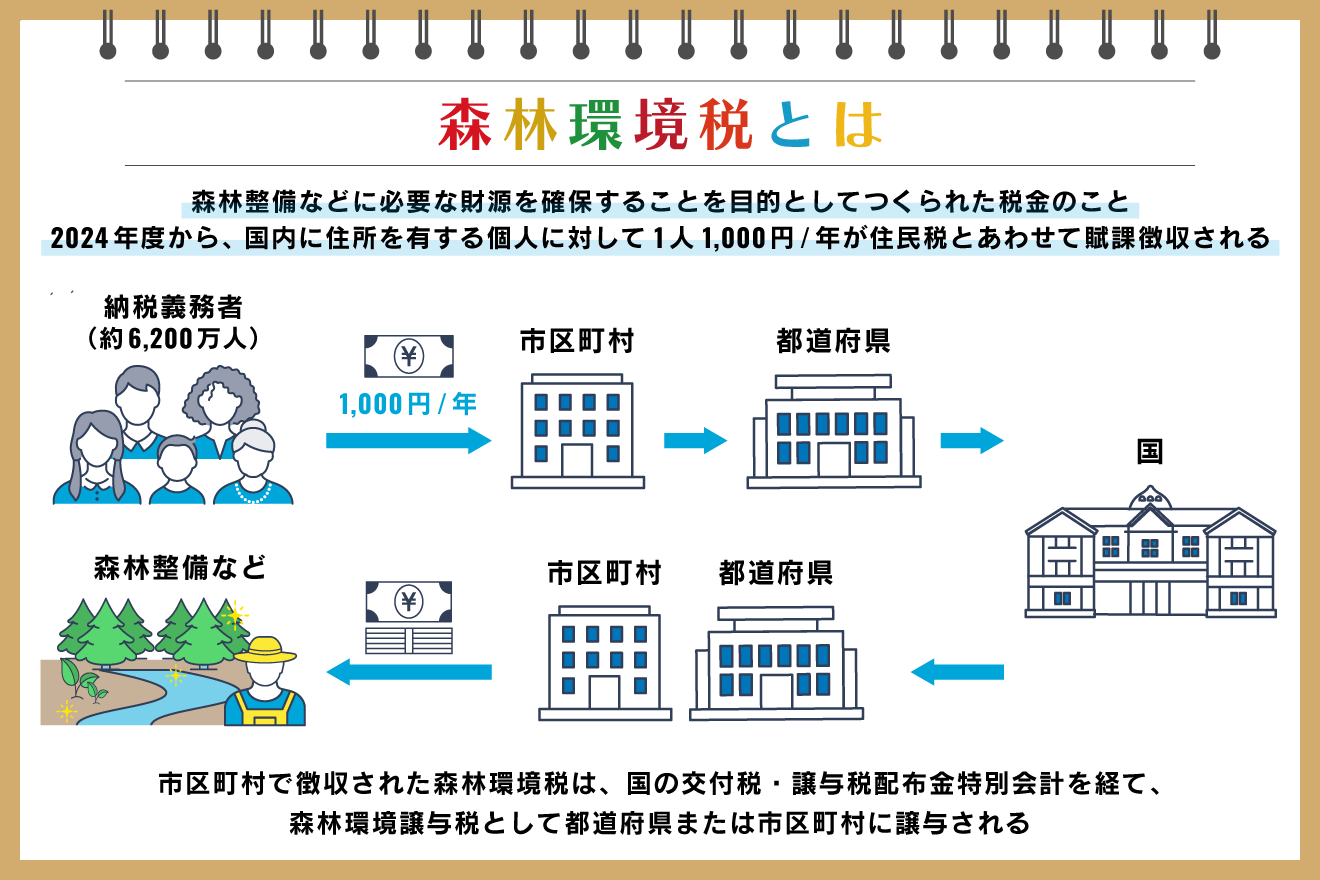
制度発足時から憲法学者や税法専門家、そして一般納税者の間で激しい議論を巻き起こしているのが、森林環境税二重課税批判です。国税としての森林環境税が導入される遥か以前から、高知県(2003年導入)を皮切りに、神奈川県の水源環境保全税、宮城県、長野県など、全国の30を超える道府県が条例に基づき「地方独自の森林環境税」を住民税に均等割上乗せで課してきました。
すでに都道府県へ年間500円〜1,000円前後の独自税を納めている地域住民からすれば、同じ「森林の保全」という目的のために、今度は国税としてさらに年1,000円が徴収されることになります。SNSやネット掲示板における森林環境税ネットの反応を定点観測すると、不満と憤りの声が如実に可視化されます。
「地方税で森林税を取られ、国税でも森林環境税を取られる。名前を変えた二重課税そのものだ」
「年間1000円だから文句が出ないとタカをくくっている。国民から自動的にお金を吸い上げる集金マシーンではないか」
「山林放置の元凶は木材自由化と国の林業政策の失敗なのに、なぜ一般市民の住民税にツケを回すのか」
総務省側は「都道府県の独自税は地方独自の施策財源であり、国の森林環境税は市町村主導の森林整備を支援するもので使途・主体が異なる」と形式論で説明していますが、同一の課税客体(個人住民)から同一の政策目的名目で徴収している実態に鑑みれば、納税者が「実質的な二重取り」と受け止めるのは極めて自然な反応といえます。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
