
医療費控除の明細書の書き方と罠!領収書不要の裏と2026年最新手順

医療費控除の明細書の書き方と罠!領収書不要の裏と2026年最新手順を詳しくリサーチ! 読者が気になる 情報と解説を分かりやすく展開します。
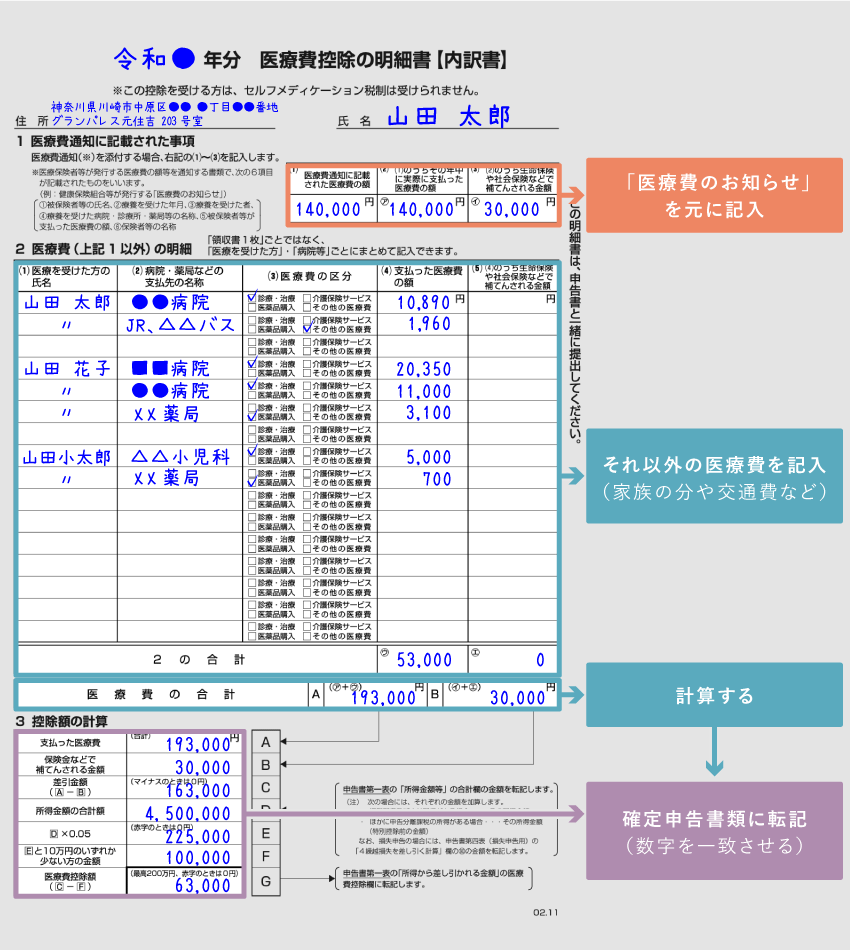
医療費控除を検討する際、多くの人が直面するのが「従来の医療費控除」と「セルフメディケーション税制(医療費控除の特例)」のどちらを選択すべきかという問題です。両者は選択適用であり、同一の申告年において併用することはできません。
医療費控除の還付金計算方法の基本構造は、「(支払った医療費の合計額 − 保険金等の補填額 − 10万円※)× 申告者の所得税率」です。例えば、課税所得400万円(所得税率20%)の人が年間30万円の医療費を支払い、補填金がなかった場合、控除額は20万円(30万円−10万円)となり、所得税の還付額は約4万円(住民税軽減分を含めると計約6万円)となります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
