
経過勘定とは?決算でつまずく理由と4大分類の仕訳・振替を徹底解説

経過勘定とは?決算でつまずく理由と4大分類の仕訳・振替を徹底解説の詳細について、分かりやすい解説を詳しくお届けします。
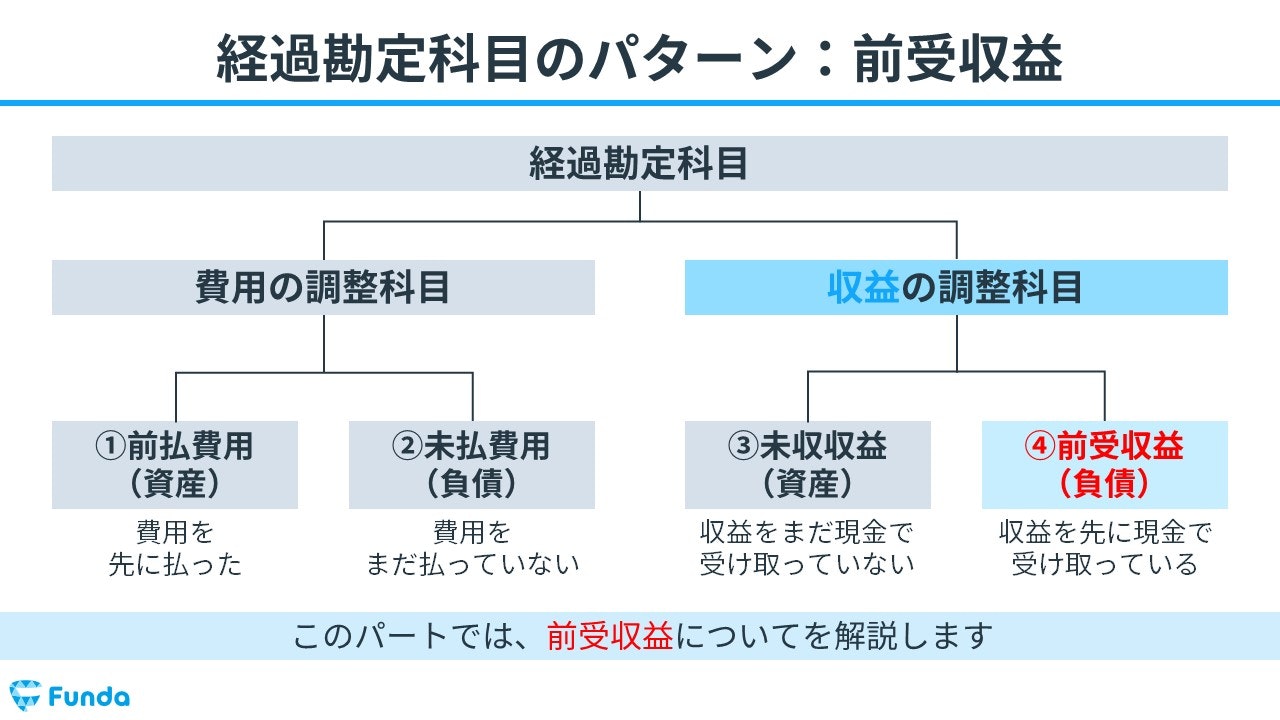
会計実務の現場や簿記試験の採点データにおいて、経過勘定に関する失点率は突出して高い傾向が続いています。経理担当者や受験生の生の声を分析すると、共通する「思考の落とし穴」が浮かび上がってきます。
典型的なのが、「前払費用」と「前払金(前渡金)」の混同、および「未払費用」と「未払金」の混同です。両者は言葉が似ているため同一視されがちですが、会計基準上の性質は全く異なります。
前払費用や未払費用は、賃貸借契約や保険契約、借入金のように「一定の契約に従い、継続して役務の提供を受ける(または行う)」取引にのみ適用される科目です。一方で前払金や未払金は、物品の購入や単発の業務委託など、役務提供が継続的ではない取引に対して使用されます。この境界線を理解していないと、貸借対照表の科目区分で重大な表示ミスを招くことになります。
また、「再振替仕訳をなぜ翌期首にしなければならないのか」というメカニズムを理解せず、暗記だけで乗り切ろうとする点も混乱を深める要因です。再振替を行わないと、次期に現金の支払いがあった際に費用が二重計上されるか、あるいは都度複雑な按分計算を行わなければならなくなり、帳簿管理が完全に破綻してしまいます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
