
手書き領収書の書き方2026|無効を防ぐ改ざん防止とインボイス要件

手書き領収書の書き方2026|無効を防ぐ改ざん防止とインボイス要件に関する最新のニュースをまとめてご紹介します。関心のある方は必見です。
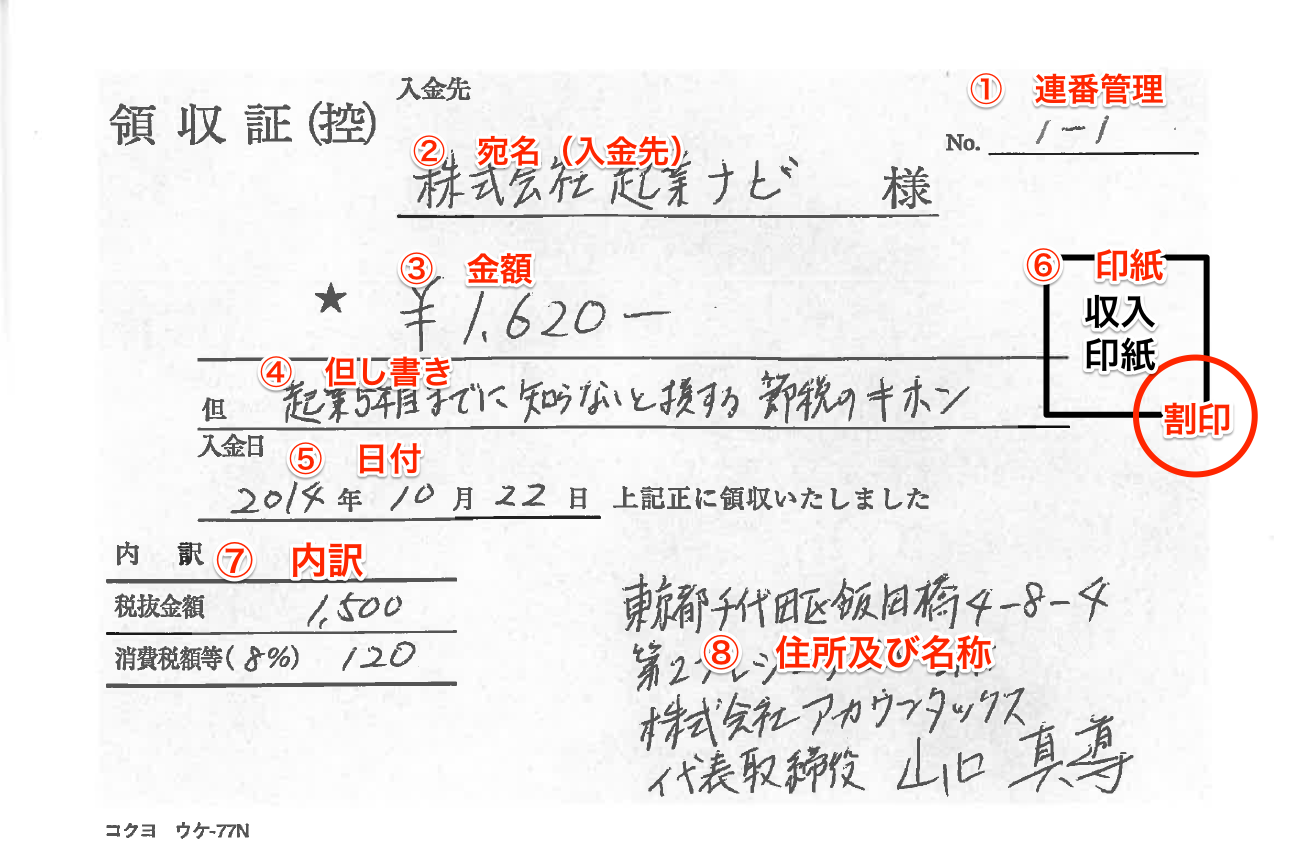
Q1:領収書に印鑑(角印や担当者印)が押してありませんが、税務上や法律上有効ですか?
A1:法律上および税務上、印鑑の押印がなくても領収書としての効力は完全に有効です。ただし、偽造防止や企業内部の受領規定により、社印のない領収書を受理しない方針を採っている企業も多いため、発行側はトラブル回避のために角印や担当者印を押印するのが実務上の基本マナーです。
Q2:顧客から宛名を「上様」で書いてほしいと頼まれた場合、そのまま応じても良いですか?
A2:発行側が飲食業、小売業、タクシー業などの簡易インボイス(適格簡易請求書)発行可能業種である場合、宛名「上様」または無記載でも仕入税額控除の対象として認められます。しかし、それ以外の業種(卸売、工事、デザイン受託など)では、宛名が「上様」の手書き領収書は仕入税額控除の適用外となります。受取側の経理トラブルを防ぐためにも、原則として会社名や屋号をフルネームで記入することを促すのが親切な対応です。
Q3:金額を書き間違えたとき、修正テープや二重線と訂正印で直しても大丈夫ですか?
A3:修正テープや修正液の使用は絶対に不可であり、税務署から偽造・改ざんを疑われる原因になります。二重線と訂正印による修正は法律上不可能ではありませんが、金額欄の訂正は外部の監査や受取企業の経理で拒否されるケースがほとんどです。書き損じた用紙は「無効」と斜線を引き、控えと共に保管した上で、新しい用紙に最初から再発行してください。
Q4:消費税込み52,800円(税抜48,000円)の場合、手書き領収書に収入印紙は必要ですか?
A4:領収書内に「税抜価格48,000円、消費税額4,800円」と内訳を明確に区分記載していれば、印紙税の判定基準額が税抜価格の48,000円となるため、収入印紙の貼付は不要です。ただし、内訳を書かずに「¥52,800ー」と一括記載した場合は、税込5万円以上とみなされ200円の収入印紙が必要になります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
