
会計士と税理士の違いを徹底解剖!年収・難易度と2026年の差

会計士と税理士の違いを徹底解剖!年収・難易度と2026年の差の注目ポイントを詳しく解説してご紹介します。
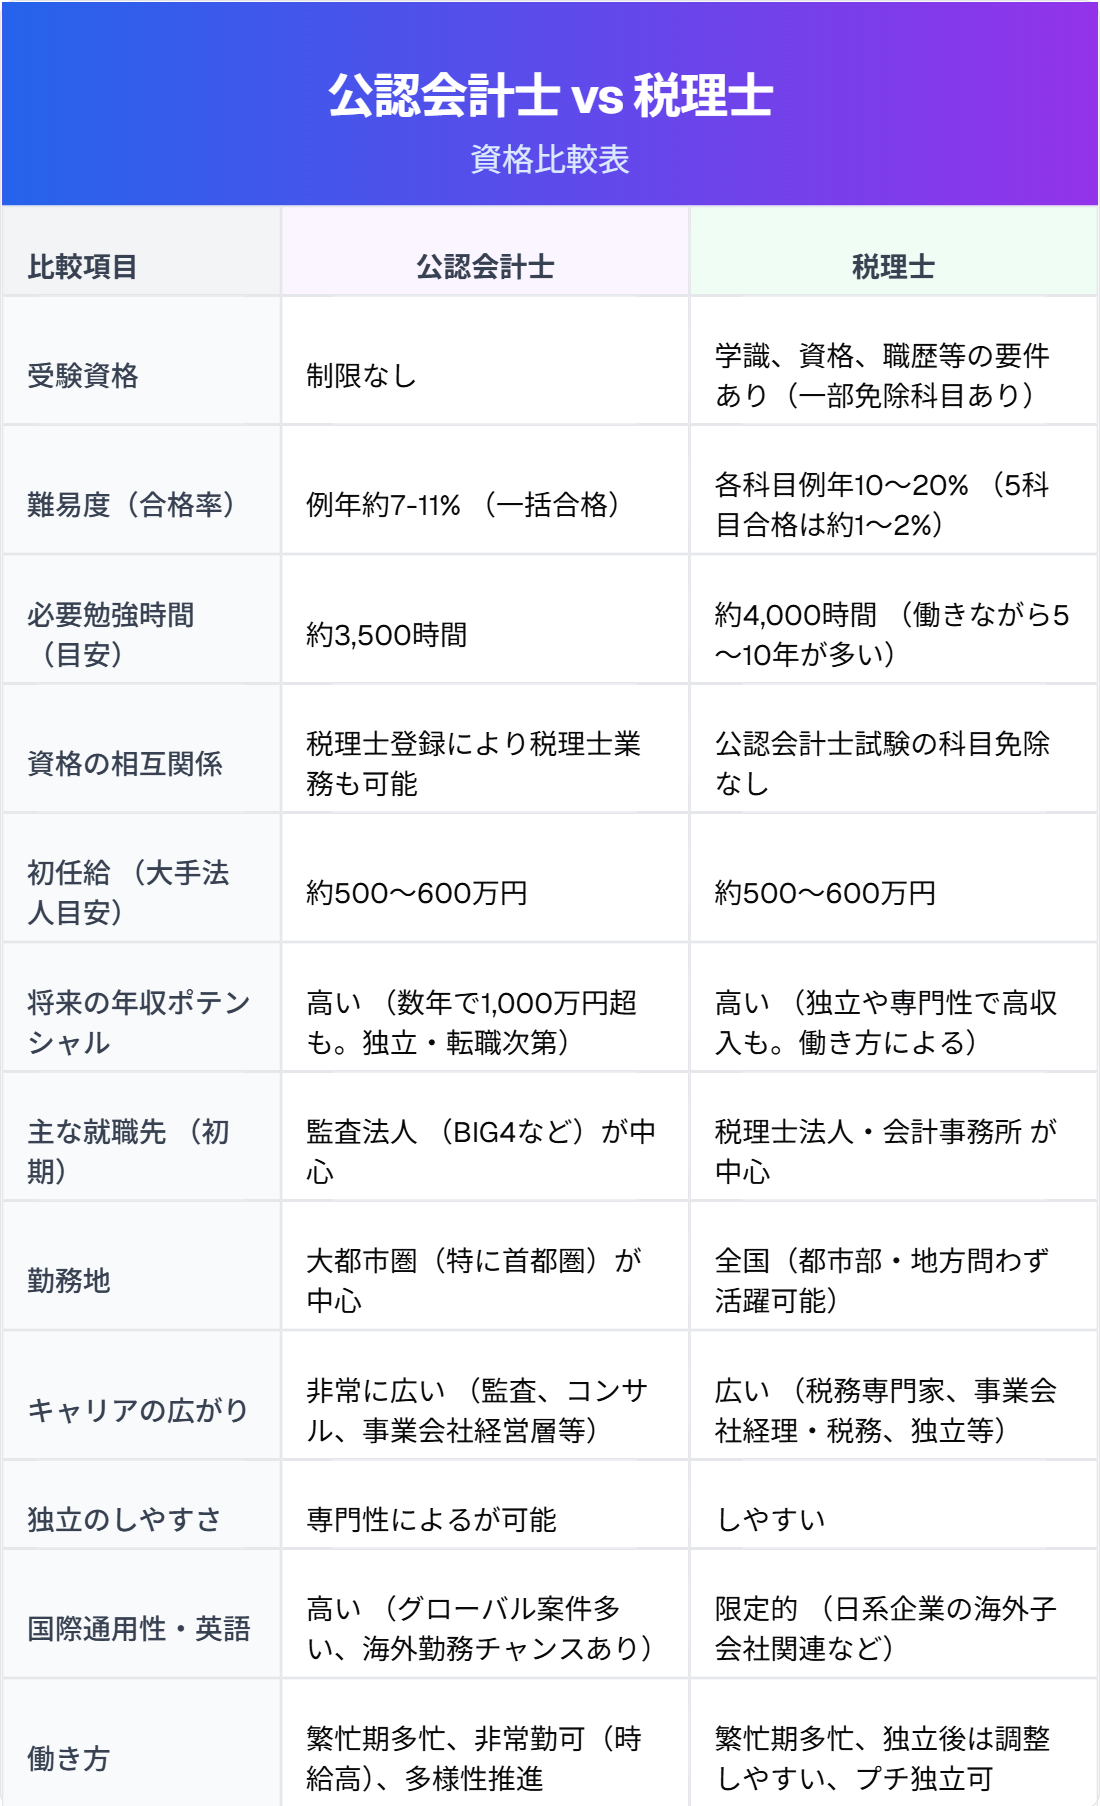
公認会計士と税理士の決定的な違いは、法律によって定められた「独占業務」と「立つべきポジション」にあります。
公認会計士の独占業務は、公認会計士法第2条に規定された「財務諸表の監査証明業務」です。これは、上場企業や大会社が作成した決算書(有価証券報告書など)に虚偽や重大な誤りがないかを、独立した第三者の立場から厳しくチェックし、意見を表明する仕事を指します。会計士が守るべき主たる対象は企業経営者ではなく、株式市場に資金を投じる「不特定多数の投資家や債権者」です。そのため、会計士には徹底した中立性と客観的批判精神が義務づけられています。
一方、税理士法第2条に規定される税理士の独占業務は、「税務代理」「税務書類の作成」「税務相談」の3つです。顧客となる中小企業や個人事業主、資産家の側に立ち、複雑を極める税法を適用しながら適正な納税をサポートします。税理士は、いわばクライアントの「絶対的な味方・代理人」として、合法的な節税策を提案し、税務署からの税務調査から顧客の財産を守る役割を担います。
この立場の違いは、企業の顧問契約における役割の違いにも如実に表れます。中小企業が税理士と交わす「税務顧問契約」は、日々の記帳指導や月次決算のチェック、役員報酬の適正化、資金繰り相談に至るまで、経営の最も身近な伴走者として機能します。一方、公認会計士が中堅・上場企業と結ぶ契約は、法律に基づく法定監査、もしくはIPO(新規株式公開)支援や財務デューデリジェンス(財務調査)といった専門特化型のアドバイザリー契約が主流となります。「厳格な審判員」として振る舞う会計士と、「頼れる参謀」として寄り添う税理士という構図こそが、両者を分かつ根源的な哲学の差です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
