
モバイルSuica領収書は駅で出ない?Pdf印刷とインボイス完全攻略

モバイルSuica領収書は駅で出ない?Pdf印刷とインボイス完全攻略について重要なポイントを解説いたします。最新の情報をチェックしてください。
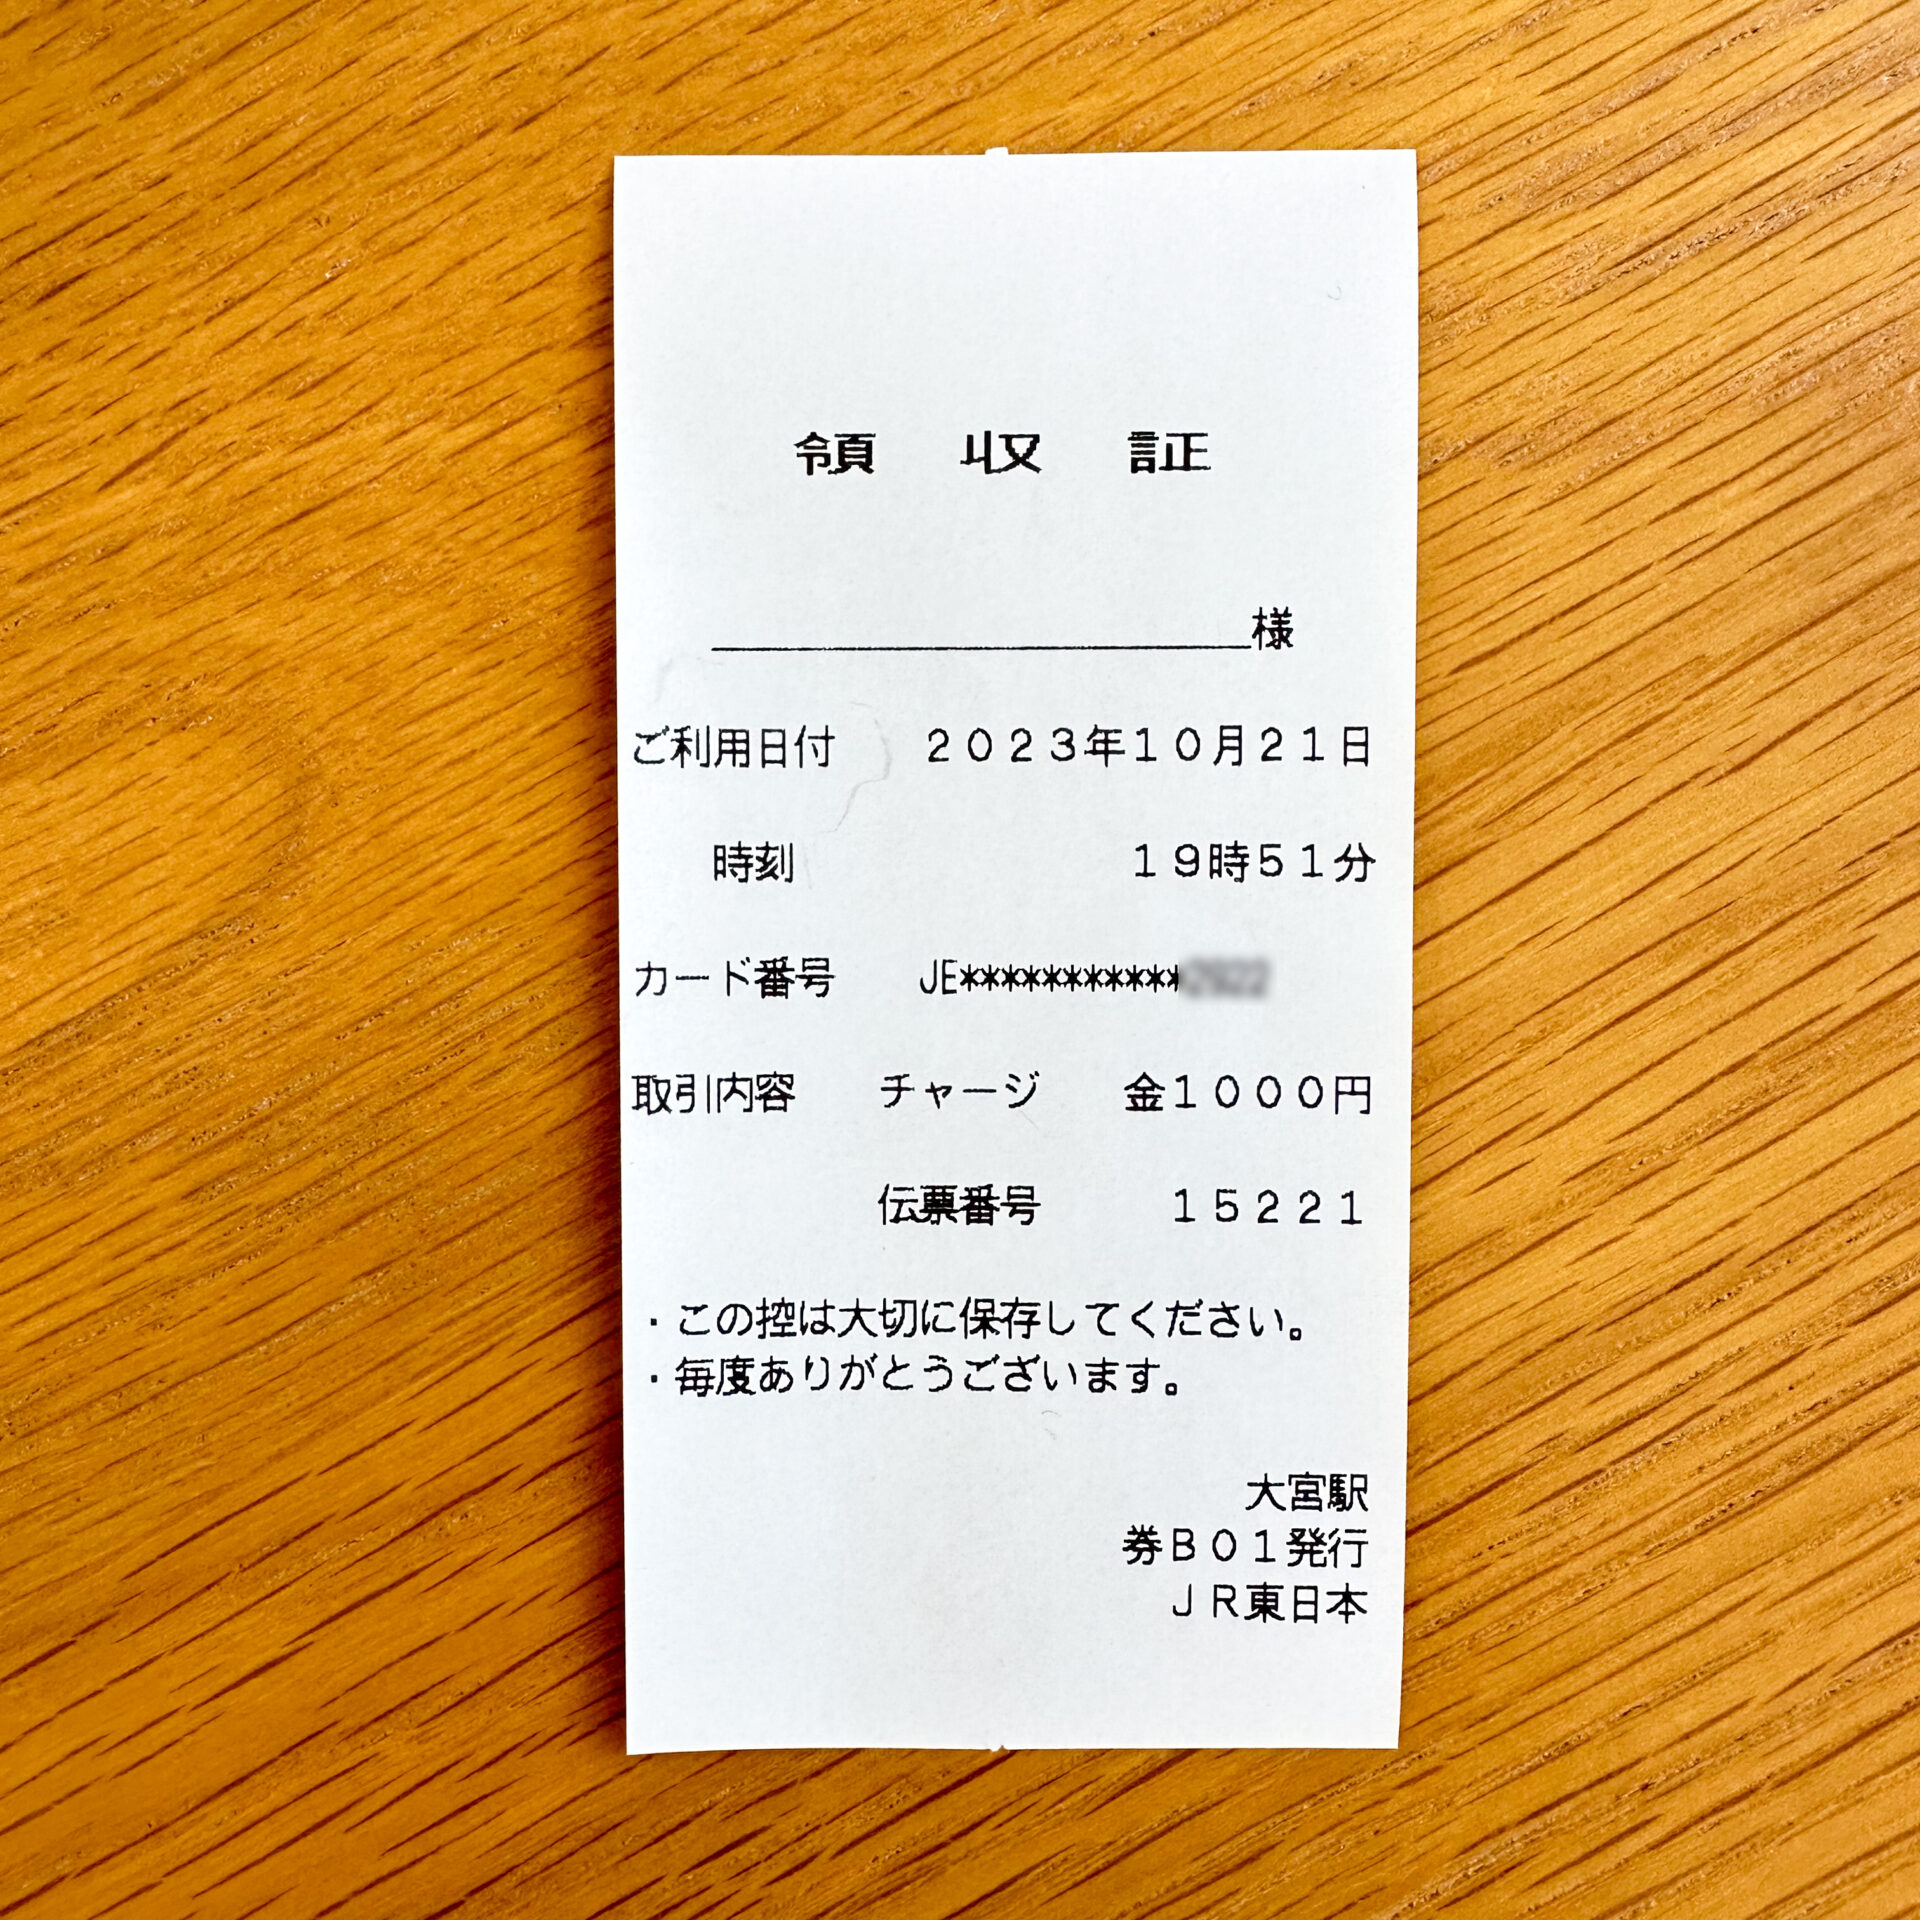
企業の経理担当者が最も神経を尖らせているのが、「チャージ金額の領収書」と「実際の乗車利用履歴」の税務上の取り扱いの違いです。ここを取り違えると、税務調査において仕入税額控除の否認リスクを招くことになります。
必読記事
電子マネーへのチャージ行為は、法律上「前払式支払手段の購入(資金の移動)」に該当し、チャージした瞬間には役務の提供を受けていないため消費税は「不課税」となります。一方、改札を通過して電車に乗ったり、駅ナカの売店で決済したりした瞬間に初めて「課税仕入」が成立します。
国税庁のインボイス制度運用指図において、3万円未満の公共交通機関利用にはインボイスの交付義務免除(公共交通機関特例)が適用されますが、社内不正防止や移動実態の証明として「どこからどこまで乗ったか」の明細提示を義務付ける企業が過半数を占めます。チャージ時の領収書を提出するだけで精算を認めるか、会員メニューサイトから出力できる「利用履歴(直近26週間・最大100件)」の提出を必須とするかは、各社の経理規程によって完全に分かれます。精算手続きに入る前に自社のレギュレーションを確認しておくことが不可欠です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
