
Wワークの社会保険は両方で入る?本業にバレる原因と2026年の手取りの罠

Wワークの社会保険は両方で入る?本業にバレる原因と2026年の手取りの罠について詳しく解説いたします。専門家の見解をチェックしてください。
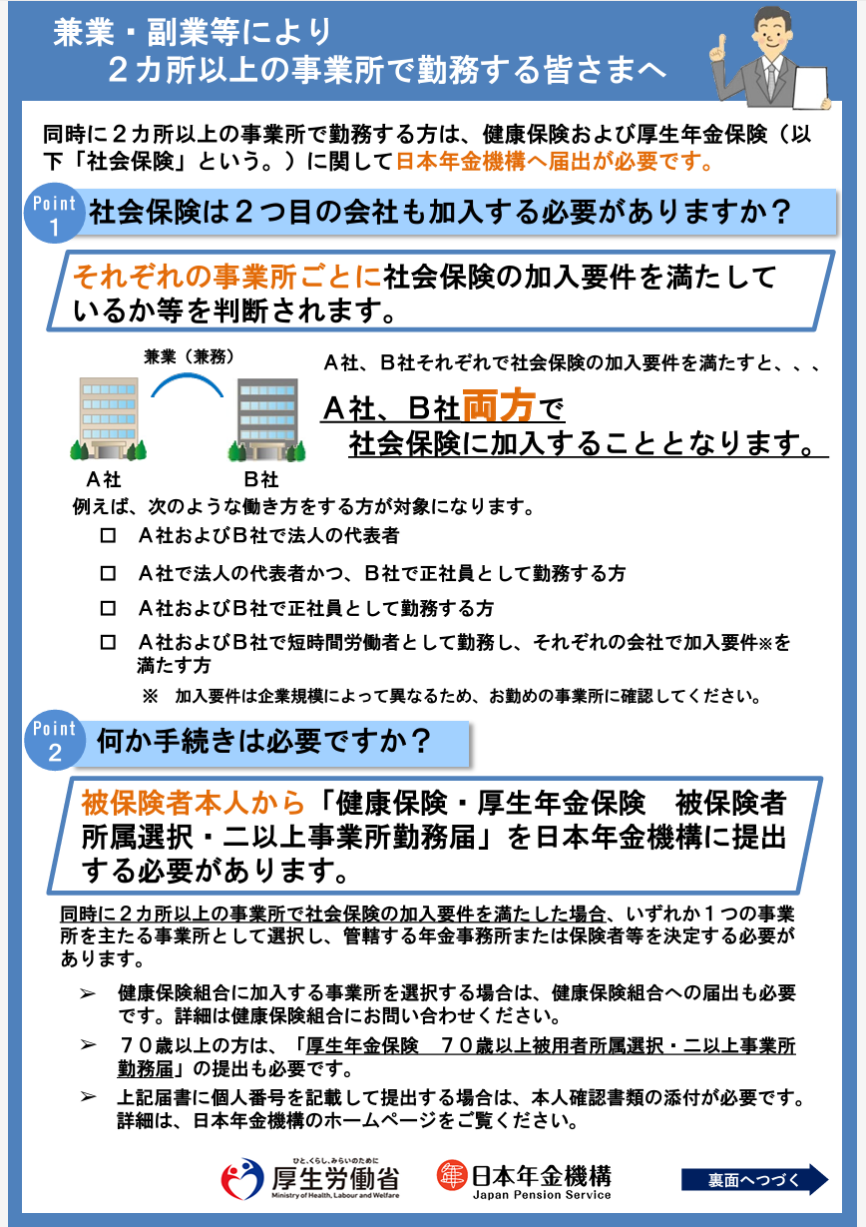
副業推進の号令のもとで広がるWワークですが、社会保険の制度設計を踏まえた場合、すべての人に手放しでおすすめできるわけではありません。キャリアと生活設計の観点から、二重加入を受け入れるべき人と、避けるべき人の明確な判断基準を提示します。
Wワークで社会保険に二重加入しても「おすすめできる人」
- 本業の会社が副業を公式に解禁・推奨している人:会社への露呈を恐れる必要がなく、堂々と申告できる環境にあることが大前提となります。
- 将来の厚生年金受給額を手堅く底上げしたい人:2社分の保険料を納めることで、将来受け取る老齢厚生年金の額は確実に増加します。また、万が一病気や怪我で働けなくなった際の「傷病手当金」の受給権が手厚くなるセーフティネット効果を重視する人には合理的です。
- 週40時間以上の労働を長期間持続できる体力とスキルがある人:2箇所で社会保険の加入基準を満たすということは、最低でも「本業週30〜40時間+副業週20時間=週50〜60時間」の労働を意味します。健康を損なわずにやり切る自己管理能力が必須です。
Wワークでの社会保険加入を「慎重に避けるべき人」
- 本業が就業規則で副業を禁止している人:前述の通り、二重加入による日本年金機構からの通知を回避する術はありません。懲戒解雇や減給などの雇用リスクを冒してまで月数万円の副業を行うのは、極めて割に合わない選択です。
- 「目先の手取り最大化」が最優先の目的である人:直近の生活費補填が目的である場合、二重加入による保険料天引きは手取りを大きく圧迫します。この場合、副業先での労働時間を「週20時間未満」かつ「月額8万8,000円未満」に厳格に抑えるシフト管理が不可欠です。
- 配偶者の扶養枠から絶対に外れたくない人:年収130万円の壁を超えた場合の家計負担増は甚大です。シフトの突発的な増加で意図せず加入基準を満たしてしまわないよう、契約管理を徹底する必要があります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
