
2026年最新|Paypayコンビニチャージの真実とAtm手順

2026年最新|Paypayコンビニチャージの真実とAtm手順に関する最新の話題を丁寧に解説いたします。
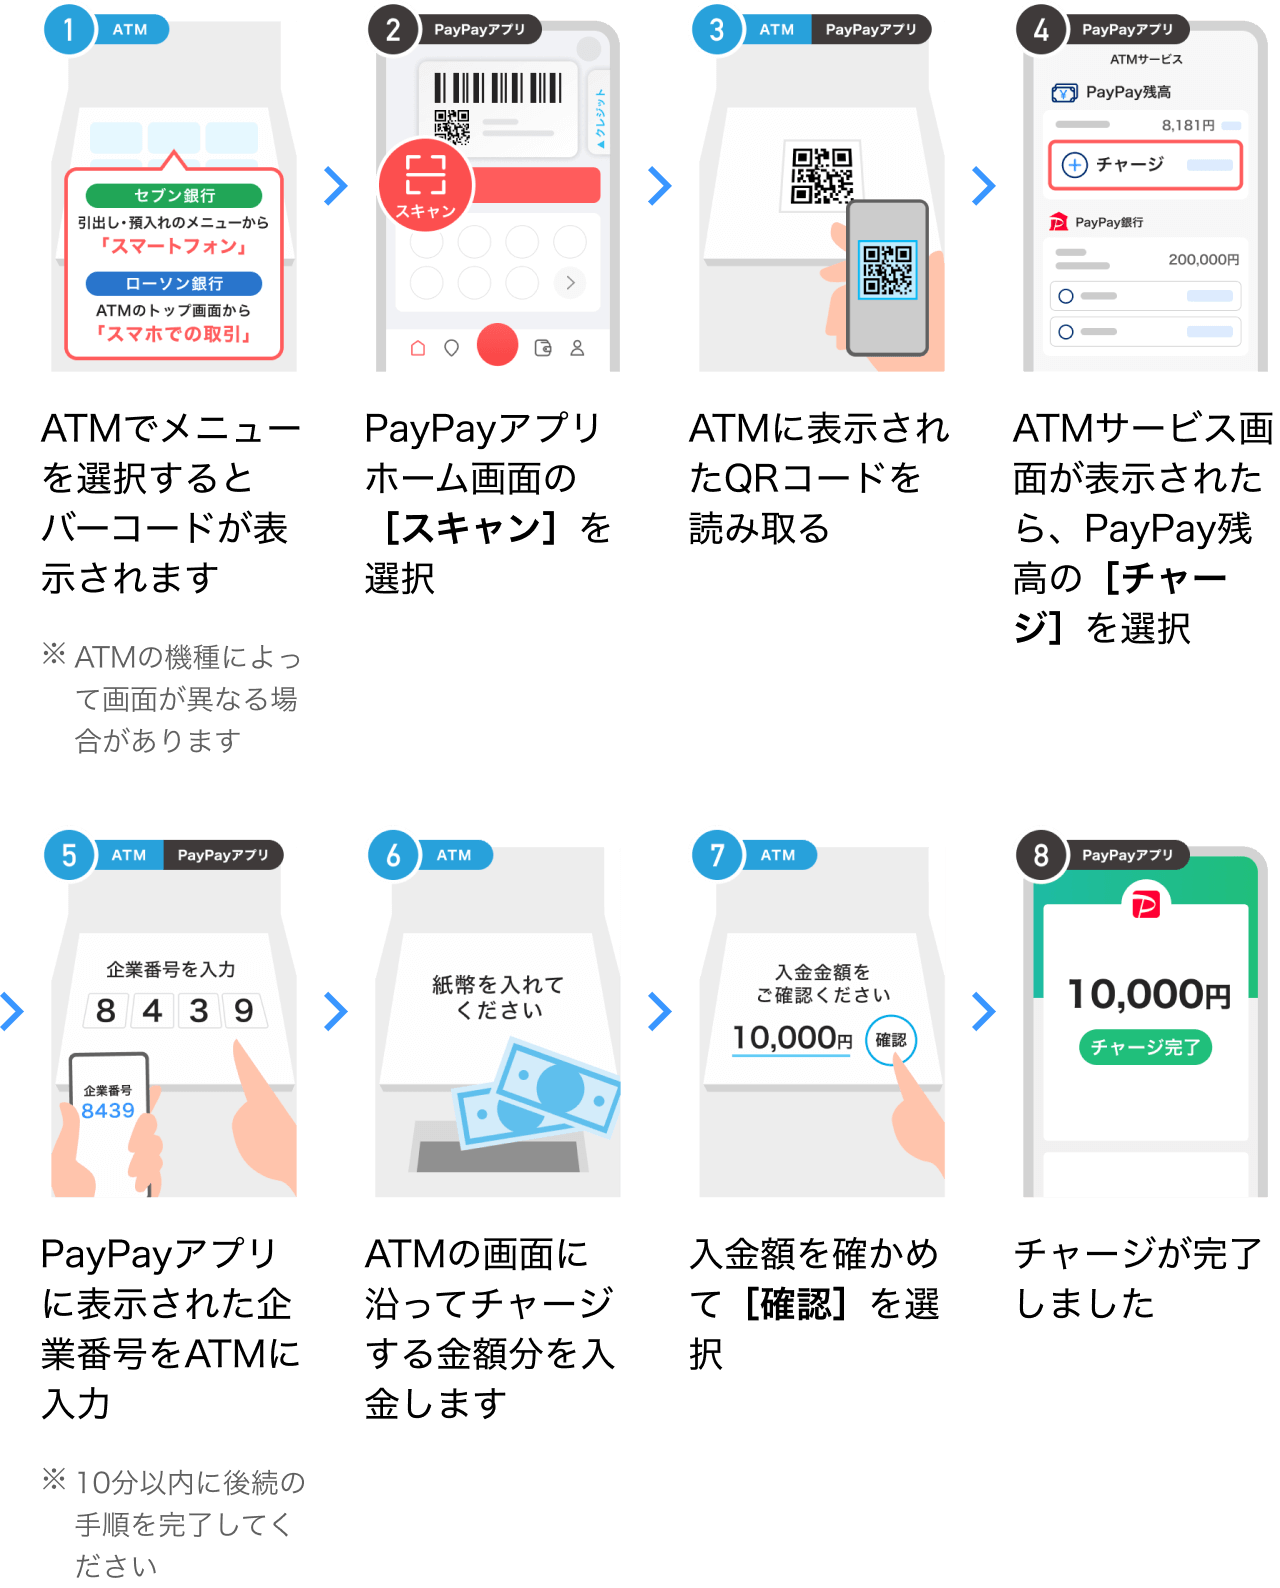
交通系ICカード(SuicaやPASMO)や流通系電子マネー(nanaco、WAON、楽天Edy)に慣れ親しんだ層ほど、「コンビニのレジで現金を渡せばチャージできる」と直感的に錯覚しがちです。しかし、PayPayはサービス黎明期から一貫してコンビニ店頭レジでの現金チャージを全面的に非対応としています。大手コンビニチェーンの店員に「PayPayのチャージをお願いします」と申し出ても、100%断られるのが現場の共通ルールです。
この仕様が維持されている背景には、コンビニ店舗側のオペレーション負荷とセキュリティ設計に関するシビアな事情があります。大手POSレジでコード決済の現金チャージを受け入れるとなると、レジシステムの全面的な改修コストが発生するだけでなく、レジ通過時間の長期化を招きます。コンビニ業界では「レジ待機列を1秒でも短縮する」ことが至上命題とされており、レジカウンターでの現金受領オペレーションを極力増やしたくない意向が働いています。
そこでPayPayが選択したインフラ戦略が、銀行系端末が持つ「スマホATM(QRコード認証)」との協業です。金融端末として高度なセキュリティと紙幣計数能力を持つATM側に入金業務を完全に切り離すことで、コンビニ各社のレジ待ち渋滞を回避しつつ、24時間の入金ネットワークを確保する体制を確立しました。
ファミリーマートでチャージが一切できないアライアンスの壁
コンビニ入金を試みるユーザーが最も混乱するのが、「セブン-イレブンとローソンではできるのに、なぜファミリーマートではチャージできないのか」という問題です。現在、ファミリーマートの店内に置かれているマルチコピー機やATMをいくら操作しても、PayPayへ現金を入金することはできません。
この非対応の背景には、設置ATMの構造と流通各社の戦略的対立が存在します。ファミリーマート店内に主に設置されているE-net(イーネット)やゆうちょ銀行のATM端末は、セブン銀行やローソン銀行のような高度な「スマホATMコード決済連携」の普及で後手に回った経緯があります。さらにファミリーマートは自社経済圏を支える「FamiPay(ファミペイ)」の普及を強力に推進しており、競合の筆頭であるPayPayの現金入金窓口を自社インフラ上で開放するインセンティブが経営上極めて薄いという業界力学が働いています。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
