
レシートと領収書の違いとは?手書き不要論の真相と損しない経費精算基準

レシートと領収書の違いとは?手書き不要論の真相と損しない経費精算基準に関する気になる情報を徹底的にまとめました。詳細を読もうことができます。
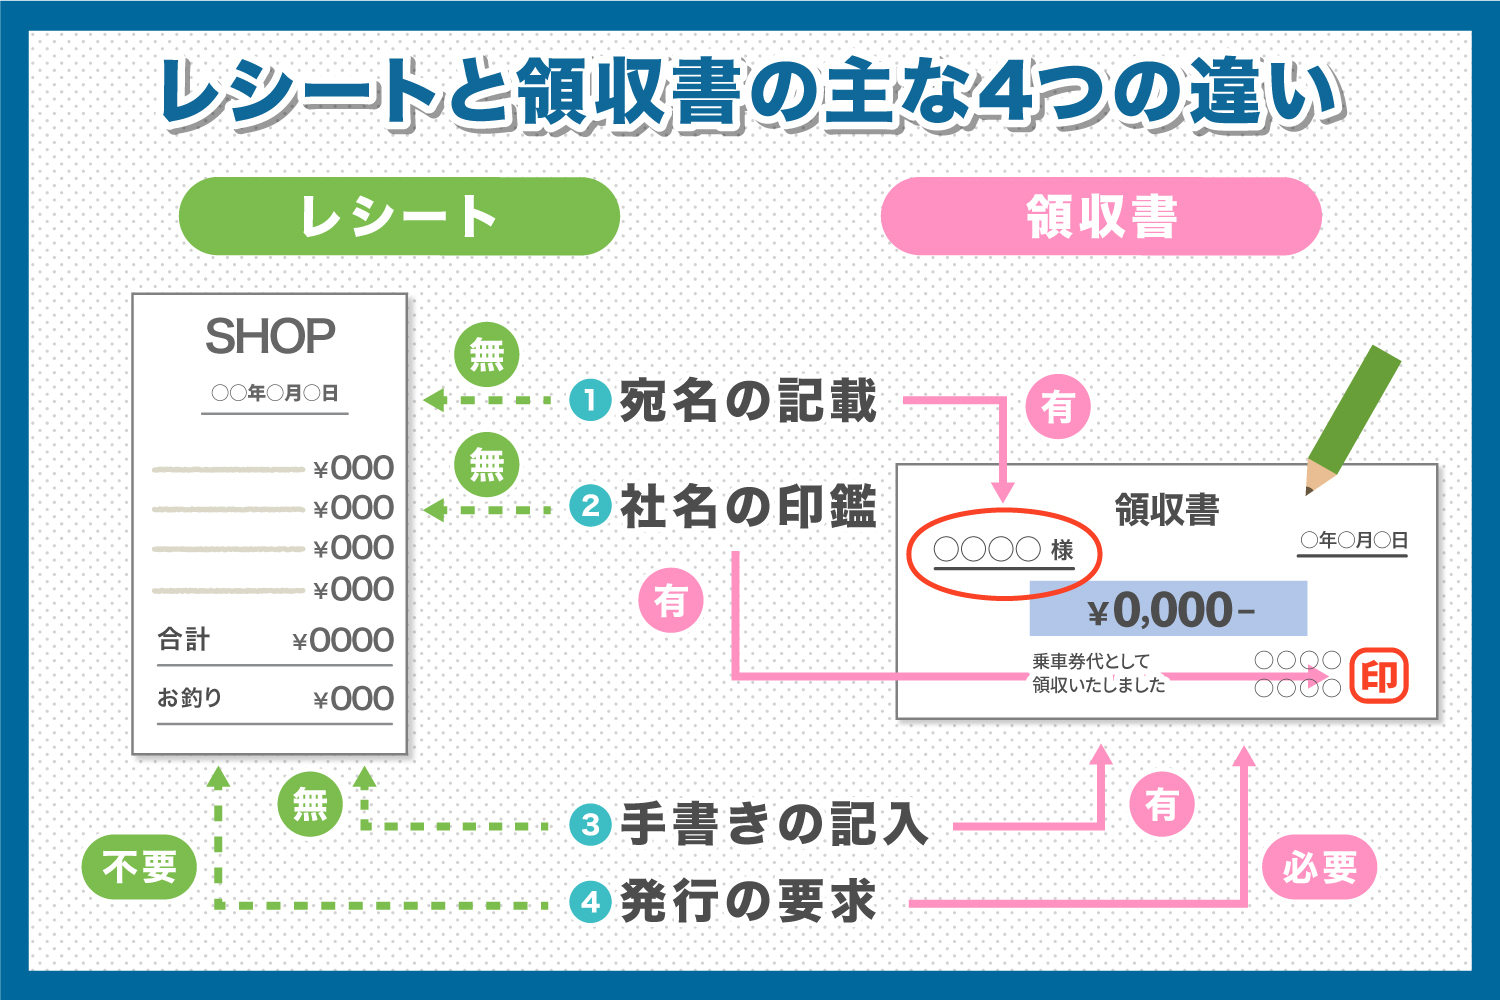
現場の実態はどうなっているのでしょうか。SNSや経理担当者のコミュニティ、知恵袋等の相談事例を検証すると、依然として現場の摩擦が散見されます。ある中堅IT企業の経理担当者は次のように証言しています。「中高年の営業幹部ほど『品代・上様』の手書き領収書を出してきます。しかし、明細がないため接待交際費なのか私的な手土産なのか判別できず、差し戻しの手間ばかりが増加しています。レシート提出を原則化してから処理速度が約40%向上しました」。
一方で、従業員側にとって深刻な落とし穴となるのが「レシートと領収書の二重発行・二重計上リスク」です。店舗でレシートを受け取った後、さらに手書きの領収書を請求し、その両方を持ち帰るケースが見受けられます。店舗側がレシートを回収せずに両方を渡してしまった場合、これらを異なる時期に経費精算へ回したり、1枚を会社の経費、もう1枚を副業の確定申告に使い回したりすると、明確な違法行為(架空経費計上・脱税)に該当します。
税務調査において二重計上が発覚した場合、過少申告加算税や重加算税(最大40〜45%)が課されるだけでなく、企業内でも懲戒処分解雇などの重い処分につながります。レシートと領収書の二重発行は税務署・警察ともに厳しく監視しており、発行側の店舗も印紙税法違反や共犯の嫌疑をかけられる危険があるため、現在ではレシート発行時に領収書への引き換え回収を徹底する店舗が大多数を占めています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
