
「お金借りれない助けて」審査落ちの決定打と知られざる合法の最終手段

「お金借りれない助けて」審査落ちの決定打と知られざる合法の最終手段の重要ポイントをご紹介します。最新トレンドがチェックできます。
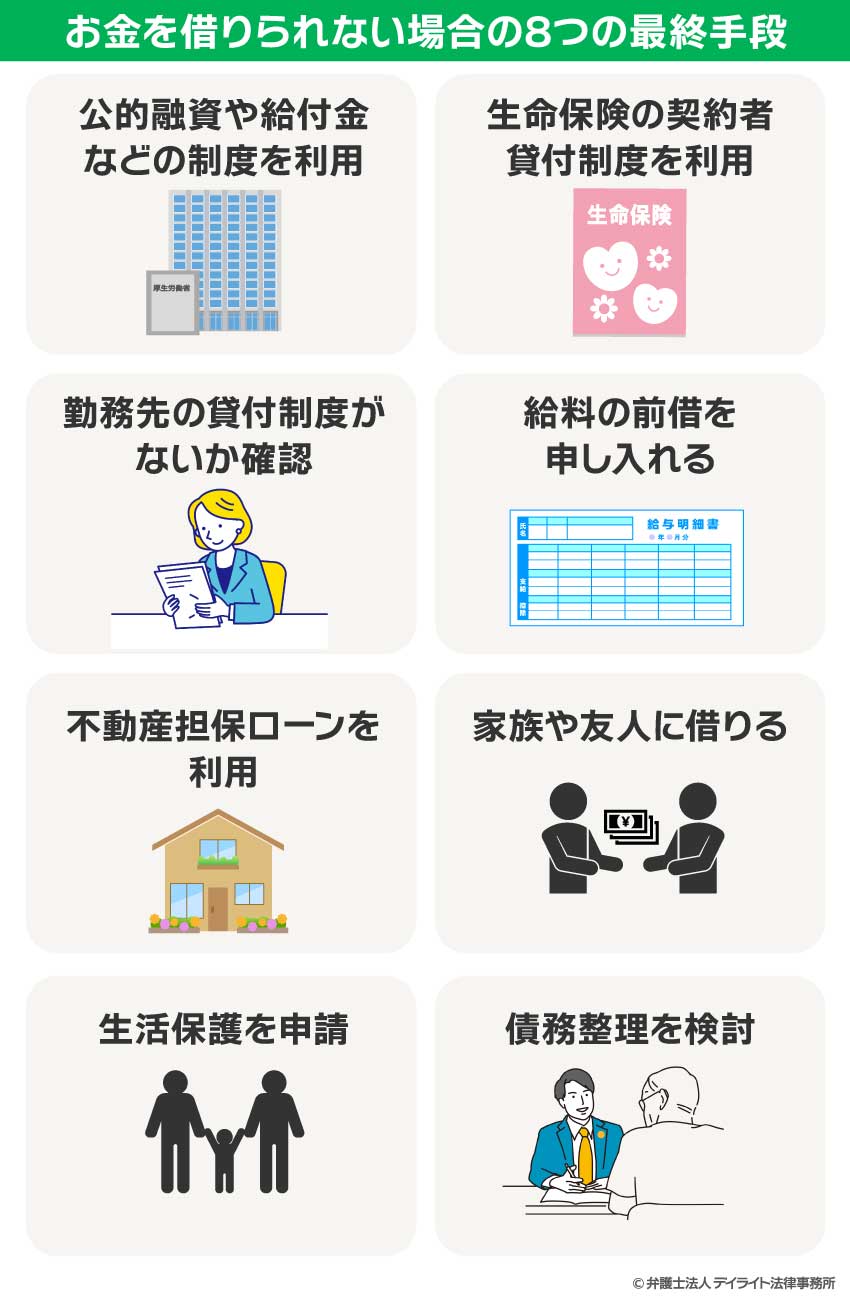
ネット上には「債務整理をすると人生が終わる」「家族や会社にバレて財産をすべて奪われる」といった根拠のない誤解が散見されます。しかし、現場の法律実務において、これは明白な誤りです。
借金の返済のために新たな借入先を探している状態は、構造的に「破綻の一歩手前」にあります。これ以上借入枠を増やそうとするのではなく、債務整理弁護士無料相談を利用して返済負担そのものを法的に圧縮することが、もっとも確実な再建手段となります。
債務整理には、裁判所を通さずに利息のカットと返済計画の再編を行う「任意整理」、マイホームを残しながら借金を大幅に圧縮する「個人再生」、そしてすべての返済義務を免除してもらう「自己破産」の3種類があります。一般的な会社員の方であれば、任意整理を選択することで、過度な制限を受けることなく将来利息をゼロにし、元金のみを3〜5年かけて分割返済していく合意を貸金業者と結ぶことが可能です。
弁護士や認定司法書士に正式に依頼を行うと、即座に貸金業者に対して「受任通知」が発送されます。貸金業法第21条に基づき、業者は受任通知を受け取った時点で本人への直接の取り立てや電話連絡が法的に禁止されます。毎日の督促に怯えていた生活が、通知一本で即座にストップするのです。
費用面を心配して相談を躊躇する方も少なくありませんが、公的機関である「法テラス(日本司法支援センター)」の民事法律扶助制度を利用すれば、収入要件を満たすことで無料相談が受けられる上、着手金や実費の立替制度(月々5,000円程度の無理のない分割償還)が適用されます。2026年最新公的支援まとめの観点からも、手元資金が枯渇している市民が法的な救済を受けるためのハードルは、かつてないほど引き下げられています。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
