
当期純利益の求め方完全講義!計算式と損益計算書5つの利益を徹底解剖

当期純利益の求め方完全講義!計算式と損益計算書5つの利益を徹底解剖の要点や背景をコンパクトにまとめました。最新トレンドを一目で把握できます。
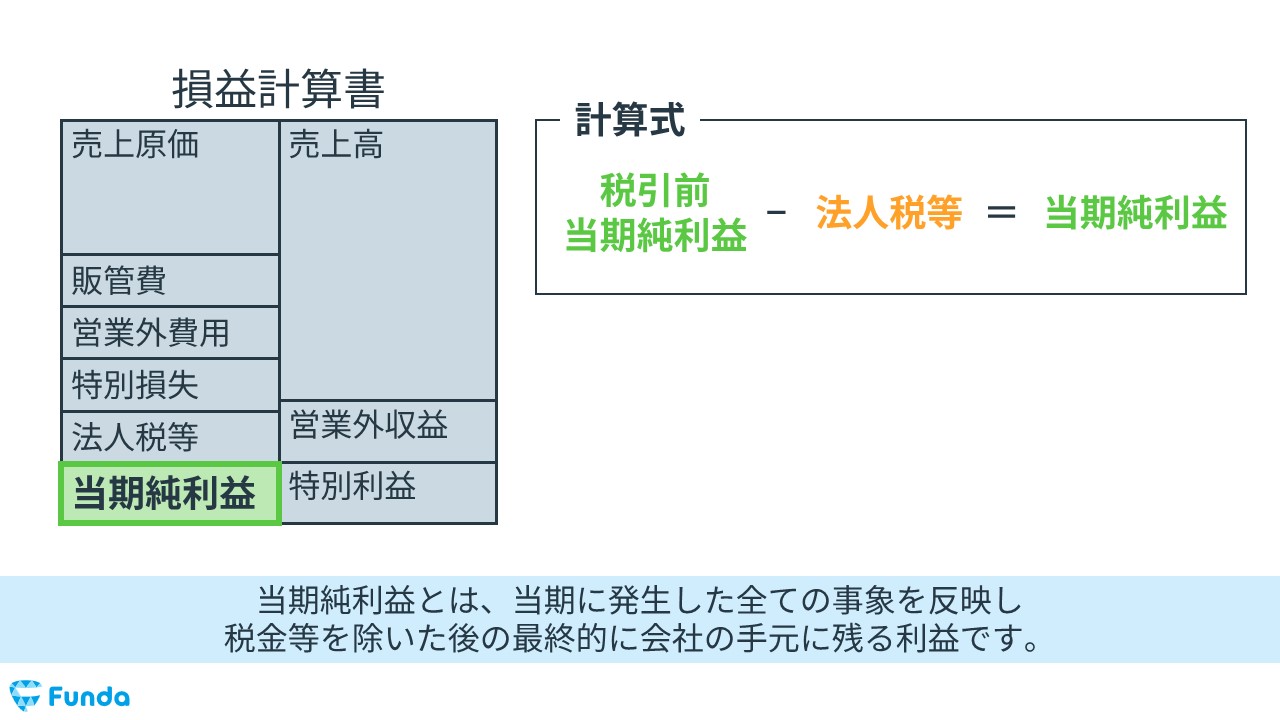
Q1:個人事業主の確定申告(青色申告)でも当期純利益という用語は使いますか?
A1:個人事業主の青色申告決算書では、一般に「当期純利益」ではなく「所得金額(青色申告特別控除前の所得金額)」や「差引金額」という表記が用いられます。法人と異なり所得税や住民税は事業主個人の税金として扱われるため、損益計算書の中で法人税等を差し引く構造にはなっていません。
Q2:法人税等調整額がマイナス(△)と表記されている場合、どう解釈すればよいですか?
A2:損益計算書で法人税等調整額がマイナス計上されている場合、その期に支払うべき税金等から一定額が差し引かれ、結果として当期純利益を押し上げるプラスの要因として働きます。過年度に否認された引当金が税務上認可された場合や、繰延税金資産を新たに計上した場合などに発生します。
Q3:決算が当期純損失(赤字)になった場合、支払う法人税等は完全にゼロになりますか?
A3:完全にゼロにはなりません。利益に課される法人税(国税)や法人住民税の所得割はゼロになりますが、赤字であっても資本金や従業員数に応じて課税される「法人住民税の均等割(自治体により年間約7万円〜)」などは納税義務が生じます。そのため、税引前当期純損失よりも最終赤字額が膨らむことがあります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
