
銀行印と認印の違いとは?兼用の危険性と後悔しない見分け方を徹底解説

銀行印と認印の違いとは?兼用の危険性と後悔しない見分け方を徹底解説についての真相をお届けします。
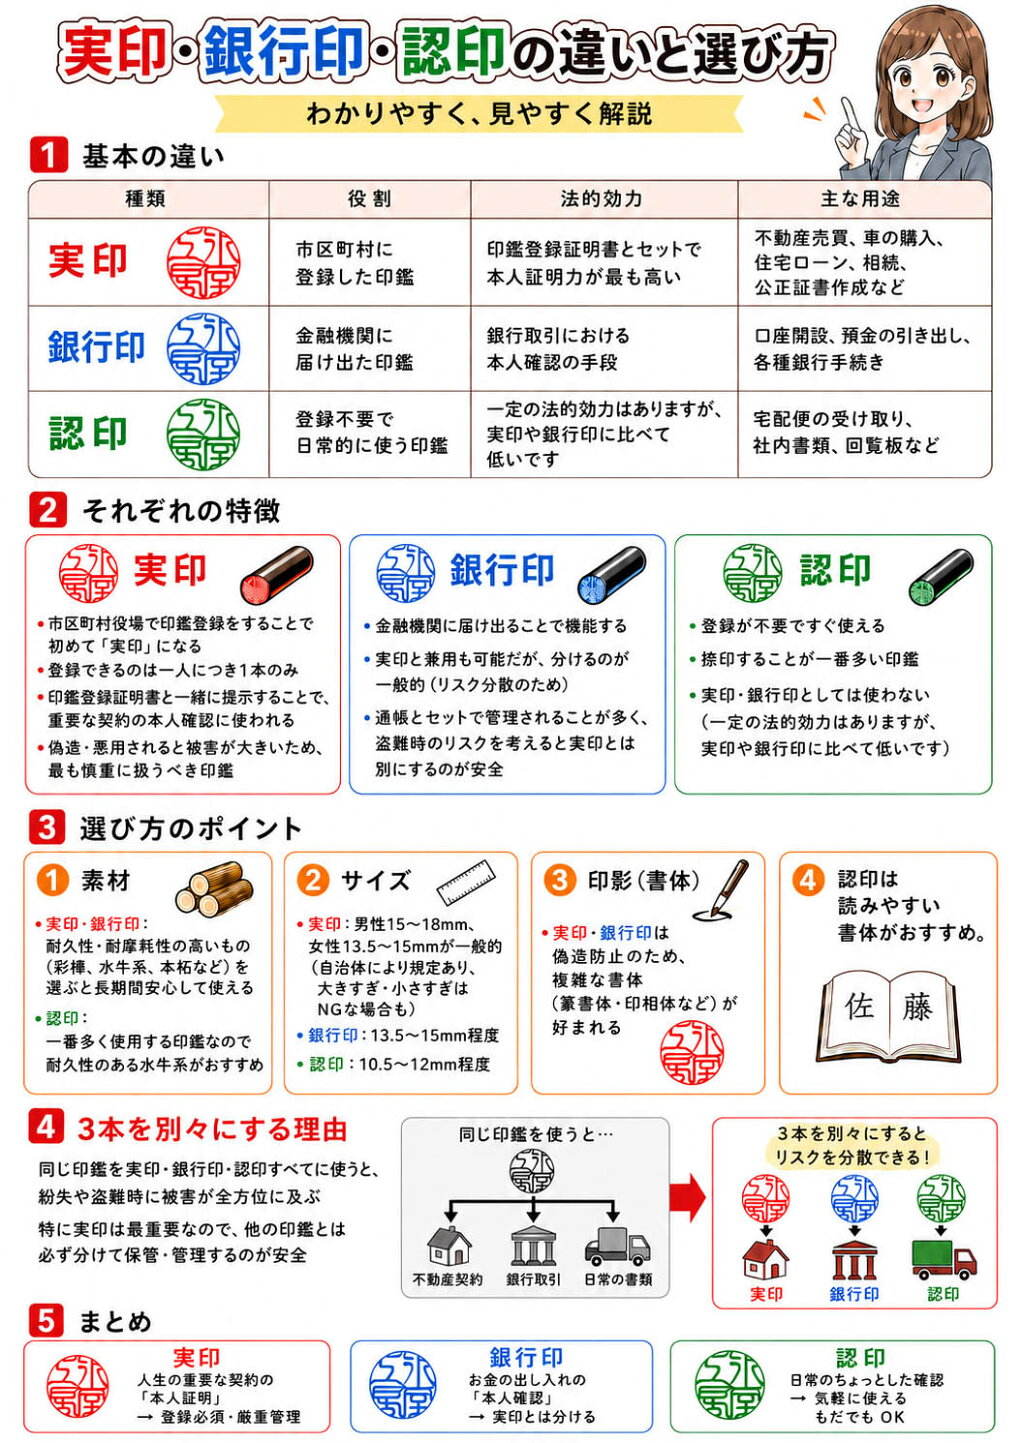
金融機関の窓口や行政書士の現場取材を行うと、印鑑をめぐるトラブルの多くは「悪意ある犯罪」よりも「自分自身の管理ミスと取り違え」から始まっていることが浮き彫りになります。SNSや相談窓口には、連日のように以下のような悲鳴が寄せられています。
「住宅ローンの繰り上げ返済窓口で、手持ちの印鑑を3本押したが全て相違で出直す羽目になった」
「亡くなった親の預金を解約しようとしたが、どれが銀行届出印か分からず、相続手続きが数カ月遅延した」
「引っ越しに伴い印鑑を整理していたら、普段使っていた認印が実はメインバンクの銀行印だったことが判明した」
特に多いのが、銀行届出印の確認方法に関する混乱です。かつて昭和から平成初期の時代は、銀行通帳の見返し部分に届出印の印影が直接押された「副印鑑(ふくいんかん)」が貼られていました。しかし、通帳の盗難時に印影を偽造される事件が多発したため、2000年代以降、全国の金融機関で副印鑑は完全に廃止されました。そのため現在では、通帳を見ても印影を確認することは一切できません。
もし手持ちの印鑑の中からどれを登録したか分からなくなった場合、自宅で印影を透かして推測することは不可能です。確認するための唯一の正規ルートは、該当口座の通帳、キャッシュカード、本人確認書類(マイナンバーカードや運転免許証)、そして登録した可能性のある印鑑をすべて持参し、金融機関の窓口で「印鑑照合」を依頼することです。窓口では、行員が保管されているデジタルの印鑑票と持ち込まれた印鑑の印影を拡大鏡やスキャナーで照合してくれます。
もし全ての印鑑が相違していたり、完全に紛失してしまったりした場合は、銀行印紛失時の改印手続きを行う必要があります。この手続きを放置すると、将来的な定期預金の解約や高額出金、住所変更、口座振替の新規設定など、通帳と印鑑を要する一切の重要取引がストップします。紛失に気づいた時点ですぐにコールセンターへ連絡して口座の支払停止措置を取り、新しく作成した印鑑を持参して改印届を提出することが、資産防衛の鉄則です。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
