
年収増で手取りが減る噂の真相!累進課税の仕組みと超過税率を完全解説

年収増で手取りが減る噂の真相!累進課税の仕組みと超過税率を完全解説の主要なニュースをコンパクトにまとめました。最新トレンドを一目で把握できます。
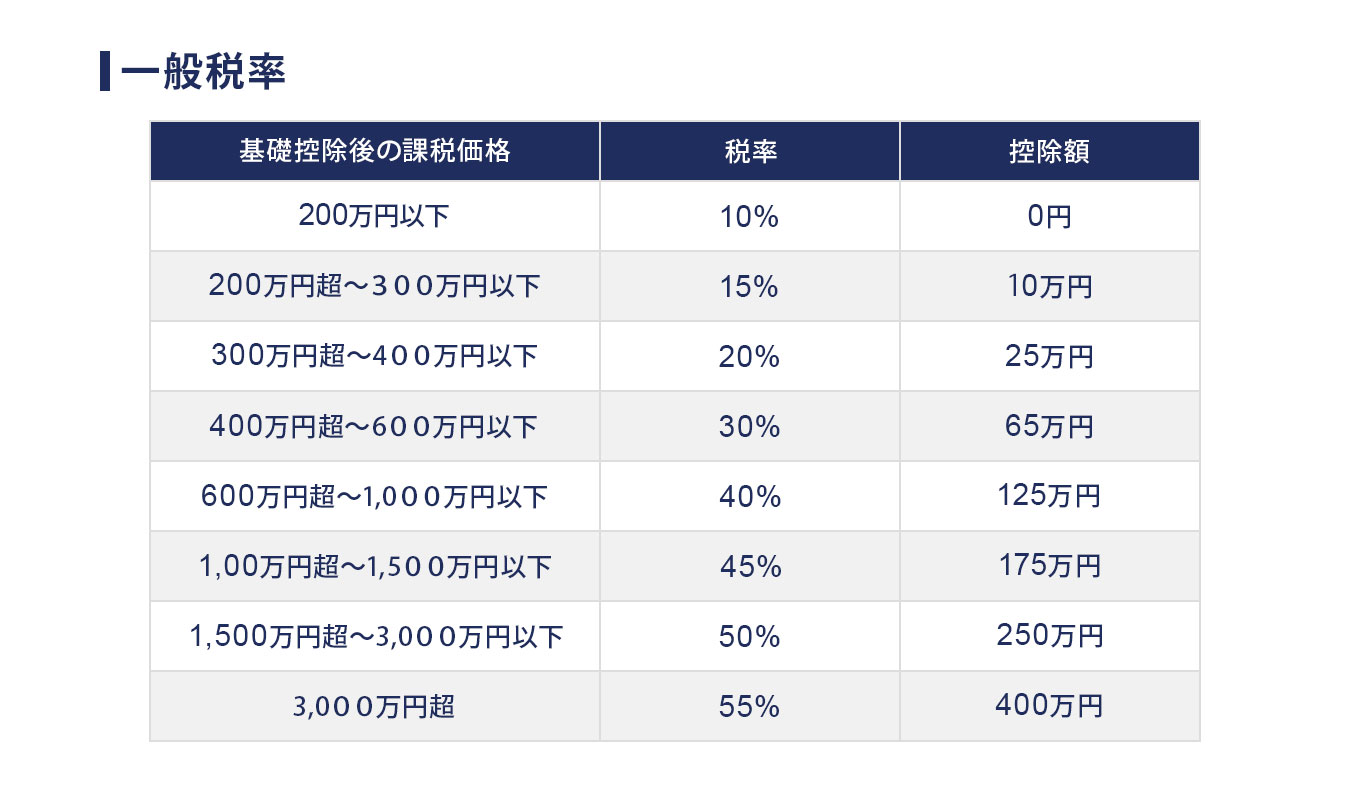
超過累進税率の計算を誰でも瞬時に行えるように設計されたツールが、国税庁の公表する「所得税の速算表」です。実務では、区分ごとに分解して計算する手間を省くため、課税所得控除額の計算方法がセットで組み込まれています。
現在適用されている所得税の税率区分と控除額は以下の通りです。
【所得税の速算表(課税所得別)】
・1,000円 〜 194万9,000円:税率5%(控除額:0円)
・195万円 〜 329万9,000円:税率10%(控除額:9万7,500円)
・330万円 〜 694万9,000円:税率20%(控除額:42万7,500円)
・695万円 〜 899万9,000円:税率23%(控除額:63万6,000円)
・900万円 〜 1,799万9,000円:税率33%(控除額:153万6,000円)
・1,800万円 〜 3,999万9,000円:税率40%(控除額:279万6,000円)
・4,000万円超:累進課税の最高税率45%(控除額:479万6,000円)
※別途、基準所得税額に対して復興特別所得税(2.1%)が加算されます。
速算表の「控除額」とは、本来なら低い税率枠で済んでいた部分との差額をワンステップで調整するための数字です。例えば、課税所得が500万円の場合の計算は次のようになります。
【計算例:課税所得が500万円の場合】
・計算式:500万円 × 20%(税率) − 42万7,500円(控除額) = 57万2,500円
もし控除額を引かなければ税額は100万円になってしまいますが、控除額を差し引くことで、195万円以下の5%部分と330万円以下の10%部分に過剰適用された税率差分が一括で相殺されます。この仕組みにより、課税所得が上がれば上がるほど滑らかに税負担が増加していく設計となっています。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
