
第一三共の株価掲示板が沸騰!急落の真相と2026年最新予想

第一三共の株価掲示板が沸騰!急落の真相と2026年最新予想の重要ポイントをご紹介します。役立つ情報がチェックできます。
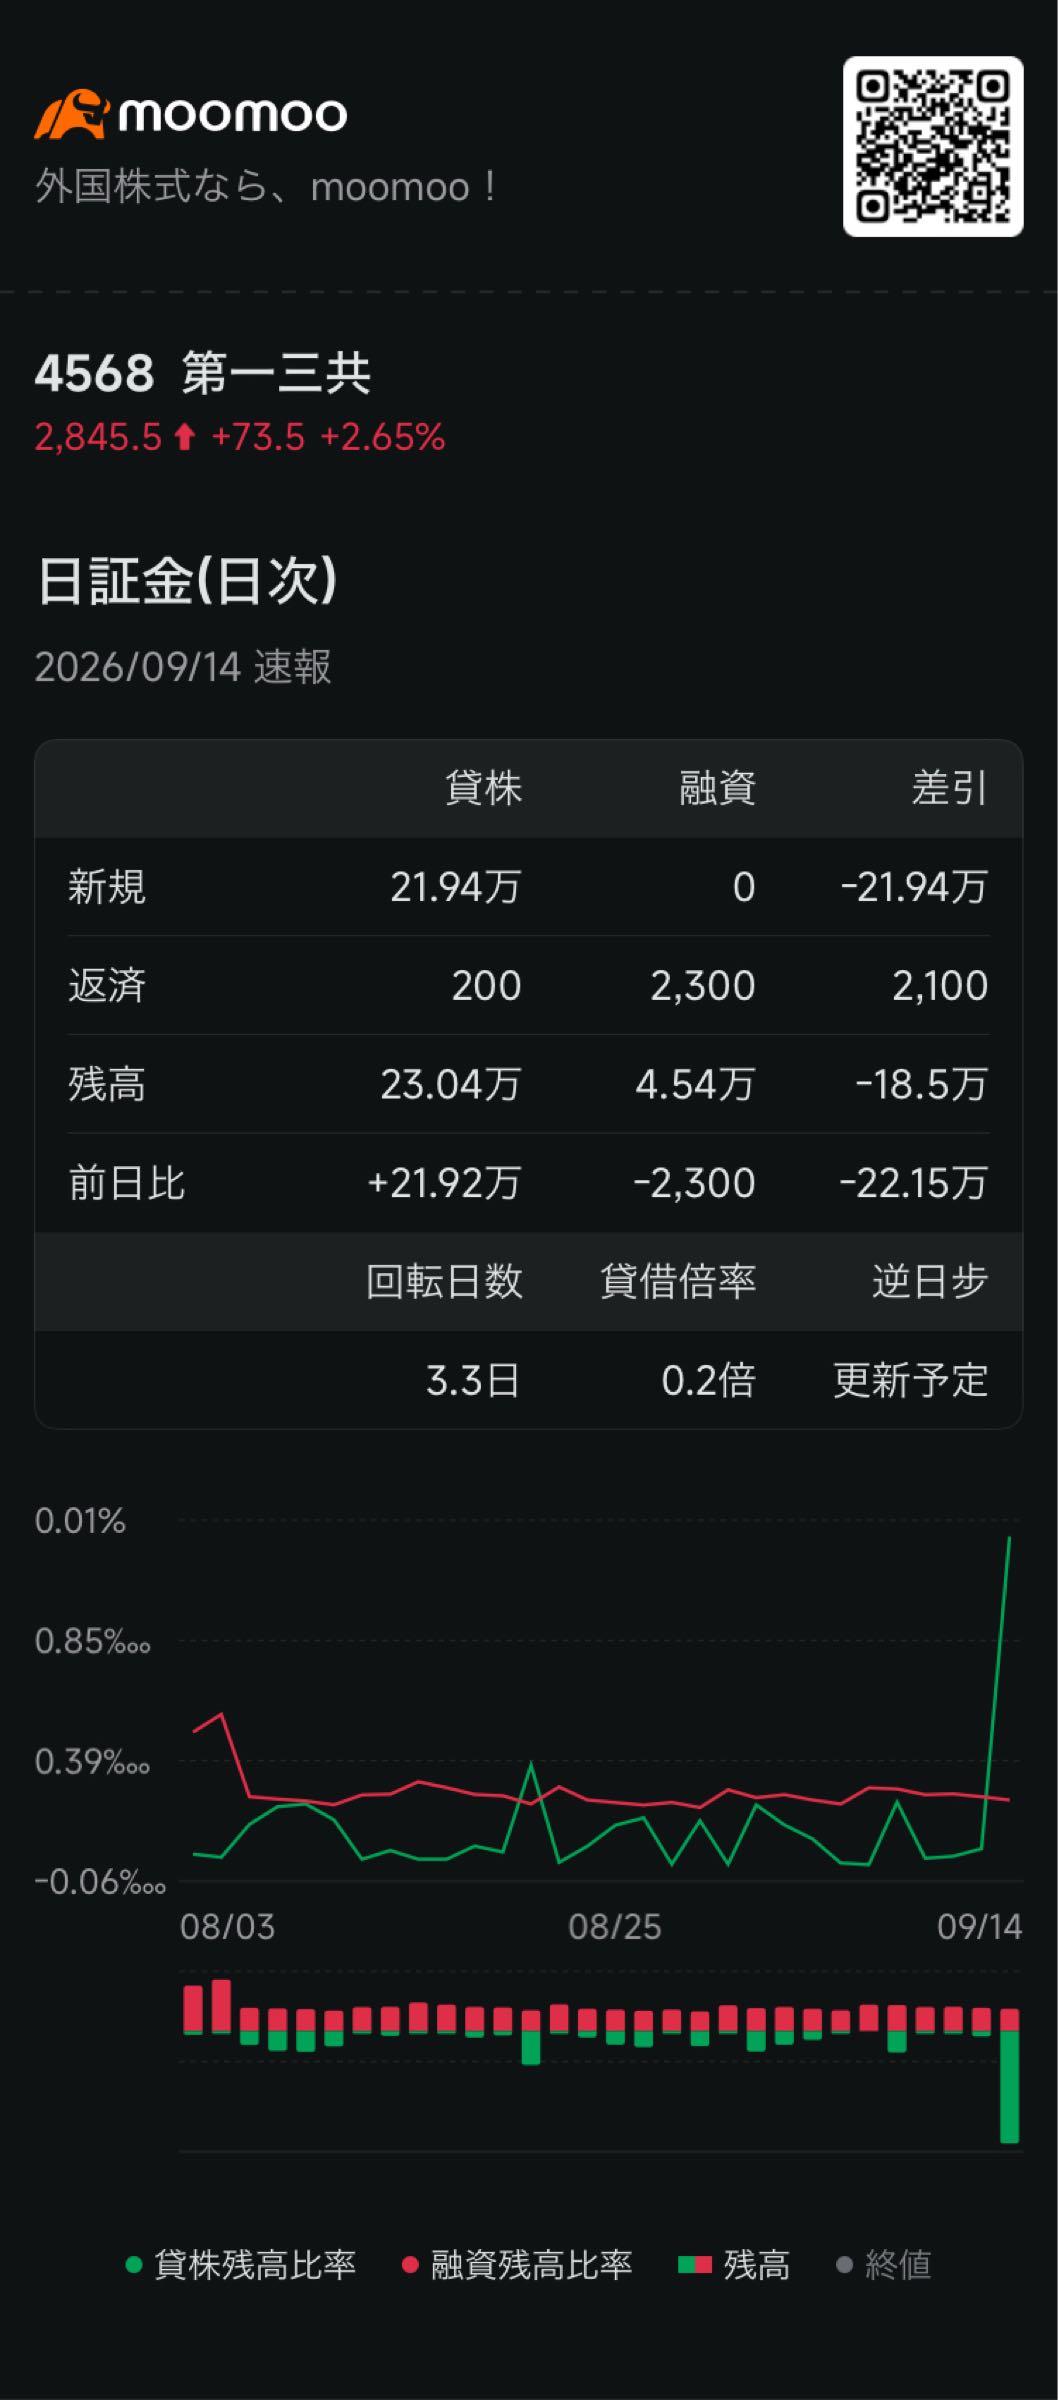
感情的な議論が飛び交う掲示板から一歩引き、財務とビジネスの実態を客観的に評価することが、市場のノイズに惑わされないための唯一の処方箋です。近年の第一三共決算発表と業績推移を確認すると、主力薬のグローバル展開に伴い売上収益・営業利益ともに歴史的高水準を更新し続けており、実態業績の拡大そのものは揺るぎない事実として確認できます。
以下のデータ比較表は、現在の投資指標と市場関係者のコンセンサスを整理したものです。
数字が示す通り、業績推移自体は極めて力強い拡大基調にあります。ただし、配当利回りは決して高くなく、インカムゲインを目的とした長期保有には向いていません。あくまでも新薬の承認ラッシュと売上急拡大によって企業価値を押し上げる「成長株」としての性格が数値にも色濃く表れています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
