
事業主借とは?事業主貸との違いや確定申告の仕訳・残高処理を解説

事業主借とは?事業主貸との違いや確定申告の仕訳・残高処理を解説について重要なポイントを解説いたします。専門家の見解をお届けします。
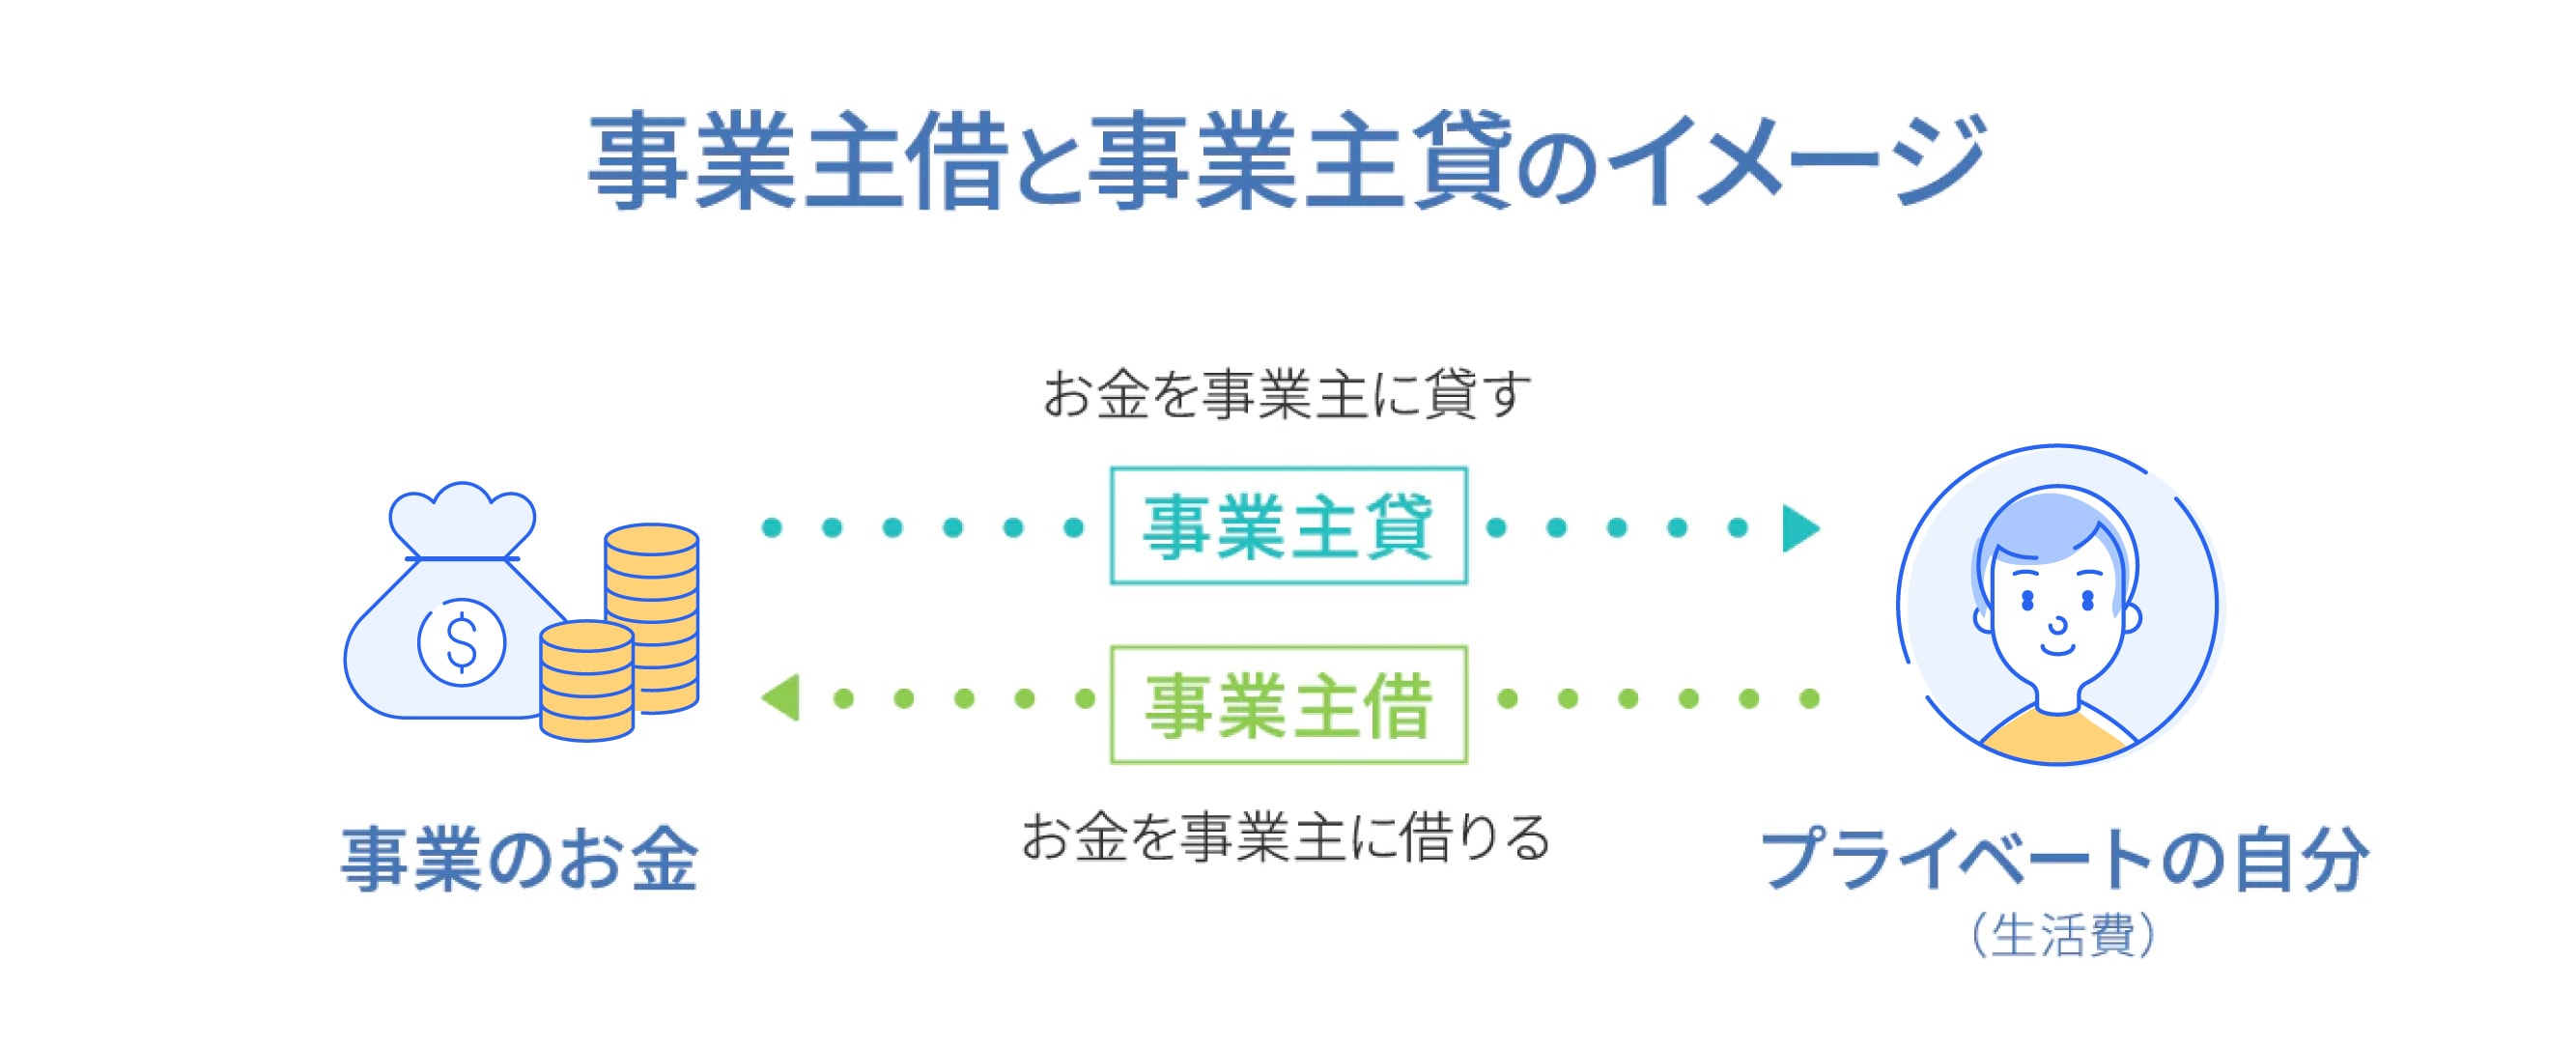
事業主借と対をなし、現場で最も混同されやすい科目が「事業主貸(じぎょうぬしかし)」です。両者の違いを瞬時に見分けるルールは、資金の流れが「事業から家計へ」向かっているのか、それとも「家計から事業へ」向かっているのかというベクトルの把握に尽きます。
事業主貸は、「事業が、プライベートの自分にお金を『貸した』」状態を指します。具体的には、事業用口座からプライベートの生活費として20万円を引き出した場合や、所得税・住民税、個人名義の国民健康保険料など、事業の必要経費にならないプライベートな公租公課を事業用口座から納付した場合に使用します。反対に、事業主借は「事業が家計から補填を受けた」状態です。
日常の経理業務で迷ったときは、「事業のお金が個人に出ていったなら『貸』、個人のお金が事業に入ってきたなら『借』」という呪文を思い出すと処理のミスを根絶できます。両者の性格と頻出する仕訳パターンの全体像を次の比較表に整理しました。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
