
公認会計士と税理士の違いとは?年収・難易度と独立の真相【2026】

公認会計士と税理士の違いとは?年収・難易度と独立の真相【2026】に関する疑問や疑問点を初心者にも親しみやすくまとめました。詳細を読もうことができます。
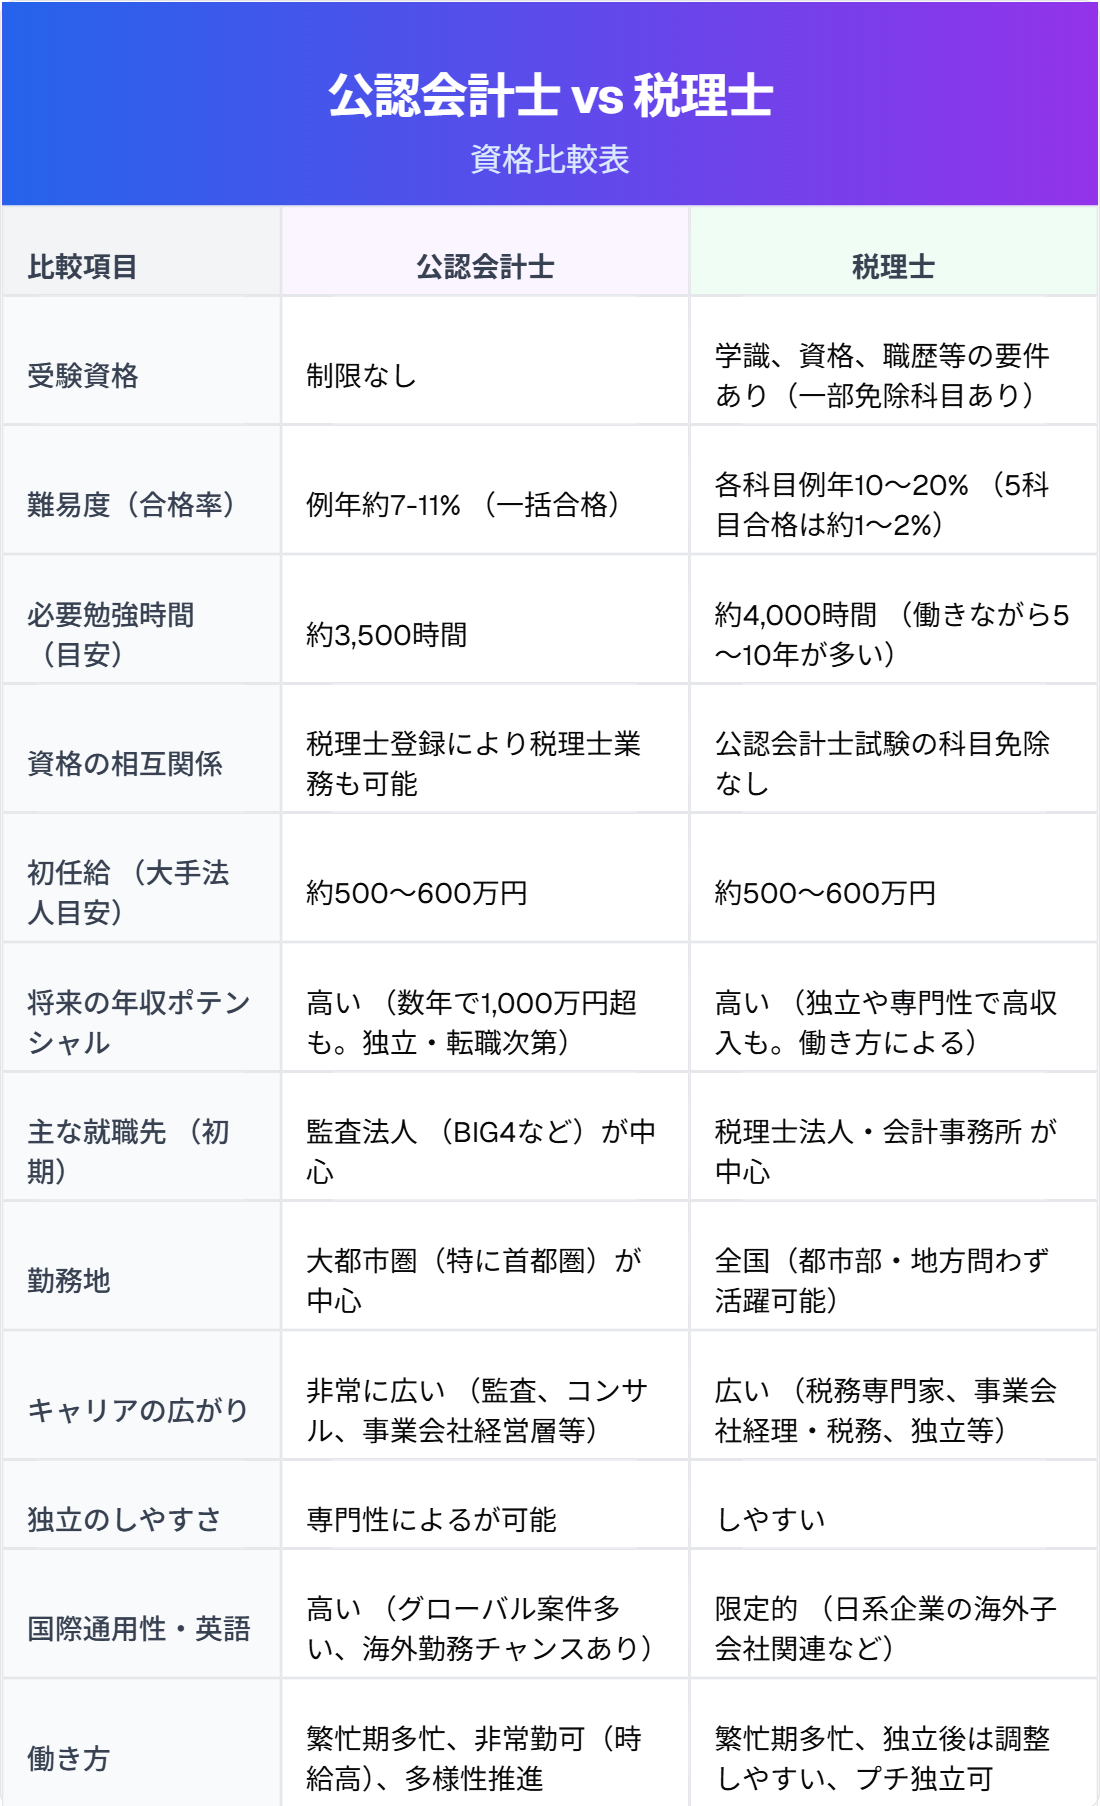
公認会計士と税理士を分かつ最大の壁は、法律によって保護された「独占業務の違い」にあります。名称が似通っているため混同されやすいものの、制度設計の思想は対極に位置しています。
公認会計士法第2条第1項が定める公認会計士の独占業務は、「財務書類の監査・証明」です。上場企業や大企業が作成した財務諸表(貸借対照表や損益計算書など)に重大な虚偽や誤りがないかを外部の独立した第三者として検証し、意見を表明します。監査の目的は、株式市場を通じて資金を提供する不特定多数の投資家や金融機関を保護することにあります。つまり、クライアントである企業から監査報酬を受け取りつつも、その企業に対して「厳しい懐疑心」を持って対峙しなければならないという、本質的な緊張関係を内包しています。
これに対し、税理士法第2条が規定する税理士の独占業務は、「税務代理」「税務書類の作成」「税務相談」の3点です。こちらは中小企業の経営者や個人事業主、相続に直面した個人資産家が顧客となります。適正な納税申告を支援すると同時に、法的なルールの範囲内でいかに顧客の税負担を最適化するかを考える「納税者の最も身近なパートナー」としての機能が求められます。
この業務目的の違いは、主戦場となる組織の生態系にも明確に現れています。公認会計士の約8割がキャリアの起点とする「監査法人」では、Big4(PwC、EY、トーマツ、あずさ)をはじめとする大組織において、数十人規模のチームで1社の上場企業を監査します。一方、「税理士法人」や個人事務所では、1人の税理士が数十社の中小企業を担当し、月次巡回や決算書の作成、資金繰り相談に至るまで経営者と1対1で深く伴走するのが通例です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
