
みなし相続財産とは?保険金が遺産分割の対象外になる真相と2026年最新ルール

みなし相続財産とは?保険金が遺産分割の対象外になる真相と2026年最新ルールとはどのようなものなのか? 背景や要点を簡潔に解説します。
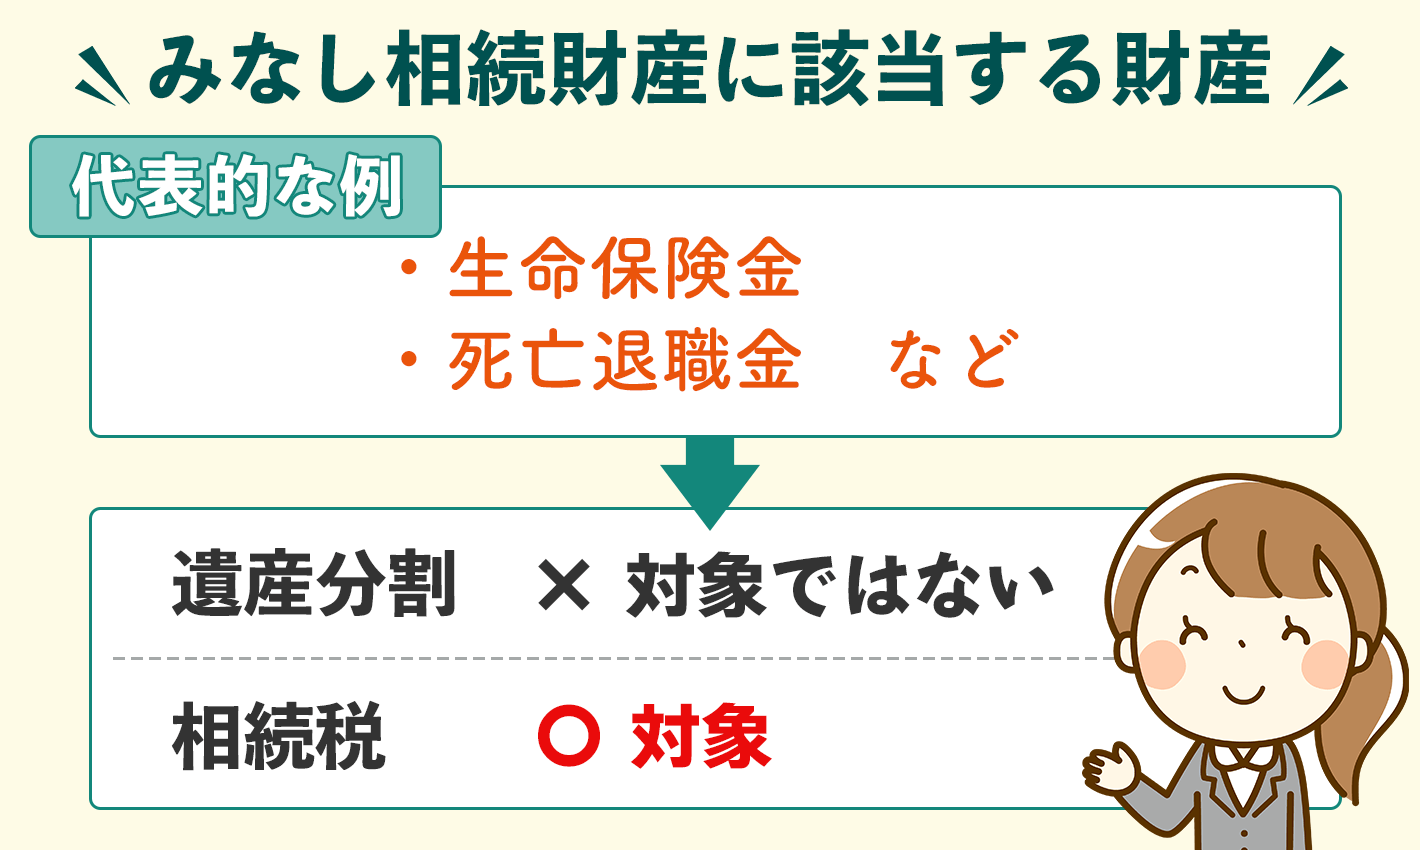
みなし相続財産とは、「亡くなった人が生前に所有していた財産ではないものの、死亡をきっかけに相続人が手に入れた財産」を指します。代表的なものが「生命保険金(死亡保険金)」と「死亡退職金」です。
ここで多くの人が直面する最大の疑問が、「なぜ遺族全員で均等に分ける遺産分割の対象にならないのか」という点です。その答えは、民法と相続税法における解釈の決定的な違いにあります。
民法上、生命保険金は被相続人(亡くなった人)が保険会社と結んだ契約に基づき、受取人に指定された人が直接取得する権利です。最高裁判所の判例(平成16年10月29日判決など)においても、「死亡保険金請求権は保険契約の効力発生と同時に受取人固有の財産となり、被相続人の遺産には属さない」と明確に判断されています。つまり、預貯金や不動産のように「遺産分割協議」で誰がいくらもらうかを話し合う必要がなく、指定された受取人が単独で全額を受け取る法的な権利を持っています。
しかし、税金の世界(相続税法第3条)では話が異なります。亡くなったことを原因として多額の経済的利益を得ている以上、実質的には遺産を引き継いだのと変わりません。もしこれを完全に非課税にしてしまえば、生前に預貯金をすべて保険金に変えて相続税をゼロにする租税回避が横行してしまいます。そのため、税法では「相続によって取得したとみなす」という法理を立て、相続税の課税対象として組み入れているのです。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
