
産休中の住民税なぜ請求?免除なしの理由と損しない納付法まとめ

産休中の住民税なぜ請求?免除なしの理由と損しない納付法まとめに関する疑問を丁寧にまとめました。最新データをご確認ください。
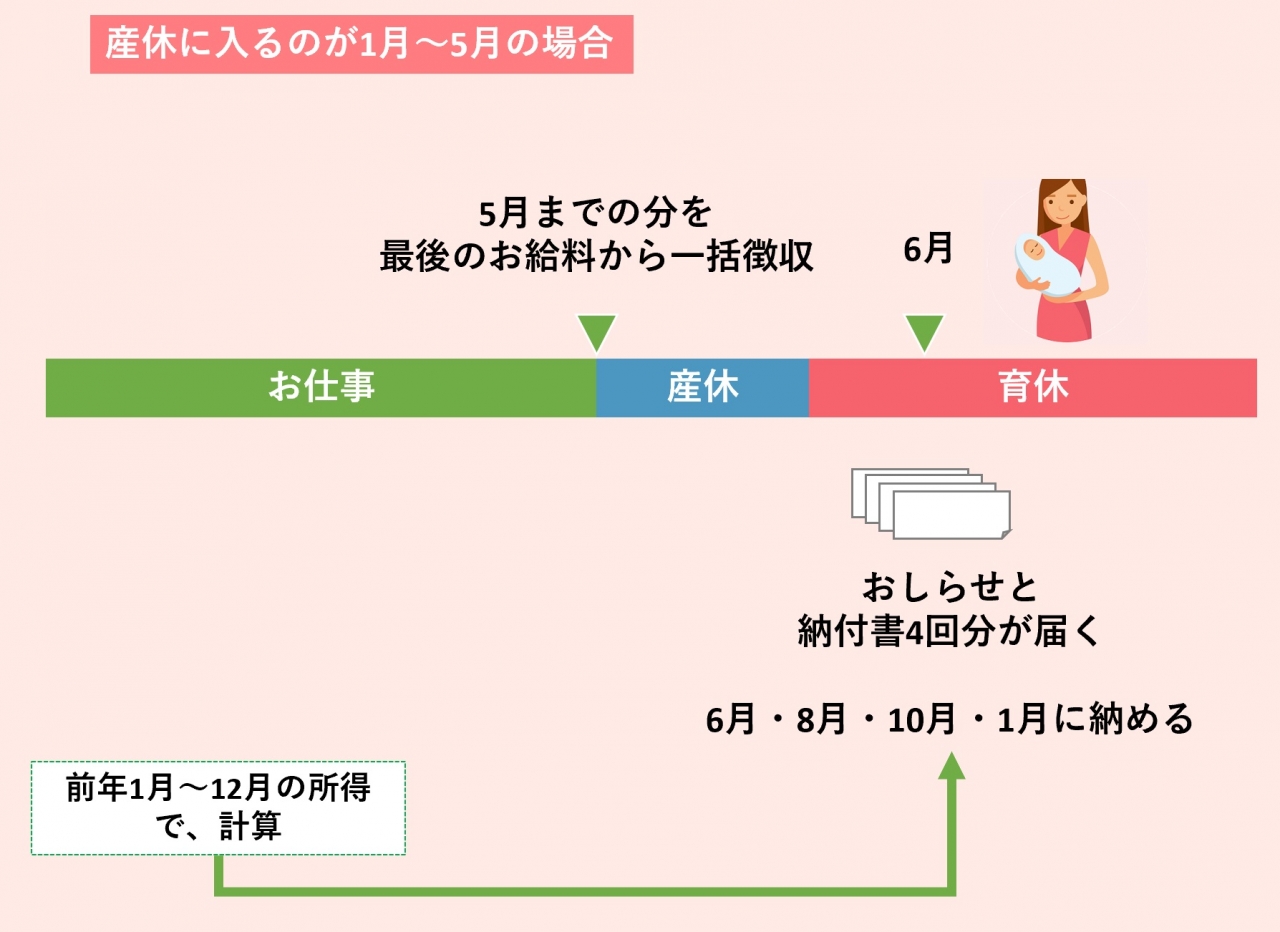
産休に入り給与から住民税が天引きできなくなった場合、納付手段は法的に「普通徴収」か「特別徴収の継続」のいずれかに分かれます。実務上は以下の3つの選択肢から、産休中の住民税支払い方法と時期を会社と協議して決定します。
必読記事
第1の選択肢は「普通徴収への切り替え」です。会社が自治体に対して普通徴収と特別徴収の切り替え手続き(給与所得者異動届出書)を提出し、自治体から社員の自宅住所へ直接納付書を送付させます。メリットは、口座振替やPayPayなどのスマートフォン決済、クレジットカード払いが利用でき、ポイント還元や納付スケジュールの自己管理がしやすい点です。一方で、年4回(6月、8月、10月、翌年1月)の分割となるため、1回あたりの納付額が大きくなるデメリットがあります。なお、育休中の住民税納付書が届く時期は、年度更新にあたる毎年6月上旬から中旬にかけて自宅へ郵送されます。
第2の選択肢は産休中の住民税会社立替と一括徴収のうち、「会社立替(特別徴収継続)」です。会社が毎月の住民税をこれまで通り自治体に納付し、立替えた金額を社員が毎月会社の指定口座へ銀行振込するか、休業手当等の端数から相殺します。会社の総務・経理部門に手間がかかるため中小企業では敬遠される傾向もありますが、社員側からすれば月々の少額負担で済むためキャッシュフローの急激な悪化を防ぎやすい利点があります。
第3の選択肢は「産休前の一括徴収」です。産休に入る直前の最後の給与や賞与から、その年度の残り(最大翌年5月分まで)の住民税を一括で天引きします。まとまったボーナスが出るタイミングで産休に入る場合には有効ですが、手取り額が大幅に減少し、出産直前の当座資金が枯渇するリスクを孕んでいます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
