
郵政民営化とは何だったのか?小泉改革の真相と失敗論の現在地

郵政民営化とは何だったのか?小泉改革の真相と失敗論の現在地について詳しく解説いたします。最新の情報をチェックしてください。
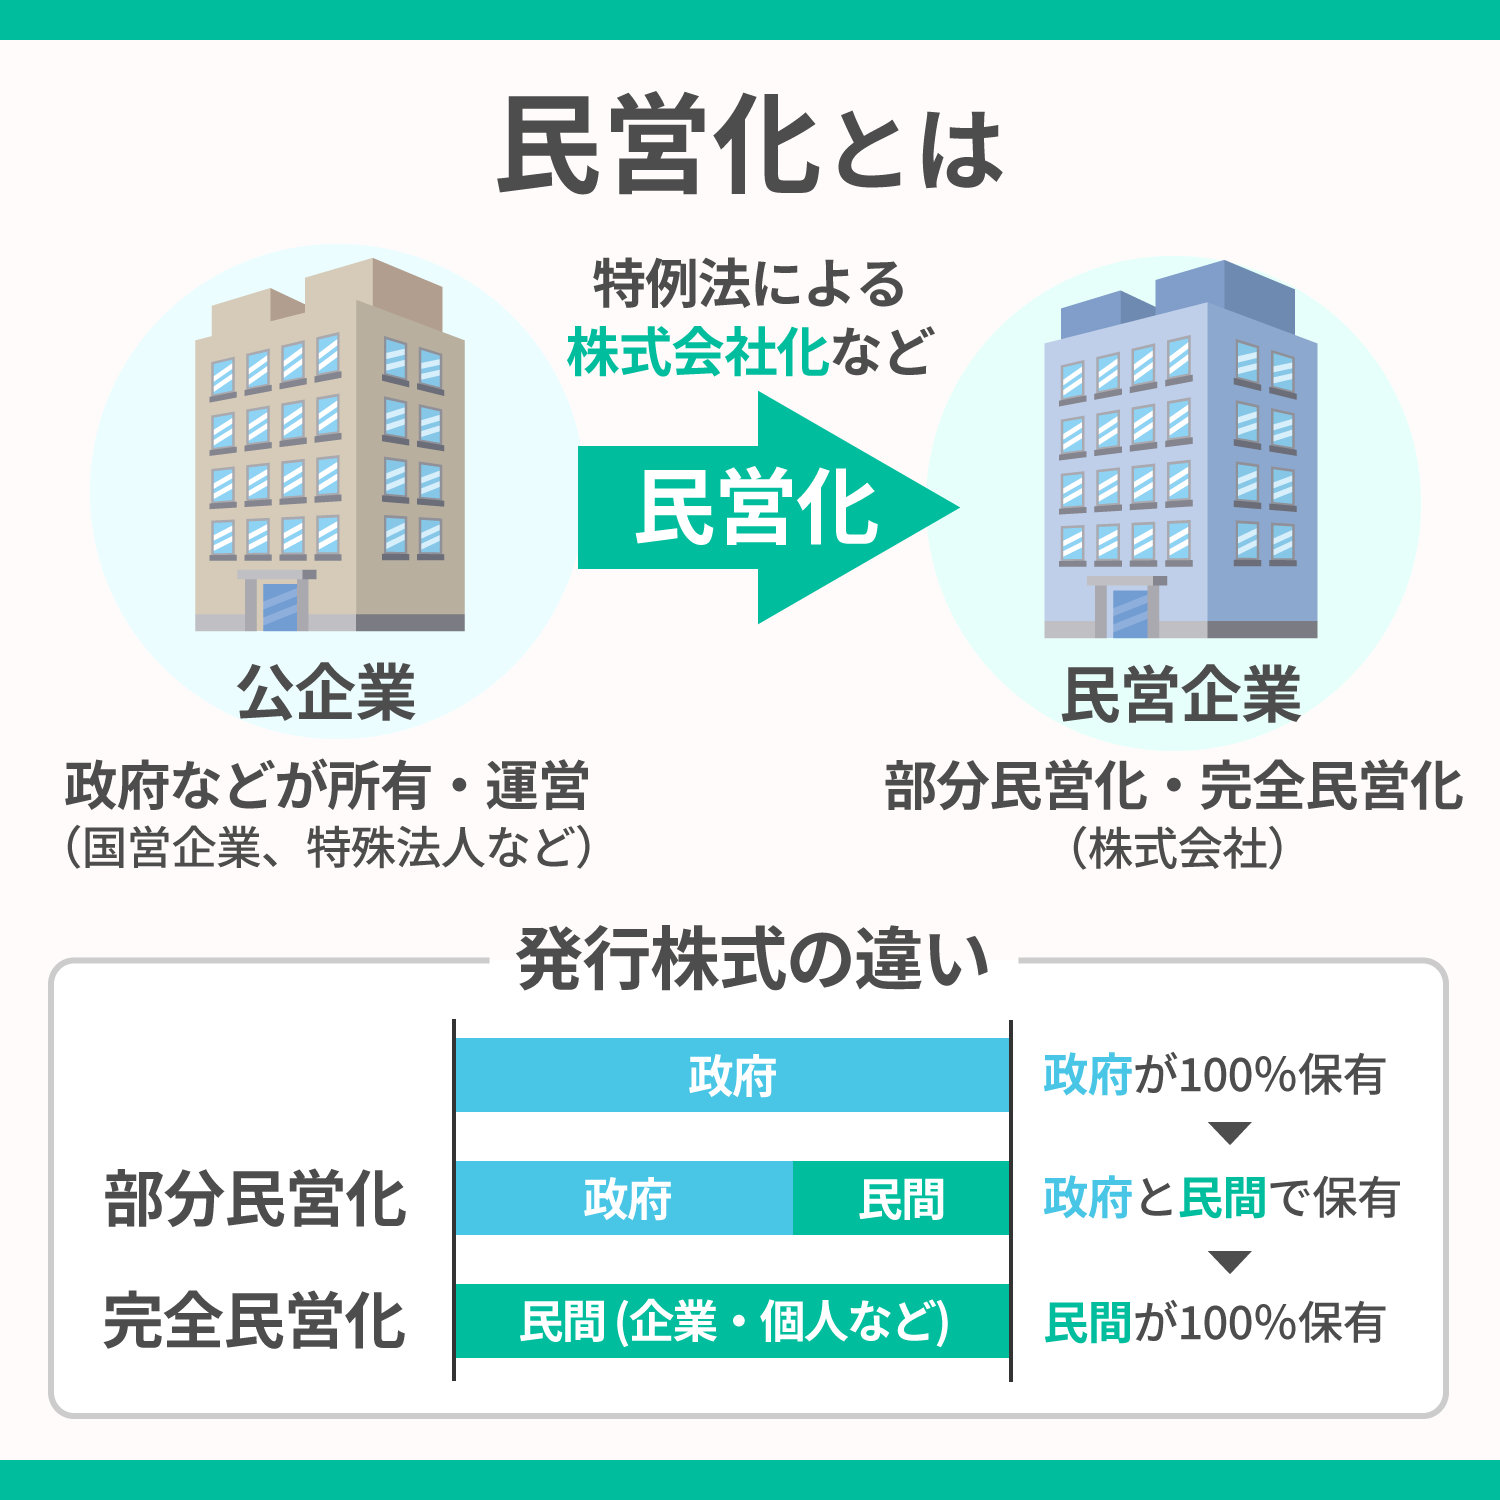
有識者や利用者の間から「郵政民営化は失敗だった」という辛辣な総括が噴出する背景には、単なる採算悪化だけでなく、組織倫理を崩壊させた構造的欠陥が存在します。
その最たる象徴が、2019年に明るみに出たかんぽ生命保険の不正販売問題です。高齢者を中心に、無保険期間の発生や保険料の二重払いといった不利益な契約乗り換えを組織的に繰り返していた実態が発覚。金融庁から業務停止命令を受ける前代未聞の不祥事へと発展しました。
この不正を招いた元凶こそ、民営化によって生まれた歪みでした。郵便事業の赤字を埋め、上場企業としての株主配当を維持するため、経営陣は郵便局の現場窓口に対して非現実的な金融商品の営業ノルマを課しました。「郵便局」という国営時代から培われた絶大な社会的信用を逆手に取り、金融知識の乏しい高齢顧客を標的にしたのです。公務員的な硬直性を残した現場カルチャーに過酷な民間ノルマだけが移植された結果、モラルハザードが引き起こされました。
加えて、金融2社に課された「上乗せ規制」の足かせも失敗論を裏付けています。ゆうちょ銀行やかんぽ生命は、預金量や資産規模において国内メガバンクや大手生保を圧倒する巨艦です。そのため、全銀協や生保協会などの民間業界団体から「政府が出資する事実上の半官半民組織が民業を圧迫する」と猛反発を受けました。その結果、預入限度額(現在は1300万円)や融資業務の制限、新規商品展開への許認可制など、民間銀行以上に厳しい縛りを課され続けたのです。
巨大な資金を持ちながら有効な貸出先を持てず、長引く超低金利下で国債中心の運用益が激減。郵便事業を支えるはずだった金融2社の収益力までもが削がれるという、共倒れの構造が固定化してしまいました。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
