
勤労学生控除の罠とは?親の扶養外れや130万の壁を徹底解説

勤労学生控除の罠とは?親の扶養外れや130万の壁を徹底解説に関する疑問を徹底的にまとめました。最新データをご確認ください。
詳細を見る
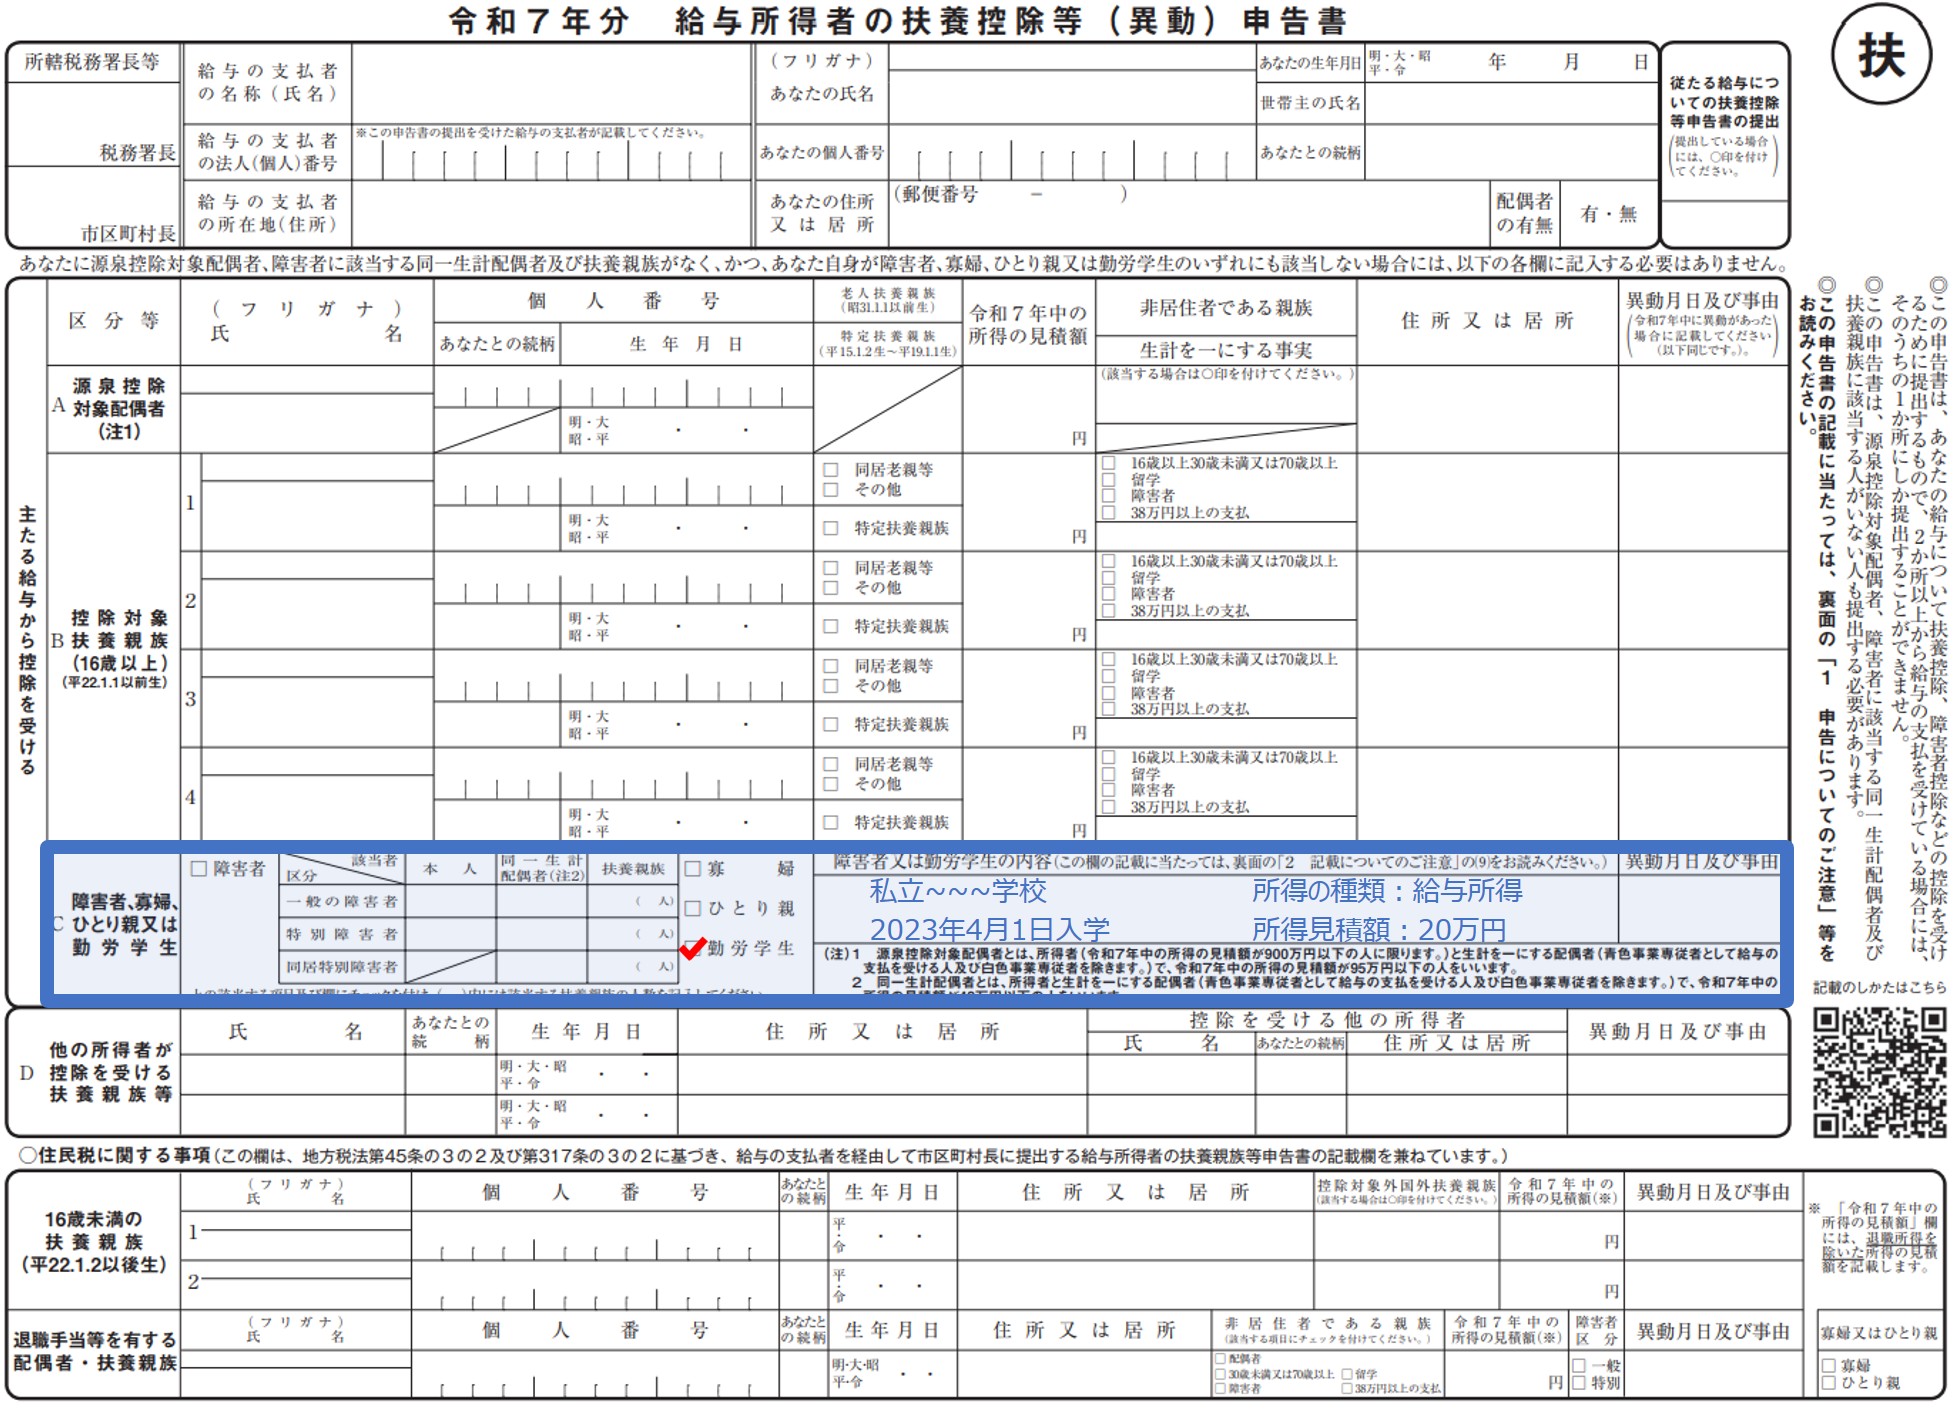
勤労学生控除とは、働きながら高校・大学・専門学校などに通う学生を支援するために設けられた所得控除制度です。通常、アルバイトやパートなどの給与所得者は、給与所得控除(55万円)と基礎控除(48万円)を合わせた年収103万円を超えると所得税が発生します。 ここに勤労学生控除が適用されると、さらに所得税の控除額27万円(住民税は26万円)が上乗せされます。その結果、給与年収130万円まで本人の所得税がゼロ(非課税)になるという仕組みです。
ただし、誰でも無条件に使えるわけではありません。税法上で定められた厳格な適用条件をクリアする必要があります。
勤労学生控除の適用条件(給与所得者の場合)
詳細を見る- 特定の学校の学生・生徒であること:学校教育法に規定する大学、短大、高校、高等専門学校、専修学校、または一定の要件を満たす各種学校に在籍していること。
- 合計所得金額が75万円以下であること:アルバイトの給与収入のみであれば、給与所得控除55万円を差し引いた金額が75万円以下(=アルバイトの給与年収上限が130万円以下)であること。
- 自己の勤労によらない所得が10万円以下であること:株の配当や不動産所得、暗号資産の売買益など、働いて得た給与以外の所得が10万円以下であること。
対象校の確認方法と注意点
詳細を見る国公立・私立の大学や高校はほぼすべて対象になりますが、専修学校や各種学校(専門学校、資格スクール、日本語学校など)については、「修業年限が2年以上」「年間授業時間数が680時間以上」などの法定要件を満たし、文部科学大臣や都道府県知事の指定・認可を受けている必要があります。自身の通う学校が認可校かどうか不安な場合は、学校の事務窓口で「勤労学生控除に関する証明書」が発行可能か事前に確認してください。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
