
年金繰り上げ受給の計算、知らないと損する減額率の真実3選

年金繰り上げ受給の計算、知らないと損する減額率の真実3選の主要なニュースを専門的かつ分かりやすくまとめました。全体像を一目で把握できます。
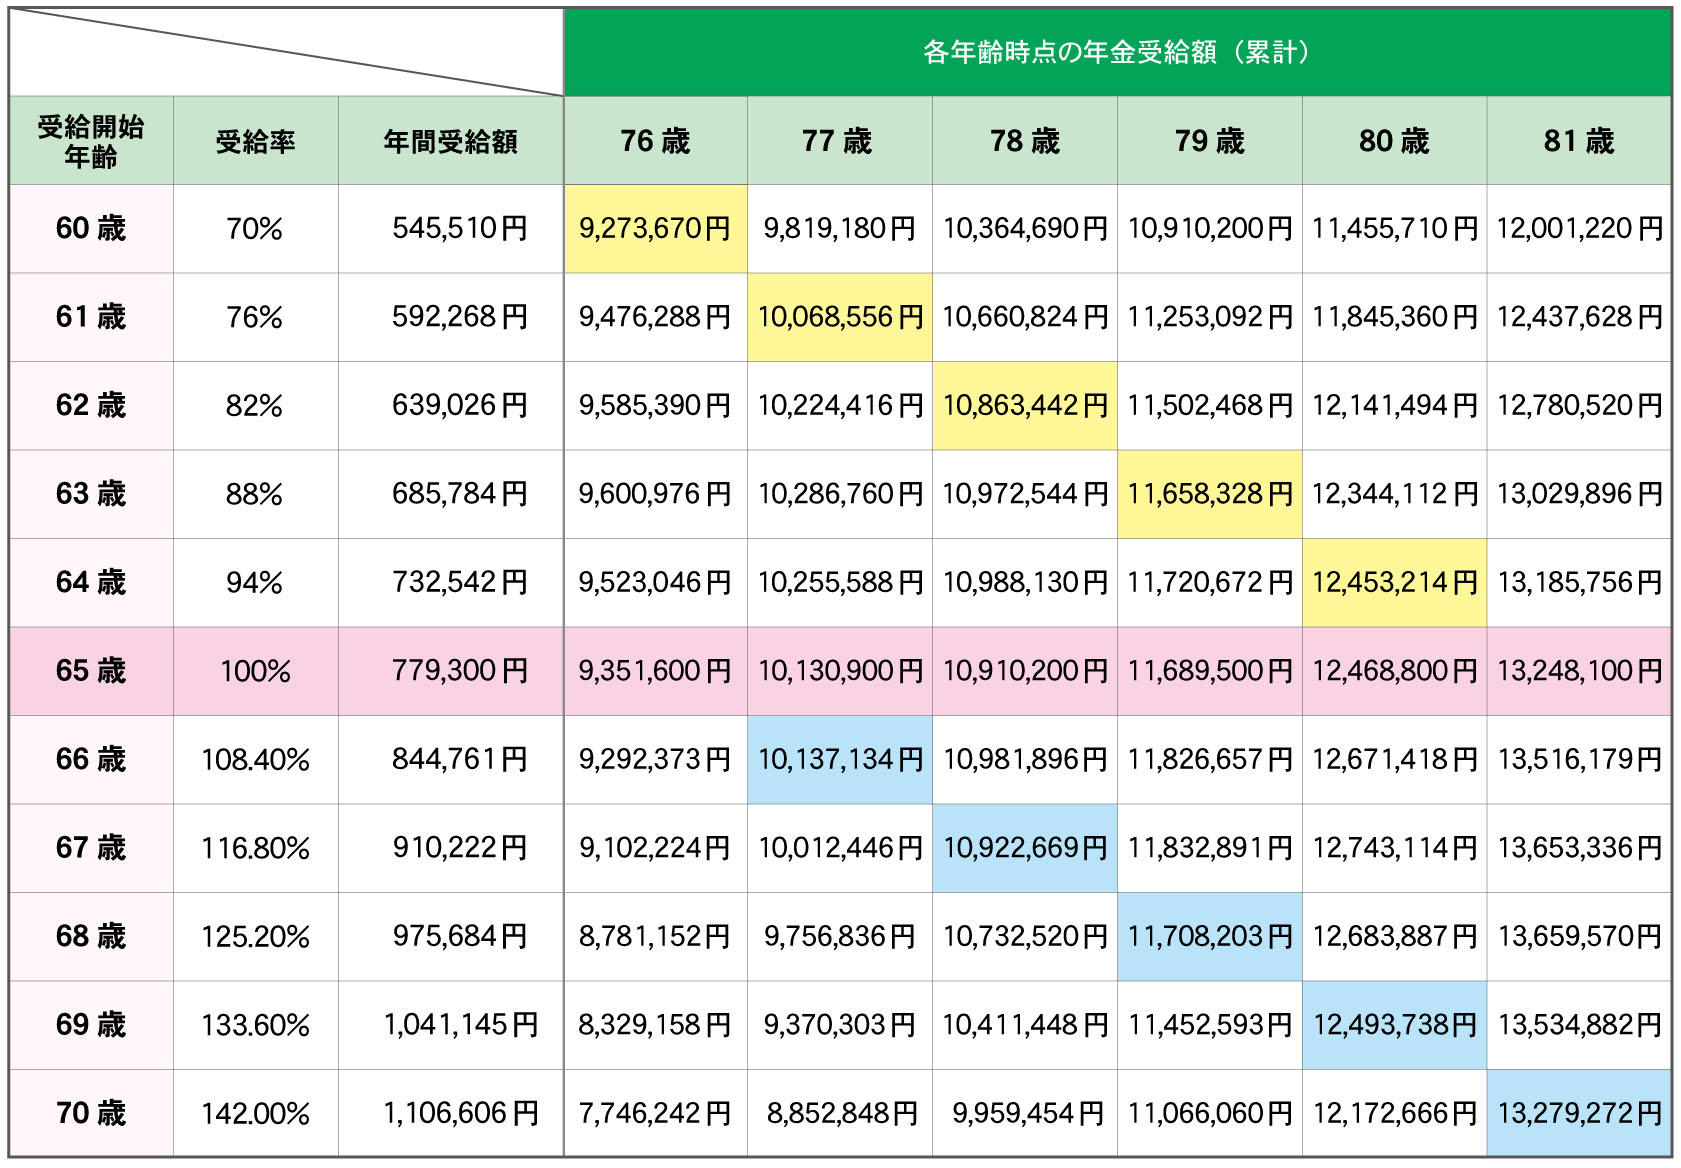
繰り上げ受給の計算で多くの人が見落とすのは、「老齢基礎年金と老齢厚生年金の両方に減額が及ぶ」という事実である。老齢基礎年金だけを繰り上げて、老齢厚生年金は65歳から満額受け取る、といった選択は原則としてできない。繰り上げを請求する場合は、原則として両方の年金を同時に繰り上げることになる。この点を理解していないと、「基礎年金だけ早くもらって、厚生年金は据え置こう」という誤った前提で試算してしまう。
さらに、繰り上げ受給には「取り消し」ができないという厳格なルールがある。一度請求して受給が始まると、後から「やっぱり65歳からの受給に戻したい」という変更は認められない。日本年金機構の公式資料でも、この点は繰り返し注意喚起されている。つまり、一時的な生活費の不足を補う目的で安易に繰り上げると、老後全体の収入設計が固定されてしまう。
損を防ぐための最新の考え方として、日本年金機構の「繰り上げ受給 試算」や「ねんきんネット 繰り上げ シミュレーション」を活用し、自分が何歳まで生きる想定なのかを複数パターンで比較することが推奨される。60歳、61歳、62歳、63歳、64歳と開始年齢を1歳刻みで変えると、減額率はそれぞれ24.0%、19.2%、14.4%、9.6%、4.8%となる。この数字を早見表で確認し、自分のライフプランに当てはめるのが実務的だ。
上表は老齢基礎年金・老齢厚生年金に共通する減額率の早見表だ。数字だけを見ると「60歳で24%減」は痛いが、受給期間が短ければ総額で得をすることもある。問題は、その「受給期間」を誰にも正確に予測できない点にある。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
