
予定納税は年収いくらから?15万円基準の真実と2026年最新対策

予定納税は年収いくらから?15万円基準の真実と2026年最新対策について専門的な視点から解説いたします。詳細な分析をお届けします。
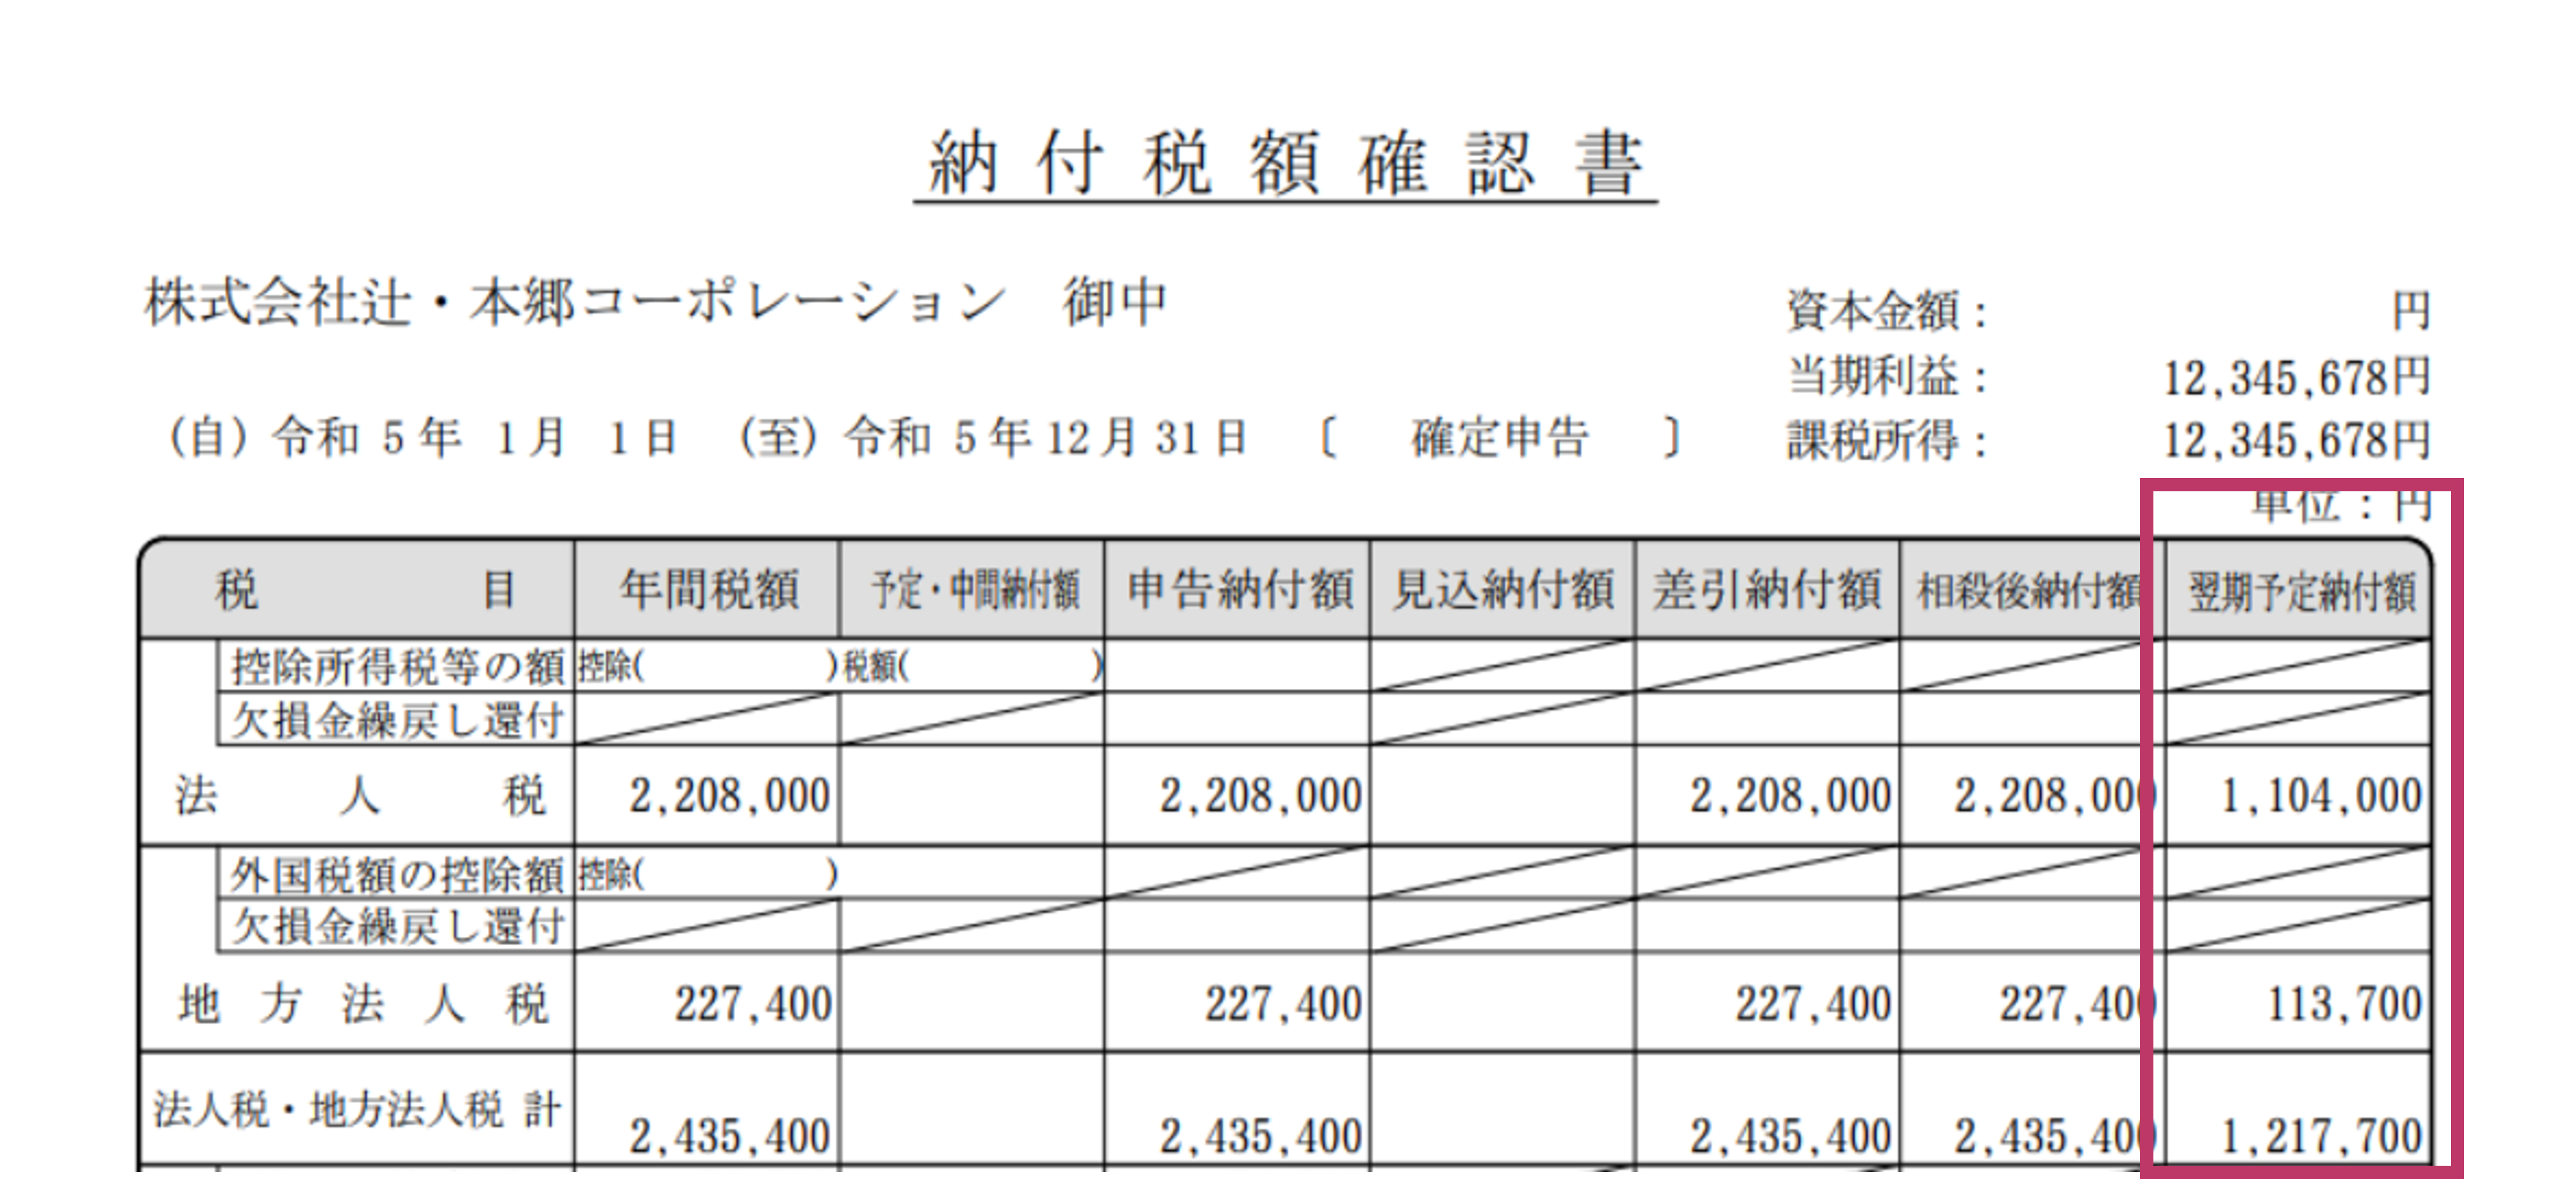
では、実際にどれほどの収入があれば「所得税15万円」に達するのでしょうか。所得税は累進課税であり、各種所得控除(基礎控除、社会保険料控除、配偶者控除など)によって課税所得が変動するため、額面年収だけで一律に断定することはできません。しかし、一般的な単身者をモデルケースとして逆算すると、実務現場で指標とされる明確な「年収の壁」が浮き彫りになります。
小谷野税理士法人や空閑税理士事務所などの実務分析データを統合すると、予定納税個人事業主年収目安としては、青色申告特別控除(65万円)を適用している単身フリーランスの場合、売上から必要経費を差し引いた「事業所得約440万円」が分岐点となります。所得税額が約15万円となる課税所得は約230万〜240万円前後であり、基礎控除48万円や社会保険料控除を考慮すると、手前の事業所得が440万円前後に達した段階でターゲット圏内に入ります。
さらに見落とされがちなのが、給与天引き(源泉徴収)が行われているサラリーマンが副業を行っているケースです。本業の年収水準によって適用される税率(10%〜23%以上)が異なるため、副業利益に対する税負担も跳ね上がります。
上記データが示す通り、予定納税副業サラリーマンのケースでは、本業の給与水準が高い人ほど副業の利益が少なくても直撃します。給与所得ですでに基礎控除などを使い切っているため、副業で生じた利益にはダイレクトに高い税率が適用されるからです。多くの会社員は「副業収入が年間数百万円も稼げていないから自分は無関係」と錯覚していますが、これは大きな認識の落とし穴と言わざるを得ません。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
