
領収書の収入印紙はいくらから?5万円の判定基準と過怠税リスク

領収書の収入印紙はいくらから?5万円の判定基準と過怠税リスクについて専門的な視点から解説いたします。詳細な分析をご覧ください。
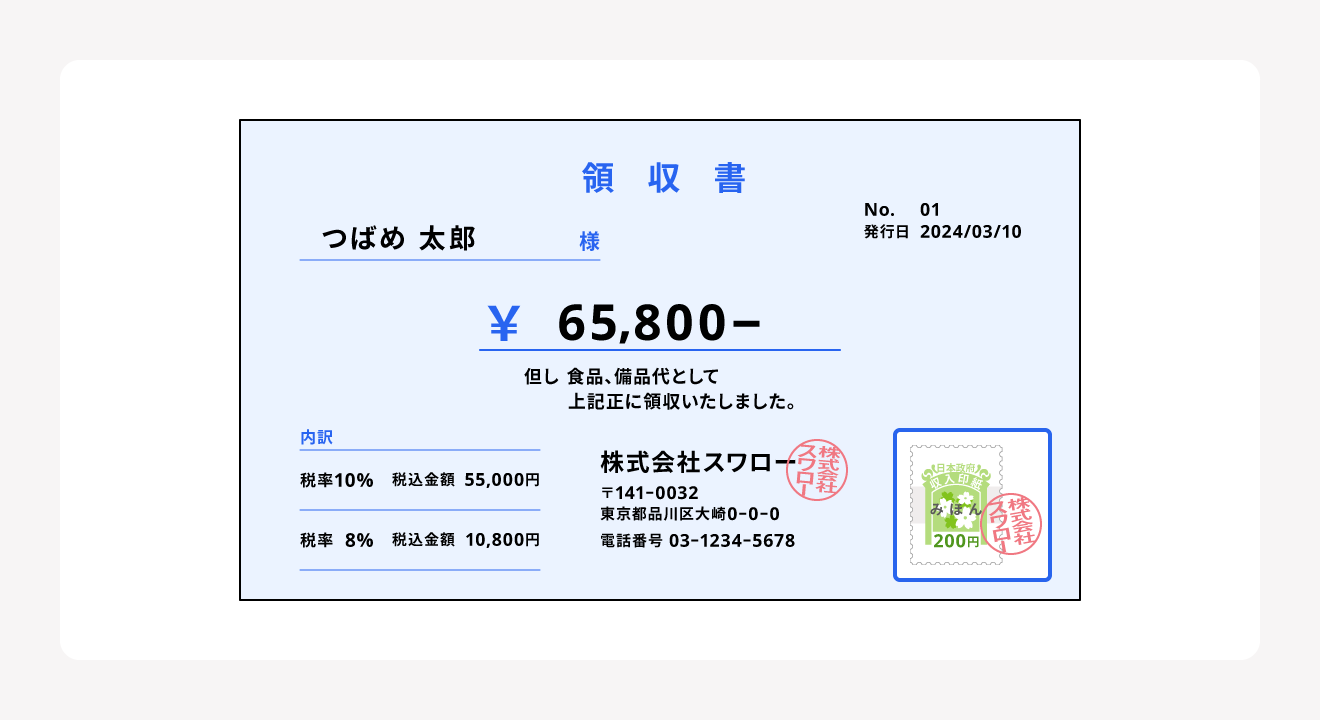
日常の取引現場で非常に多くの誤解を生んでいるのが、クレジットカードやキャッシュレス決済を利用した際の領収書対応です。
顧客から「クレジットカードで支払うが、手書きの紙の領収書がほしい」と求められ、5万円以上の領収書を切るケースがあります。このとき、領収書の但し書き等に「クレジットカード利用」「クレジット決済」と明記されていれば、受取金額が5万円以上であっても収入印紙を貼る必要はありません。
印紙税法上、売上代金の受取書が課税されるのは「金銭又は有価証券の直接的な受取」があった場合に限られます。クレジットカード決済は信用取引(後払い)であり、店舗側が現金を受け取ったわけではないため、法的な金銭受取書には該当しないという法解釈が確立されているためです。しかし、但し書きに「クレジット利用」の文言を書き忘れると、税務調査において「現金の受取書」と判断され、印紙税の課税対象となってしまうリスクがあります。
また、インボイス制度(適格請求書等保存方式)との関係性にも留意が必要です。インボイスの要件を満たす領収書には「適用税率」と「消費税額等」の明記が義務付けられています。この記載要件を満たすことで、前述した「税抜金額による5万円判定」の条件も自然とクリアできるため、インボイス対応フォーマットの徹底は印紙税の適正化にも直結します。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
