
中古マンション住宅ローン控除で最大いくら戻る?2026年最新の罠

中古マンション住宅ローン控除で最大いくら戻る?2026年最新の罠について知っておくべき 注意点を分かりやすい構成で解説いたします。
税制優遇はマイホーム購入の強力な後押しとなりますが、減税ありきで物件選びを進めると本末転倒の事態を招きます。不動産資産価値と家計リスクの両面から、中古マンションのローン控除に向き合うべき人の条件を提示します。
住宅ローン控除を狙って購入して良い人の条件
- 登記簿面積(内法)が55㎡以上で確実に要件を満たす物件を選ぶ人:面積判定でヒヤヒヤすることなく、将来の再販時にもファミリー・DINKS双方の実需が見込める。
- 昭和57年以降の築年数で、建物管理状態が良好な大規模物件を買う人:証明書発行の手間や追加コストをかけず、確実に控除の権利を手に入れられる。
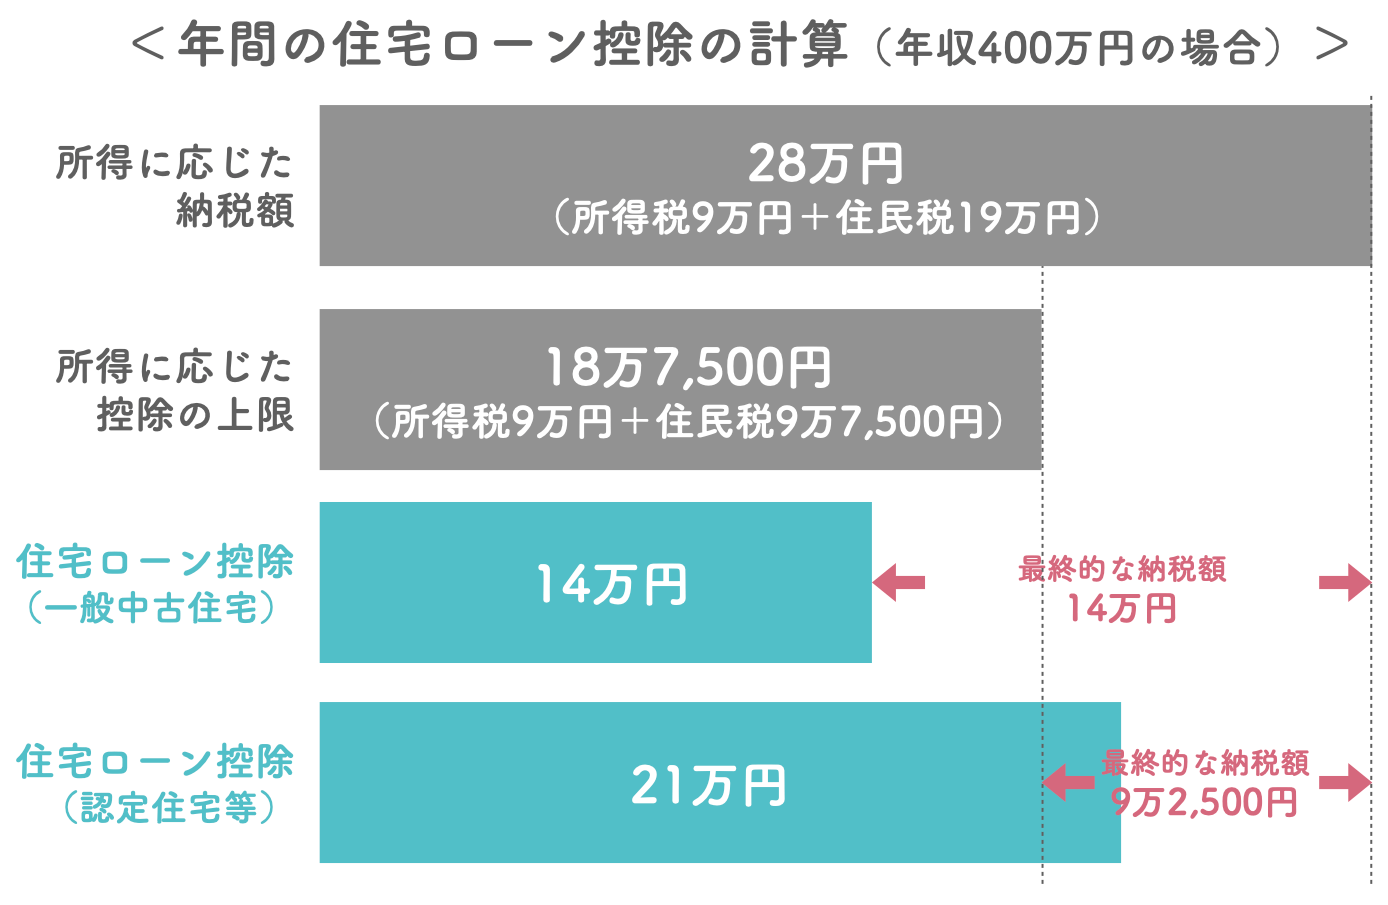
- 借入額が3,000万円以上あり、安定した所得税・住民税を納めている共働き夫婦:ペアローンや単独ローンで枠を上限まで使い切り、10年間で最大140万〜210万円(合算時はそれ以上)の確実なキャッシュフロー改善を享受できる。
住宅ローン控除の過度な期待を捨てるべき人の条件
- 登記簿の内法面積が45〜50㎡前後のコンパクトマンションを狙う単身者:「壁芯50㎡」の甘い言葉に惑わされず、最初から控除が受けられないリスクを織り込んだ資金計画を組む必要がある。
- 省エネ証明書の取得に多額の追加費用がかかる物件を検討している人:証明書取得に15万円かけ、控除の戻り額が数万円増える程度であれば、労力と費用の対価が見合わない。
- 「税金が戻るから」と予算上限を300万〜500万円引き上げようとしている人:金利上昇局面において、控除額(0.7%)を超えるローン利息を支払う「逆ざや」のリスクを冷静に見極めるべき。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
